

是时候引入日韩式的“价值提升计划”,推动新加坡股市迈向新一轮上涨
此举可能是当前为重振本地市场活力而采取的全面方针中的关键一环
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 去年2月,当总值50亿新元的股市发展计划(Equity Market Development Programme, 简称EQDP)公布时,我记得自己对此举的大胆感到颇为惊讶。
事后看来,我本应预见到这一点。
在该计划宣布前不到两个月,于新加坡交易所(SGX)25周年纪念活动上,贸易及工业部长 Gan Kim Yong 曾表示,股市检讨小组正在研究如何善用公共资金来调动私人领域资金,以扩大本地市场的流动性。
此外,各方很早就达成了普遍共识,即振兴本地市场的努力必须包含重要的“需求端”因素,方能奏效。
那么,为何市场并未广泛预期到会有大笔公共资金注入呢?
原因之一是,政府曾多次表示,让新加坡国家储蓄的关键管理者GIC直接扶持本地市场是不恰当的,这使得整个问题变得模糊。
该检讨小组也避免将任何单一举措描绘成灵丹妙药。相反,它采取了一种全面方针,同时解决了等式中“供应端”的问题——即吸引更多优质公司来新加坡上市;并对公开上市的监管框架进行了审查。
事实上,Gan 部长关于检讨小组探索如何善用公共资金振兴市场的声明,被淹没在一系列其他正在考虑的举措的陈述之中。
向市场注入公共资金的想法也被谨慎地定义为一种手段,而非目的本身。Gan 部长说:“虽然有建议将主权资金投入我们的股市,但仅靠主权资金来维持这些基金并支持股市是不切实际的。”
“相反,任何公共资金的使用都必须起到催化作用,吸引商业资本,从而使我们股市的交易兴趣得以长期维持。”
强制性“价值提升”信息披露?
上周,针对许多市场观察人士一直在讨论的另一项提振市场的举措,政府做出了类似的回应。这项举措是效仿日本和韩国,引入一项“价值提升计划”,鼓励公司披露旨在提高其盈利能力和市场估值的计划。
工人党的 Louis Chua 于2月3日在国会表示,61%的新加坡上市公司股本回报率(ROE)仍低于8%;相比之下,日本为44%,韩国为24%。
他补充道,根据2025年初的研究,过去十年中有69%的新加坡上市公司市值出现下跌。相比之下,同期仅有14%的日本公司市值下跌。
另一方面,十年内市值翻倍的新加坡上市公司仅占11%,而日本上市公司则有一半做到了这一点。
Chua 说:“当我们要求EQDP基金经理部署超过50亿新元的资本并期望回报时,我们的上市公司却没有感受到任何压力,去展示改善基本面的决心。”
为解决此问题,他表示市场监管机构应立即建立强制性的价值提升信息披露要求。他说:“在最基本的层面上,所有上市公司都应对资本成本、盈利能力和市场估值进行正式的董事会层面评估。”
“公司随后必须披露中长期的量化股本回报率(ROE)和投入资本回报率(ROIC)目标,并阐明具体计划,同时进行年度进展报告。”
Chua 在国会演讲中还呼吁采取更强的治理和执法行动。“监管机构不应进行微观管理。但监管机构必须维持标准,以保护投资者信心,确保公平及时的信息披露,并对违规者进行有意义的执法。”
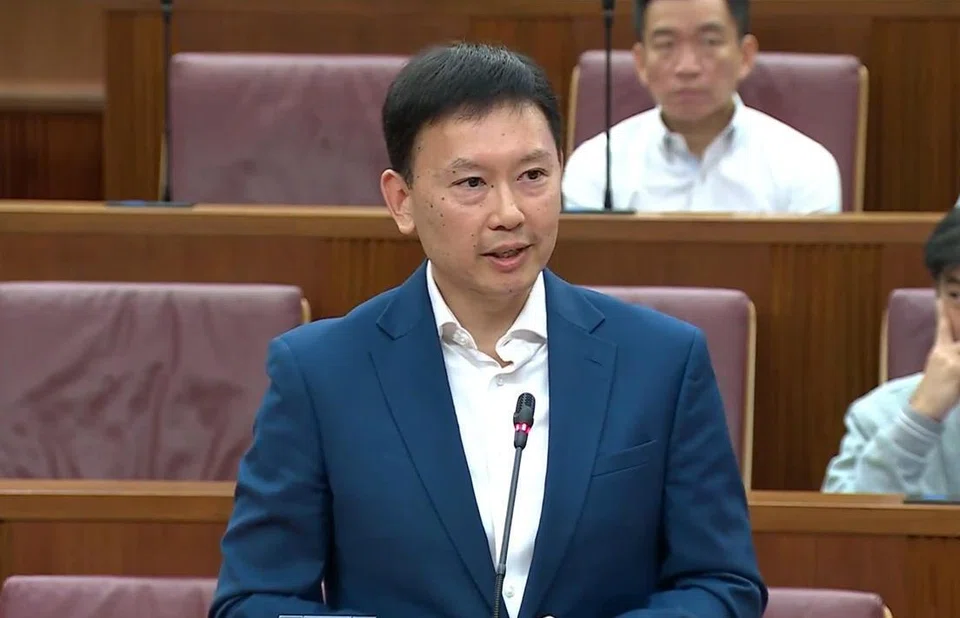
国家发展部长 Chee Hong Tat 并未直接驳斥这些观点。
他说:“我理解 Louis Chua 先生的观点,即某些要求可能需要是强制性的,我们当然对研究这些例子持开放态度。但我希望 Chua 先生能同意我,并非所有能为公司增值的事情都需要强制规定,因为公司自身会有强烈的商业利益去确保它们能够提升市场价值。”
Chee 接着重申了检讨小组振兴市场的全面方针。“我们并非试图寻找能够凭一己之力解决所有问题的灵丹妙药。世上没有神奇药丸。我们也不试图通过配额或行政分配来‘强求’结果。”
他补充道:“我们正在建立各方面的能力——包括基金管理能力、上市公司提升股东价值与投资者互动的能力,以及通过投资市场基础设施来加强能力——以便投资者和发行人选择新加坡,是因为他们确信这在商业上是合理的,并且对他们具有长远的战略价值。”
全面方针的关键一环
我的理解是,去年对于效仿日本和韩国的价值提升计划是否必然会引起本地企业界和投资者的积极反响,存在一些疑虑。
但此后情况可能已发生变化。
去年2月——在EQDP宣布前几周——海峡时报指数(STI)才刚开始突破其2007年创下的高点。本专栏当时指出,该指数的上涨是由少数成分股推动的。
这些公司包括DBS、OCBC和UOB,它们当时正享受着提升的盈利能力,并向投资者返还多余资本;Hongkong Land和Singtel则在积极释放价值并重新定位其业务;而Sats和ST Engineering则进行了大胆的战略投资。
自那时以来,投资者的热情已大幅蔓延。去年,海峡时报指数录得28.8%的总回报率,只有一个成分股录得负回报。iEdge Singapore Next 50 Index则实现了26.7%的总回报率,截至年底仅有六个成分股处于亏损状态。
2025年,本地市场的证券日均成交额上涨了21%,达到15亿新元——这是自2010年以来的最高水平。
在我看来,采纳一项类似日本和韩国的价值提升计划,现在可能是维持这种看涨情绪、推动市场进入下一轮上涨的关键。
这将把市场的注意力集中在那些积极释放价值、提高盈利能力的公司上,并赋予投资者能力去推动其他公司效仿,从而形成一个估值提升的自我强化循环。
虽然此举并非灵丹妙药,但它可能是当前为恢复本地市场活力而采取的全面方针中,一个潜在的关键部分。
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet
TRX and Labuan IBFC join forces to boost Malaysia’s regional financial ambitions

Crystal Jade Fine Dining faces charge for failing to file income tax return on time

