

交易员伺机在日元问题上一决高下
继美日对日元进行历史性联合干预后,市场动荡的风险再次上升
本文由 AI 翻译,关键事实请以原文为准。
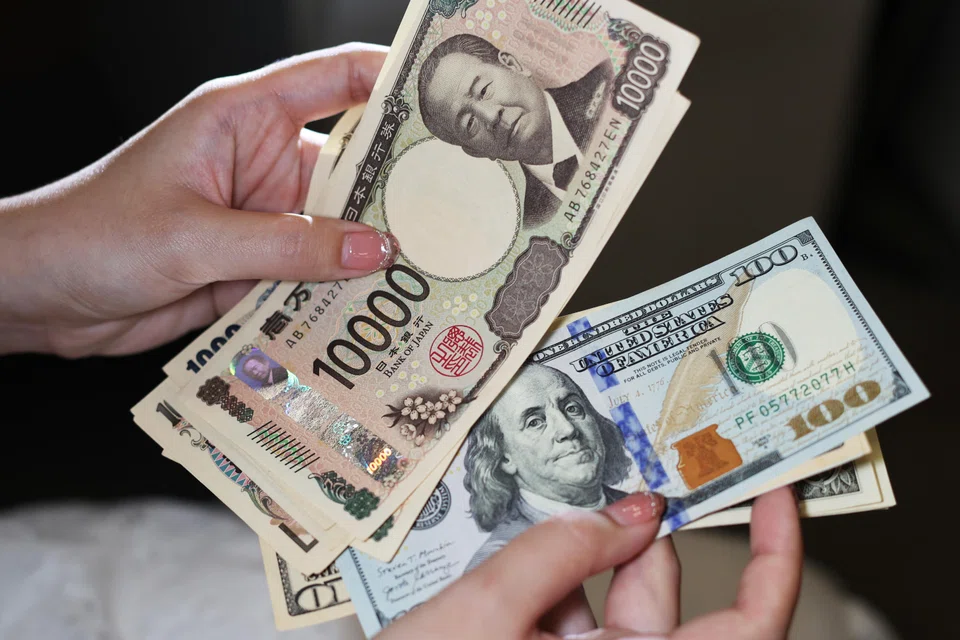
在美日为阻止日元颓势而进行历史性联合干预两周后,市场显然越来越准备好要一决高下。
两周前,在美国财政部长Scott Bessent启动自1998年以来首次对日元的双边干预后,日元确实有所回升。纽约联邦储备银行买入日元的举措,帮助美元兑日元汇率从令人咋舌的164日元高位,回落至156日元左右。
就干预行动而言,这算是取得了相当不错的成效(或者说是“物有所值”,不过在这种情况下,用欧元更贴切,因为Bessent这次选择使用的货币是欧元,而且令人惊讶的是,他并未事先征询欧洲同行的意见)。
山姆大叔在日元市场的出现,仍有可能标志着汇率的峰值。毕竟,如果有人大量抛售日元,谁知道会招致被激怒的美国政府怎样的报复呢?
贸易和国防政策都与美国如何看待自己作为全球金融超级大国的角色交织在一起,因此避免激怒这头猛兽是理性的选择。
但总体而言,市场——尤其是外汇市场——很少是由那些容易找出罪魁祸首的巨额、集中的交易所驱动。相反,它们综合了无数机构和个人的智慧(或愚蠢)。
而现在,大众正在重新加码做空日元。纽约银行的数据显示,自美国干预以来,投资者每天都在持续大量地抛售日元。这已将汇率推回至美国介入前一半的水平。美元回升至159日元,所有因素都已具备,使其可能继续走高。一场碰撞在所难免。
这部分归因于所谓的套利交易——这种现象带有令人不安的意味,因为它长期以来常出现波折和爆仓,并可能波及看似不相关的市场。
广义上说,套利交易是指投资者借入低利率的低息货币(说的就是日元),然后将其投入收益率更高或更具吸引力的资产(分别说的就是美国国债和科技股)。
套利交易时而受追捧,时而声名狼藉,是衡量更广泛投机狂热程度的一个软指标。它在当前这种低波动性的市场环境中蓬勃发展。
对于套利交易目前对日元的影响程度,分析师们的看法不一。但可以肯定的是,它在很大程度上解释了美元兑日元汇率的极端水平。
目前美国国债收益率异常之高——美国政府上周为新发行的30年期国债支付了自2001年以来的最高借贷成本。而日本的收益率根本无法跟上。一些市场观察人士则难以看到套利交易在其他领域的广泛影响。
但瑞穗银行的Masayuki Nakajima指出,日元市场的几个异常现象表明,套利交易正对日元施加着适度的压力。这些现象包括从银行东京分行向海外其他分行转移的日元迅速增加,这些资金通常用于收益率更高的外币投资。
尽管在美国干预后有所回落,但从历史标准来看,日元的投机性净空头头寸规模仍然庞大。此外,日元空头交易的时间也主要集中在伦敦和美国交易时段,这暗示着投机因素而非商业因素占主导地位。
最后,著名的日本散户外汇交易员已重返市场,正逐步重建针对土耳其里拉、墨西哥比索等高收益货币的日元空头头寸。
Nakajima表示,出于多种原因,所有这些头寸出现无序平仓的风险似乎很低。例如,日本加息的可能性已被市场充分消化,而且尽管上周五(8月14日)出人意料的疲软零售销售数据是不祥之兆,但美国经济似乎并未接近衰退。
尽管如此,他补充说:「如果平仓一旦发生,其影响可能会对从美国科技股到新兴市场金融资产等一系列广泛资产构成压力。」
但矛盾的是,正如Nakajima所指出的,日元套利交易的巨大规模本身,可能反而会限制决策者对其采取激进行动的能力。
脆弱的生态系统
归根结底,关于日元兑美元为何如此疲软的整个讨论,都围绕着同样几个问题。
只要受粘性通胀和动摇的美国货币政策信誉所推高的美国国债收益率居高不下,只要日本银行在加息问题上坚持谨慎路径,对于那些已经在这场交易中大赚一笔的庞大市场参与者群体来说,日元仍然是抛售对象。
无论是联合干预还是单方面干预,只有当这些根本性因素发生变化时,才可能真正奏效。
即便如此,决策者们无疑也意识到,市场是非常脆弱的生态系统,其中连接不同元素的线索在断裂之前往往并不明显。
日元空头们似乎愿意继续考验Bessent的胆量。如果这演变成一场更大的战斗,其他所有人都应警惕可能出现的混乱。 《金融时报》
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

If AI has a one-in-five chance of destroying us, what do we do with the remaining four?

