

Warsh在杰克逊霍尔为美联储规划前瞻性路径
这或许将是央行转变其方针的一个标志性时刻
本文由 AI 翻译,关键事实请以原文为准。
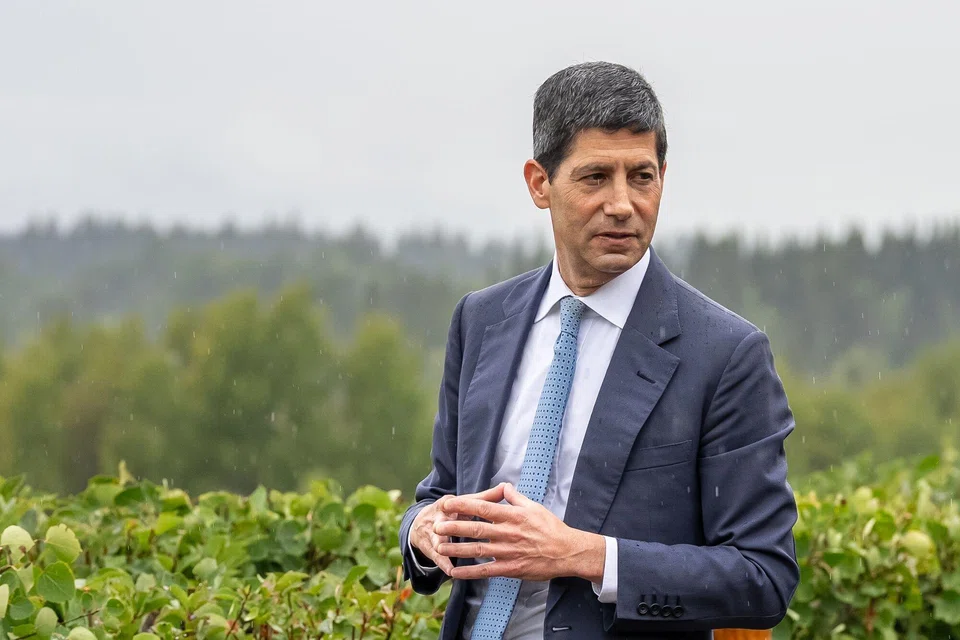
KEVIN Warsh 以美国联邦储备系统(美联储)新任主席的身份,在年度杰克逊霍尔全球央行年会上发表了首次演讲。当时,他面临着异常高涨且多种多样的期望所带来的压力。
然而,在半小时强有力的演讲中,他巧妙地阐述了短期和长期问题,极大地消除了外界的疑虑。这是好消息。不那么好的是,媒体和市场的即时焦点却集中在了他演讲中次要的部分。
我们不应低估 Warsh 在周五(8月28日)发表演讲前所面临的棘手任务:他需要取得适当的平衡,以回应那些批评市场不了解其所谓“反应函数”的声音——即在他领导下,美联储将如何应对经济变化。
与此同时,他必须遵循研讨会的初衷,探讨对经济前景和美联储政策有效性至关重要的长期问题,其中包括今年的焦点——创新。
尽管 Warsh 已有大量著述和国会证词,但一些华尔街评论员仍认为,外界对其反应函数的了解不够充分。
他们不仅想了解这方面的细节,还想知道他当前对经济的看法以及对未来政策的一些指引。而近几周来外界对通胀问题的关注度日益增加,也使情况变得更为复杂。
对反应函数和前瞻性指引的批评,尽管有所偏颇,但也是可以理解的。
毕竟,多年来,市场已经习惯了美联储依赖“数据依赖”的口号来制定政策决策、频繁发声并热衷于发布前瞻性指引的做法。
其结果是 Warsh 和包括我在内的许多人都感到遗憾的;用 Warsh 的话来说,这形成了一种“指望美联储来决定下一笔交易的市场机制”,因此,市场是在“紧盯裁判而非专注比赛”。
Warsh 坚持杰克逊霍尔会议的初衷还有其他原因。我们正处在一个历史性变革的时期,其驱动力是创新引领的转型以及经济领域中地缘政治因素的崛起。
思考长期问题的必要性
另外两项考量也凸显了思考长期问题的必要性。
首先,Warsh 的前任 Jay Powell 在其任内倾向于关注短期问题。其次,提供一个“北极星”般的愿景,以便随着时间的推移,将一个高度分裂的联邦公开市场委员会(Federal Open Market Committee)凝聚起来,这一点至关重要。
为应对这些压力,Warsh 回应了外界的强烈呼声,阐述了他对当前经济状况、美联储在就业和物价稳定双重使命下面临的风险平衡的看法,并重申了他致力于使用个人消费支出(PCE)指数作为央行首选通胀目标的承诺。
这一部分吸引了媒体最多的关注,其基调略显鹰派。
Warsh 还重申了他的观点,即前瞻性指引已经“过时”,并且它会导致“镜厅”现象的风险,在这种现象中美联储和市场会相互反馈相同的信号。
他回顾了美联储在2021年至2022年间的重大政策失误,当时,先前不正确的前瞻性指引减缓了必要的应对措施,导致消费价格通胀飙升至9%以上。
这对民众的购买力造成了严重冲击,其复合效应至今仍在影响我们。
人工智能对政策的影响
尽管如此,他演讲中最重要的部分指出了当前创新阶段为经济和政策有效性带来的问题,包括将人工智能作为“新的生产要素”所扮演的角色。
尽管这部分受到的媒体关注较少,但这是他演讲中最有趣也最重要的部分,因为该问题对经济运行、货币政策的演变和金融稳定风险都具有重大影响。这是一个亟需进行更多研究的领域。
最终,Warsh 在一个关键时刻,上演了一场央行沟通的大师课。他既回应了市场对其反应函数细节的迫切要求,更重要的是,也将生产率和人工智能所代表的更广泛的长期现实置于核心位置。
如果市场能够超越短期的头条新闻,花更多时间关注正在进行的战略转变,那么2026年的杰克逊霍尔会议很可能会被铭记为美联储再次开始引领前瞻性经济对话,而非仅仅对最新数据做出反应的时刻。《金融时报》
作者是沃顿商学院 Rene M Kern 实践教授、Allianz 首席经济顾问及 Gramercy Funds Management 主席
TRENDING NOW

Tokyo reverses baby bust with AI matchmaking and generous subsidies
In a super-aged Singapore society, we must learn to differentiate independence from dignity

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing
China opens probes into four online travel booking platforms

