

Hongkong Land 旗下基金收购滨海盛景为何迟迟未定?
庞大的资产规模可能意味着该基金需要更多时间来筹集股权资本
本文由 AI 翻译,关键事实请以原文为准。
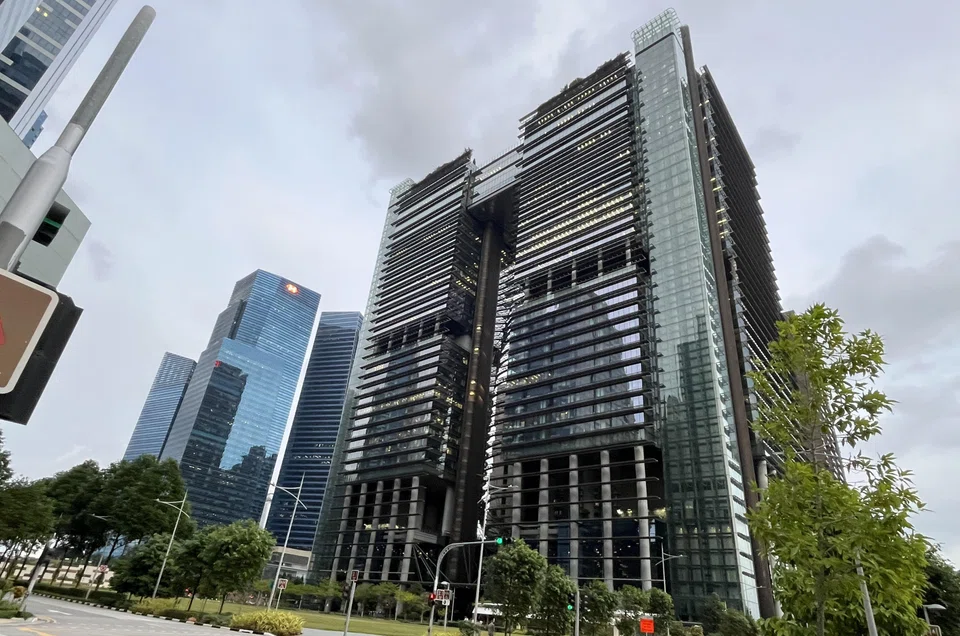
【新加坡】数月以来,市场观察人士一直预期 Hongkong Land 将宣布收购滨海盛景 (Marina One) 的商业部分。
该资产要价约57亿新元,包含约188万平方英尺(sq ft)的可出租净面积,其中包括保费甲级办公空间和14万平方英尺的零售空间。
该项目是 M+S 开发的综合用途项目的一部分,M+S 是马来西亚主权财富基金(sovereign wealth fund, SWF)国库控股 (Khazanah Nasional) 与新加坡国家投资机构淡马锡 (Temasek) 按60:40比例成立的合资公司。
这个综合开发项目于近十年前完工,地契为99年租赁地契,从2011年7月1日起算,目前剩余约83年零9个月。
今年早些时候,Hongkong Land 启动了开放式的新加坡核心私人房地产基金 (Singapore Central Private Real Estate Fund, SCPREF)。这是集团在新任首席执行官 Michael Smith 于2024年4月上任后,朝着房地产基金管理新方向转型的战略举措之一。
该基金在成立之初拥有价值82亿新元的资产。
这些资产包括由 Hongkong Land 注入的滨海湾金融中心1号和2号塔楼、滨海湾联通广场和莱佛士码头一号各三分之一的股份,以及莱佛士连路一号的全部权益。
该公司是该基金的普通合伙人和管理人,并在基金成立时持有多数股权。
该基金的初始投资组合还包括从主权财富基金卡塔尔投资局 (Qatar Investment Authority, QIA) 手中收购的亚洲广场一号楼的全部权益。
随后,SCPREF 以约11亿新元的价格收购了位于乌节路的会德丰广场,根据2026年6月30日的估值,该基金的资产管理规模 (assets under management, AUM) 增至94亿新元。
收购滨海盛景对 Hongkong Land 为何重要
如果 SCPREF 按市场普遍预期收购滨海盛景资产,其资产管理规模将一举达到150亿新元的目标。
滨海盛景通过意向书征集活动进行销售;首轮报价已于今年上半年截止。
七月下旬,《商业时报》(The Business Times) 报道称,竞标甄选过程仍在进行中。业内观察人士表示,Hongkong Land 为该物业出价最高,但其报价附带了一系列销售协议条件。
该资产的另一竞标者是丰树产业 (Mapletree Investments)。作为淡马锡的子公司,丰树产业曾与马来西亚的 UEM Sunrise 共同担任滨海盛景开发项目的项目经理。
市场认为,丰树产业参与竞购滨海盛景的办公和零售空间,为 M+S 确保一个可观的退出价格提供了一些竞争。
据报道,在条款最终敲定之前,M+S 曾计划最早在八月份将该物业授予中标者。
两个月过去了,交易仍无任何迹象。一些行业观察人士表示,其中可能存在复杂情况,或与持有滨海盛景商业部分的特殊目的公司的股份出售有关。
另一种可能是,国库控股和淡马锡可能被要求以 SCPREF 基金单位的形式,来接收出售滨海盛景的部分款项。
阻碍 SCPREF 与 M+S 就滨海盛景达成交易的主要原因,可能是此次交易的巨大规模。这笔超过50亿新元的交易,将是新加坡最大的单体资产房地产投资交易之一(不包括关联方交易)。
除 Hongkong Land 外,QIA 和 APG Asset Management 也是该基金的创始投资者。SCPREF 的其他投资者还包括一家知名的东南亚主权财富基金。
当 Hongkong Land 在2月3日启动 SCPREF 时,就已明确表示该基金正在商谈引入更多机构投资者。
或许 SCPREF 需要更多时间,从该基金的现有和/或新投资者那里筹集必要的股权资本。
假设滨海盛景的办公和零售空间定价为55亿新元,并以50%至60%的贷款为收购融资,SCPREF 仍需筹集22亿至27.5亿新元的股权资本。
投资者对新加坡写字楼的兴趣减弱
与六个月前相比,目前投资者对新加坡大宗写字楼资产的投资意愿有所减弱。
对于像滨海盛景这样的3A级中央商业区写字楼资产,其净收益率(目前约为3%至3.5%)与借贷成本之间的利差预计将收窄。长期限贷款的固定利率已经上升。
目前,一些机构投资者要获得其投资委员会批准购买新加坡写字楼,可能颇具挑战。
当前新加坡写字楼市场的紧张状况,主要是由中央商业区的供应限制所驱动,而非强劲的需求。
在人工智能 (AI) 进一步普及和灵活工作安排依然存在的背景下,期望写字楼需求呈指数级增长是不切实际的。
对于主权财富基金和其他机构投资者而言,其他领域,即使是在新加坡境内——如零售商场、物流、数据中心和生命科学——或其他另类投资,都提供了更具吸引力的回报。
风险分散也是一项重要策略。投资者可能不愿意将大量资金锁定在单一的新加坡写字楼资产或单一基金中。
是时候调整策略了吗?
鉴于以上种种考量,Hongkong Land 和 SCPREF 在滨海盛景的收购计划上将何去何从?
该基金可以调整其策略。它可以进行一系列规模较小的收购,而非购买像滨海盛景这样的巨型资产,同时继续专注于新加坡中央商业区和乌节路地区的高质量、创收型商业资产。
SCPREF 可能只是需要更长的时间来达到其资产管理规模的目标。
另一种选择是,Hongkong Land 可以为 SCPREF 寻找一个合作伙伴——甚至可能是竞争对手——共同收购滨海盛景。市场观察人士认为,在 M+S 财团内部,可能国库控股更渴望退出滨海盛景项目。
丰树产业的母公司淡马锡,可能愿意再持有一段时间其在该资产中40%的股份。一种可能的情景是,淡马锡将其股份转让给丰树产业,而 SCPREF 则收购国库控股持有的60%股份。
另一方面,丰树产业也可能继续推进其竞标,以收购滨海盛景办公和零售空间的全部权益。其出价可能低于 SCPREF,但对卖方提出的条件可能更少。
实际上,从淡马锡集团的角度来看,获得滨海盛景资产完全控制权的支出,将仅限于国库控股持有的那60%股份。
丰树产业对该资产了如指掌。
对于这家大型房地产集团而言,或许现在是在本土市场完全拥有一项保费甲级中央商业区写字楼资产的大好时机。
TRENDING NOW

Ex-Nvidia CEO Jensen Huang carried a secret for more than a year. It led to his downfall

South-east Asia has lost Nvidia’s best salesman

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Jensen Huang discusses comeback as Nvidia CEO with allies: report

