

需求坚韧、利率偏低 第三季工业房地产价格与租金双双上涨
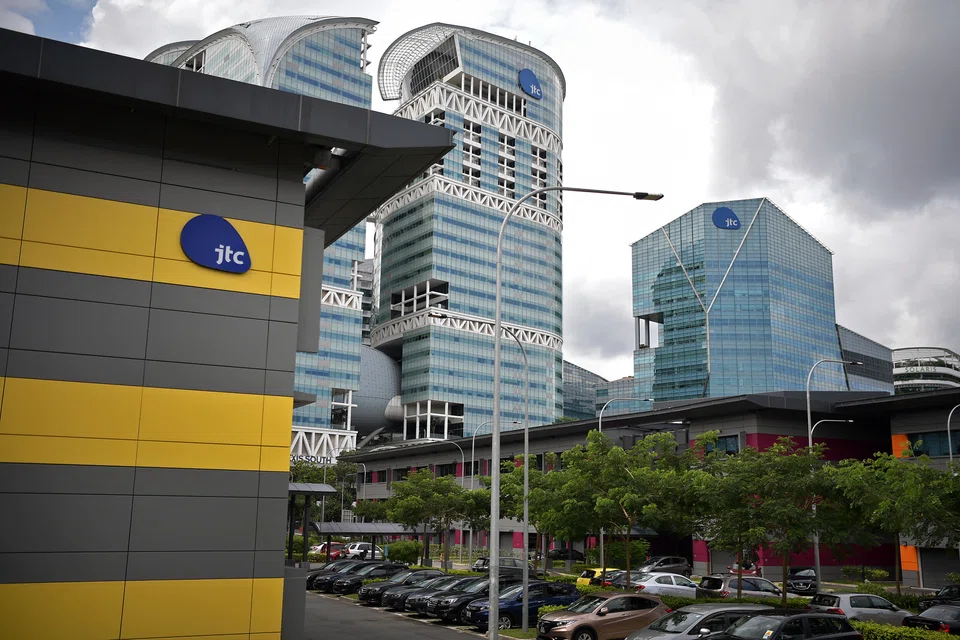
裕廊集团表示,约30万平方米的新工业空间可在第四季完工。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 尽管整体入住率略有下降,但在坚韧的需求和低利率的支撑下,2026年第三季度的工业房地产价格和租金同比 (yoy) 上涨。
裕廊集团 (JTC) 周四 (10月22日) 发布的季度报告显示,工业房地产价格指数环比 (qoq) 上涨1%,同比上涨4.2%。租金指数则环比上涨0.5%,同比上涨2.1%。
整体入住率较上一季度下滑0.2个百分点至88.9%,主要受租户迁出待重建的旧工厂以及郊区商业园需求疲软所拖累。
按资产类别划分,单用户工厂空间的入住率在第三季环比下降0.2%至89.1%。价格上涨0.8%,租金上涨0.7%。
工业厂房空间的入住率环比下降0.2%至90.3%。第三季其价格指数增长1.1%,租金指数上涨0.3%。
商业园空间的租金指数环比增长0.1%,第三季入住率为77.2%。仓库空间的租金环比增长1%,本季入住率为89.7%。
工业厂房空间、单用户工厂空间、商业园和仓库的租金分别同比上涨1.6%、3.1%、0.7%和2.8%。
裕廊集团指出,新工业空间有“良好的后续供应”,截至9月底,约30万平方米 (sq m) 的此类空间可在第四季完工。
在即将到来的供应中,单用户工厂空间约占56%,仓库空间占另外的44%。
在2027年至2030年间,预计平均每年将有120万平方米的工业空间完工,其中59%是已有预先承诺需求的单用户工厂空间。
相比之下,过去三年新完工的工业空间平均每年约为100万平方米。
在第三季度,裕廊集团颁发了两份招标,一份是位于大士14道6号的单用户开发项目,另一份是位于大士13道5号的工业厂房开发项目。
位于大士14道6号的地段招标吸引了三份投标,而另一个地段则吸引了五份投标。
裕廊集团表示,收到的投标反映了“市场对工业厂房地段的浓厚兴趣”。
另一项位于Jalan Besut的单用户开发项目招标未被授予,因为每平方米容积率500新元的最高出价未达到保留价。
在第三季度,裕廊集团共向工业家分配了80,400平方米的现成工业设施 (RBF) 空间,其中包括31,300平方米的高层空间和44,300平方米的有地工厂空间。
裕廊集团指出,第三季度回收的现成工业设施总面积为105,800平方米,其中约71%是由于租约自然到期或公司整合业务。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






