

在新私宅项目推出的带动下,第四季度房屋销量有望复苏,价格预计将进一步上涨
第三季度住宅价格上涨1.4%,但销量放缓;分析师预测全年价格涨幅为3%至5%
本文由 AI 翻译,关键事实请以原文为准。
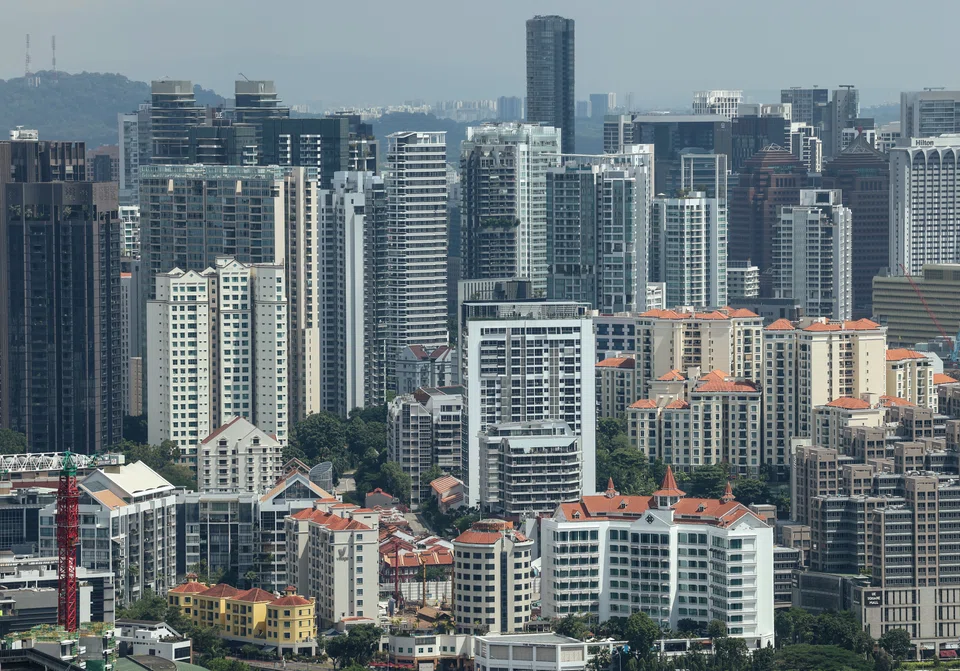
【新加坡】2026年第三季度,私宅价格创下七个季度以来的最快涨幅,但购买活动显著放缓。不过,随着几个主要项目即将入市,预计第四季度的销售势头将会回升。
市区重建局的私人住宅价格指数在第三季度上涨了1.4%,涨幅高于上一季度的0.5%,并将九个月的累计价格涨幅推高至2.8%。
尽管交易量有所回落,但价格增长依然强劲。农历七月在一定程度上抑制了市场活动,整体市场情绪也较为平淡。
销量下滑在发展商的新盘销售中尤为明显。第三季度共售出1183套新私宅(不包括执行共管公寓),环比下降44.7%。发展商共推出1140个单位,较第二季度的1783个单位减少了36.1%。
分析师指出,虽然第三季度是季节性淡季,但房屋销量与去年同期相比也有所下降。
戴德梁行(Cushman & Wakefield)的新加坡及东南亚研究部主管Wong Xian Yang表示:“从季度来看,2026年第三季度所有类型的销售量均有所放缓。”他指出,楼花转售下跌了16.5%,转售交易环比微跌0.3%。

Wong补充道,2026年前三季度的总销量达到16707个单位,与去年同期相比下降了约16%。
多数人预计,全年发展商销售的新单位总数将在7000至8000个之间。世邦魏理仕(CBRE)的新加坡及东南亚研究部主管Tricia Song指出,这将是“在2025年录得1万零815个单位的超常销售后的一次放缓,并且低于五年(2021 – 2025年)平均的8766个单位”。
即将推出的项目
Song表示,虽然第三季度的销量放缓,但“预计第四季度的销售势头将回升”。
最后一个季度将迎来三个主要项目——位于湖畔的Lucerne Grand、位于诺维娜的The Serra Residences以及位于汤申上的Thomson Reserve——共计将增加近2000套私宅单位。
位于其余的中区(RCR)的大型项目Thomson Reserve共有1268个单位,将于10月31日推出,起售价为每平方英尺2608新元。
Realion (OrangeTee & ETC)的首席研究员兼策略师Christine Sun预计,鉴于Thomson Reserve的规模和预期定价,它将推高第四季度的整体价格指数。自上周六(10月17日)预展以来,该项目的示范单位已吸引了2万3000名访客,经纪人预计市场反应将会非常热烈。
随着新盘价格推高负担能力的门槛,转售市场可能会变得更加活跃。Newmark研究部主管Wong Shanting表示:“更高的新房价格可能会使转售私宅对买家更具吸引力。取消15个月的等待期也可能促使一些私宅业主转向组屋转售市场,特别是那些希望调整住房大小的业主。”
因此,Newmark将其对转售和楼花转售总交易量的预测从1万3000至1万4000个单位,上调至1万4000至1万5000个单位,理由是住宅竣工量增加以及新旧房地产之间的价差扩大。
戴德梁行表示,尽管购买情绪更为谨慎,但有限的库存继续支撑着价格。未售出库存环比增长26.7%至1万9076个单位,但仍低于十年平均水平的2万1498个单位。
戴德梁行的Wong指出,目前的库存水平继续支撑着发展商对土地的购买意愿,“尽管他们在竞标时已变得更加挑剔”。
分析师预测,全年房价将以3%至5%的涨幅收官。
第三季度的价格增长主要由有地住宅和中央区以外(OCR)的非有地住宅带动,分别上涨2.9%和2.3%。核心中区(CCR)的价格上涨了0.3%,而其余的中区(RCR)的价格则保持不变。
ERA首席执行官Marcus Chu表示,Dunearn House和Lentor Gardens Residences各自售出了超过60%的可用单位,为价格指数的增长做出了贡献。
Huttons Asia首席执行官Mark Yip指出,2026年前九个月,中央区以外(OCR)的非有地住宅价格上涨了4.4%,超过了2025年全年的3.2%涨幅。与此同时,第三季度OCR的交易量下降了27.2%,他将其归因于买家的“负担能力担忧”。
租赁市场展望
与此同时,租赁市场势头有所回升,第三季度租金上涨1.3%,高于上一季度的0.7%。然而,增长并不均衡,主要由中央区以外(OCR)大众市场3.1%的租金跳涨所带动,而核心中区(CCR)的租金则下滑了0.3%。
随着竣工住宅库存的增加,已建成私宅的空置率从6.4%上升至7.2%。尽管如此,租赁活动依然强劲,PropNex指出,第三季度共签订了2万8423份租赁合同,是自1995年以来最高的季度数据记录。
Wong表示,戴德梁行预计2026年私人住宅租金将上涨高达3%,而2025年的涨幅为1.9%,这得益于“有限的供应以及来自国际学生的稳定需求”。
他补充说,预计2026年将有7783个新私人住宅单位竣工,远低于十年年均的1万零837个单位。
预测全年租金将增长2%至3%的世邦魏理仕的Song提醒说:“租赁过程可能需要更长时间,因为租户变得更具选择性,房东之间也在争夺优质租客,尤其是在招聘放缓的情况下。”
Realion的Sun表示:“人工智能重塑了就业格局,可能会取代一些工人,但同时也创造了新的职位,并吸引了与人工智能相关的企业和人才来到新加坡。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Inside Jensen Huang’s last hours as Nvidia CEO

Higher rates, weaker spending: Is the Philippines entering stagflation?

‘I’ll be buying more’: Singapore investors pour into Nvidia shares on Jensen Huang’s exit
Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

