

投资者聚焦新加坡共享居住与香港学生公寓,亚太区居住领域迎来138亿美元投资热潮
由于日本和澳大利亚等成熟市场的强劲需求推高了价格、压缩了收益率,机构投资者正转向新市场寻找机会
本文由 AI 翻译,关键事实请以原文为准。
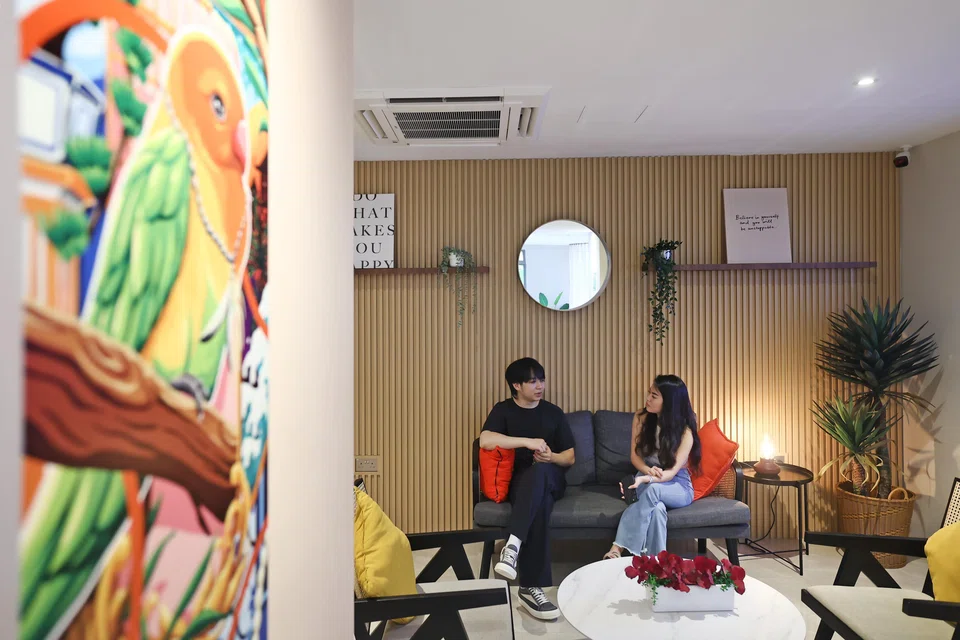
【新加坡】随着亚太区(Apac)居住领域的投资热潮从日本和澳大利亚延伸至其他市场,机构投资者对新加坡的共享居住和香港的学生公寓兴趣日益浓厚,吸引了PGIM和BlackRock等公司的资本。
凯德投资 (CapitaLand Investment, 简称CLI) 的一份报告显示,涵盖各类租赁住房的居住领域投资额在2025年同比增长38%,达到138亿美元。在所有房地产领域中,其增速位居第二,仅次于老年公寓。
凯德投资的报告称:“租金增长也持续超过通货膨胀和利率,在保护实际收入的同时,与融资成本保持了正利差。”
全球最大的资产管理公司BlackRock目前将日本和新加坡列为亚太区两个最具吸引力的居住领域市场。该公司认为,投资者可以在这两个市场获得可观的收益率,且无需承担重大的规划或开发风险。
BlackRock亚太区房地产主管兼首席投资官Hamish Macdonald表示:“日本市场规模成熟,能提供防御性收入;而新加坡市场规模较小,但正在快速机构化,具有可观的增值潜力。”
与此同时,保德信的资产管理业务部门PGIM已在亚太区居住领域投资了18.5亿美元,其中一半以上投向了澳大利亚、日本和新加坡等主要市场。2025年,该领域占其收购和贷款活动的60%。
居住领域占PGIM全球房地产投资组合的约23%,价值超过500亿美元。
房地产投资公司SC Capital Partners的主席兼创始人Suchad Chiaranussati表示,投资者对日本多户型住宅和澳大利亚学生公寓等成熟市场的强劲需求,已推高了价格并压缩了收益率。
“对于增值型和机会型资本而言,焦点正日益转向在每个市场中寻找下一个可以机构化的居住子领域。”
PGIM亚太区房地产主管David Fassbender表示,对于学生公寓和共享居住而言,最具吸引力的市场通常兼具住房负担能力挑战以及稳定或增长的年轻人口。他补充道:“新加坡和香港就具备了其中许多特征。”
凯德投资的研究表明,在冠病疫情期间以及2022年至2024年的全球加息周期中,居住领域是唯一一个投资额实现增长的房地产板块。在此期间,办公和零售领域的投资额大幅下滑,而居住领域的投资额则分别增长了51%和18%。
报告指出,尽管日本的多户型住宅领域长期在亚太区居住领域投资中占据主导地位,但其投资额份额已从2019年的约75%降至2025年的约50%。与此同时,资本流向了澳大利亚的先建后租和定制化学生公寓(PBSA)市场,以及新加坡的共享居住领域。香港的定制化学生公寓和韩国的居住市场也属于其他新兴市场。
凯德投资私募业务的住宿和居住领域全球主管兼凯德投资澳大利亚首席投资官Rahul Bharara表示:“许多亚太区的居住细分市场如今已具备透明度、可扩展性和运营深度,这为全球资本创造了更广阔的可投资范围。”
他指出,单人家庭的增加、家庭规模的缩小,以及跨境流动和国际学生的持续涌入,正在推动区域需求并加剧住房负担压力。
新加坡市场崭露头角
BlackRock的Macdonald表示,在新加坡,市场降温措施、高拥屋率、公共住房的供应以及交易成本等因素限制了传统的机构性租赁住房发展。这使得投资转向了服务式公寓和酒店等居住和住宿业态。
亚太区房地产新加坡、东南亚和韩国市场主管Andrew Lee表示,BlackRock已在这个城市国家的居住领域进行了多项收购,因为该市场具有“韧性、供应有限和结构性增长的强大组合”。
最近,《商业时报》于6月报道称,BlackRock据传正在对位于南桥路/克罗士街地区的辉盛坊凯贝丽酒店—中国广场(Capri by Fraser China Square)进行独家尽职调查,拟以3.3亿新元收购这家拥有304间客房的酒店。
Lee补充说,稳定资产的投资理由“已经非常充分”,因为它们通常能产生相对于借贷成本可观的收益利差。“对许多投资者而言,更大的挑战在于如何获得有吸引力的投资机会。”
凯德投资的报告指出,2023年至2025年间,新加坡的共享居住房间库存增长了17%,这主要通过对现有资产的适应性改造和转换实现。
在2022年1月至2025年8月期间,该领域吸引了14亿新元的投资,但仅占新加坡总租赁库存的6%。
报告指出,新加坡共享居住的收益率处于约4%的紧张水平,但Bharara认为这并非障碍。他说:“在全球范围内,由于现金流的韧性,居住资产在各行业中的交易收益率是最低的。”
本土运营商Coliwoo和The Assembly Place的上市计划也可能拓宽退出渠道。Bharara说,首次公开募股“标志着共享居住作为一种可扩展的平台业务,而非零散的生活方式概念,正获得更广泛的接受”。“这会随着时间的推移,为资本循环提供更广阔的潜在途径。”
香港学生公寓投资热潮
在香港,学生公寓的交易额从2024年的13亿港元增至2025年的33亿港元(约合4.209亿美元),增长了一倍以上。这得益于政府于去年7月推出的“城市旅舍”计划,旨在加速将商业建筑改建为定制化学生公寓(PBSA)。
凯德投资估计,到2028/29学年,该市将面临7万至9万个床位的短缺。改建后的资产收益率可达4.5%至5%,高于写字楼、服务式公寓和住宅的回报率。
Chiaranussati说:“香港的定制化学生公寓对我们来说已是一个极具吸引力的领域,我们已经评估了一段时间。”SC Capital近期投资了香港南区的一处住宅资产,并看到了重新定位该物业、以满足高品质住宿需求的机会。
将学生公寓列为其四大核心领域之一的丰树产业 (Mapletree Investments) 表示,香港拥有强劲的基本面,包括不断增长的非本地学生入学人数、排名靠前的学校以及学生公寓的严重供应不足。一位发言人表示:“这可能在未来创造投资机会,我们将继续评估市场。”
除学生公寓外,丰树产业在亚太区居住领域也有投资布局,其在胡志明市拥有服务式公寓资产。
通过私募基金投资
吉宝 (Keppel) 房地产首席投资官Bridget Lee表示:“在亚太区大部分地区,居住领域仍相对处于起步阶段,许多市场上的核心、稳定型产品供应有限。寻求在该领域投资的投资者通常会通过私募基金进行,因为私募基金在寻求增值和开发机会方面具有更大的灵活性。”
吉宝在其旗舰私募基金——可持续城市更新策略基金和吉宝教育资产基金系列中,持有共享居住和定制化学生公寓资产。
在澳大利亚和新西兰,吉宝采取了投资组合聚合策略,将悉尼一处商业地产改建为共享居住资产,并与奥克兰大学合作在奥克兰开发了一处定制化学生公寓资产。
在凯德投资,像凯德雅诗阁亚洲居住基金II (Clara II) 这样的私募基金专注于增值机会,而其上市的酒店信托——凯德雅诗阁信托 (CapitaLand Ascott Trust) 则持有稳定资产。
去年11月,Clara II 完成最终募集,通过该基金及相关投资工具共获得超过6.5亿美元的股权承诺和联合投资。Clara II 收购了东京一家表现不佳的酒店,将其重新定位为共享居住物业“lyf 涩谷东京”,并在18个月内成功出售,获得了超过基金目标回报两倍的收益。
凯德投资旗下的住宿业务部门雅诗阁 (The Ascott),通过其共享居住品牌lyf管理着超过8100个在营和在建单元。该投资组合遍布亚太和欧洲16个国家的29个城市,物业由凯德雅诗阁信托、凯德投资管理的私募基金以及第三方业主所有。
在新加坡,雅诗阁运营着五家lyf品牌物业,拥有超过1200个单元。
尽管如此,居住型房地产要成为核心机构资产类别仍有很长的路要走。
与西方的差距是巨大的。Bharara引用的世邦魏理仕(CBRE)数据显示,自2019年以来,居住领域仅占亚太区商业房地产投资总额的6%,而美国和欧洲的这一比例分别为44%和27%。
Fassbender表示:“主要的制约因素不是需求,而是规模化能力。”他指出,许多亚太市场仍然碎片化,大型运营平台的数量少于美国和欧洲。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

DBS wants to be ‘Asian bank for Asians’ rather than global bank: CEO Tan Su Shan

Ex-Goldman trader builds mini pod shop in Singapore with offbeat hires

Asean’s challenge is to become resilient against global geopolitics: former Indonesia trade minister

