

“不再是普涨潮”:第四季度新盘将考验购房需求
新盘供应减少,高房价下买家变得更加挑剔
本文由 AI 翻译,关键事实请以原文为准。
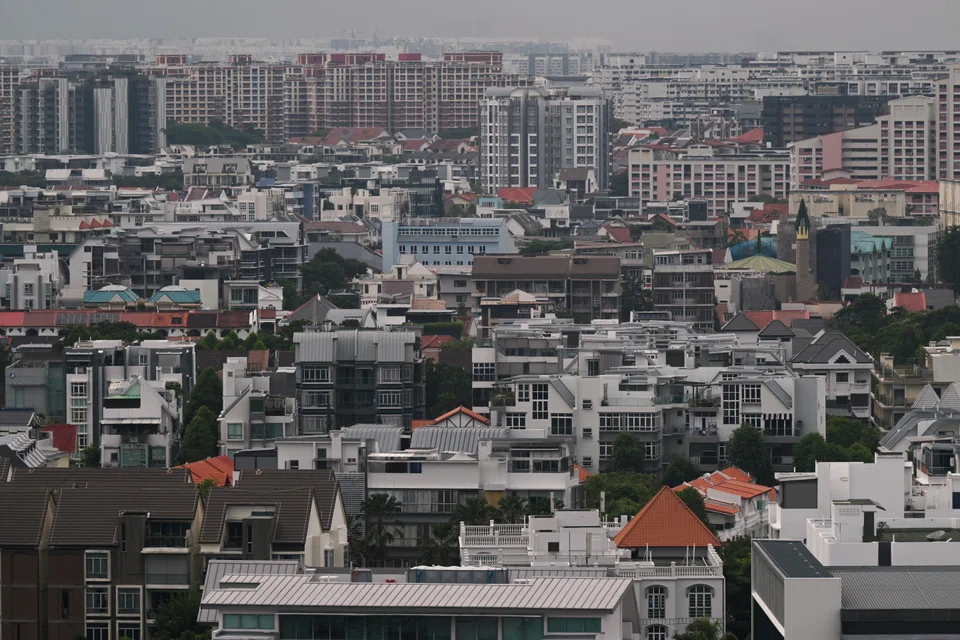
[新加坡] 尽管新加坡住宅市场在2025年大幅反弹后的狂热购买势头似乎有所降温,但业内人士表示,需求基本面并未减弱,并将面临考验。
分析师表示,今年迄今为止,较为平淡的新盘推出日程导致新屋销量下降。随着市场消化过去两年已推出的大量新项目——其中许多项目都取得了近乎售罄的销售成绩——买家正变得更加挑剔和对价格敏感。
ERA新加坡首席执行官 Marcus Chu 表示:“开发商已不再是顺着普涨的潮流销售,并非每个新盘都能平等受益。现在每个项目都必须凭自身的实力来赢得需求。”
分析师表示,即将在第四季度推出的一系列新盘将成为定价和需求的“试金石”。
凯德地产 (CapitaLand Development, CLD) 新加坡投资与开发董事总经理 Chew Peet Mun 表示,市场在经历了一段强劲的活跃期后已经恢复正常。
他补充道:“随着更多新开发项目进入市场,如今的购房者有更多选择。当前的环境并非预示着需求转变,而是反映了市场的基本面回归。”
今年10月,凯德地产、华业集团 (UOL Group) 和新加坡置地 (SingLand) 计划推出位于汤申路上段、拥有1268个单位的 Thomson Reserve 项目。
博纳产业 (PropNex) 估计,该项目是2026年剩余时间内可能推出的约2300个新私人住宅单位(不包括执行共管公寓 (ECs))之一。其他项目包括森联集团 (Sim Lian) 在荷兰区推出的212个单位的 Amberwood(9月11日开始预展);城市发展 (City Developments Ltd) 在裕廊湖畔 (Lakeside) Drive 推出的570个单位的 Lucerne Grand;以及远东机构 (Far East Organization) 在诺维娜推出的拥有133个单位的永久地契项目 The Serra Residences。
戴德梁行 (Cushman & Wakefield) 新加坡和东南亚研究主管 Wong Xian Yang 表示,鉴于近期新盘的健康吸纳率和相对较低的未售库存,Thomson Reserve 和 Lucerne Grand 将成为检验潜在买家需求的“试金石”。
博纳产业研究部 (PropNex Research) 援引市区重建局 (URA) 的数据显示,2026年前七个月,开发商售出了4885个新私人住宅(不包括执行共管公寓),与去年同期的5527个单位相比下降了11.6%。
同期推出的单位数量下降幅度更大,从6334个单位减少至4516个单位,降幅为28.7%。
博纳产业首席执行官 Kelvin Fong 指出,2026年前七个月,开发商的销量比推出量高出8.2%,而一年前同期的销量则比推出量低12.7%。
第一太平戴维斯新加坡 (Savills Singapore) 的研究与咨询执行董事 Alan Cheong 也观察到,交易量主要受到新盘推出减少的限制,并表示这些数据表明买家需求大致保持稳定。
通过比较推出量大致相似的时期,第一太平戴维斯发现,2026年前四个月的销售与推出比率为1.09,而2025年前三个月的比率为1.08。
从1月至7月的数据来看,第一太平戴维斯发现,今年的销售与推出比率上升至1.08,高于1.05的五年平均水平,也是自2022年以来首次超过1。
但 Alan Cheong 表示,最近推出的项目显示吸纳率有所放缓。
7月份推出的项目平均吸纳率低于55%,而5月份推出的项目为63.9%。6月份没有新项目推出。
他补充说,虽然这些比率“从历史标准来看仍然健康”,但明显低于过去几年通常观察到的水平,当时新盘在首个推出周末的吸纳率常常超过70%。
Alan Cheong 表示,在房价上涨、经济不确定性和选择范围更广的情况下,买家可能正变得更加挑剔和对价格敏感。
今年有两个定价在大致相同每平方英尺价位的项目,销售结果却截然不同。Tengah Garden Residences 在4月推出时售出了其863个单位的99%,平均价格为每平方英尺2120新元;而拥有540个单位的 Narra Residences 在1月推出时售出了25%,价格为每平方英尺2180新元。
世邦魏理仕 (CBRE) 新加坡和东南亚研究主管 Tricia Song 表示,Tengah Garden Residences 受益于其相对可负担的入门价格、作为登加 (Tengah) 首个私人公寓的先发优势,以及可直接通往即将建成的地铁站和零售部分。
Tricia Song 表示,Narra Residences 所在的牛奶场 (Dairy Farm) 地区更为成熟,步行至地铁站的距离也更远,因此其“转型故事”的吸引力较小。
从更广泛的角度来看,她认为这种市场放缓是一个“暂时停顿”,因为买家群体正在为即将推出的大型项目积蓄力量。
世邦魏理仕新加坡住宅服务主管 Linda Chern 表示,在新盘推出减少和新房价格上涨的背景下,一些买家可能已经转向二手市场寻找更具价值的房产。
根据世邦魏理仕的数据,2026年第二季度,转售交易占私人住宅总销量的62%,高于2025年第三季度的52%。
随着土地成本的上升推动售价上涨,更大部分的新房正以更高的总固定金额定价。
SRI 发现,在2026年前七个月,售价在200万新元及以上的房屋占新建非有地私人住宅销量的61%,高于一年前的53.9%。
SRI 研究与数据分析主管 Mohan Sandrasegeran 表示:“如果一个项目具有地理位置、交通便利性、单位配置或长期价值等吸引人的特质,买家可能仍然愿意接受更高的购买价格。”
ERA 的 Marcus Chu 指出,250万新元是新建非有地私人住宅的一个重要心理可负担性门槛。
根据 ERA 引用的市区重建局房地产资讯系统 (Realis) 数据,从1月到8月,低于该价格的房屋占月度销量的41%至74%。
博纳产业预测2026年新私人住宅销量约为9000套,而 ERA 预计为8000至9000套。世邦魏理仕预计全年销量在7500至8500套之间,价格增长2%至4%,前提是市场不出现重大冲击。
2025年,开发商售出了10815个新单位,与2024年售出的6469个单位相比,激增了67%。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Brokers maintain ‘buy’ on CDL despite investor reservations over strategic review

Deal between tycoon friends sparks scrutiny of Philippine power sector

Hwa Seng Builder, two China companies win S$1.2 billion Tuas Road Viaduct phase two contracts

