

第二季度购房能力承压,房地产从业者对郊区住宅市场前景感到悲观
新加坡国立大学(国大)调查显示,全球经济放缓和利率上升仍是未来半年的主要风险
本文由 AI 翻译,关键事实请以原文为准。
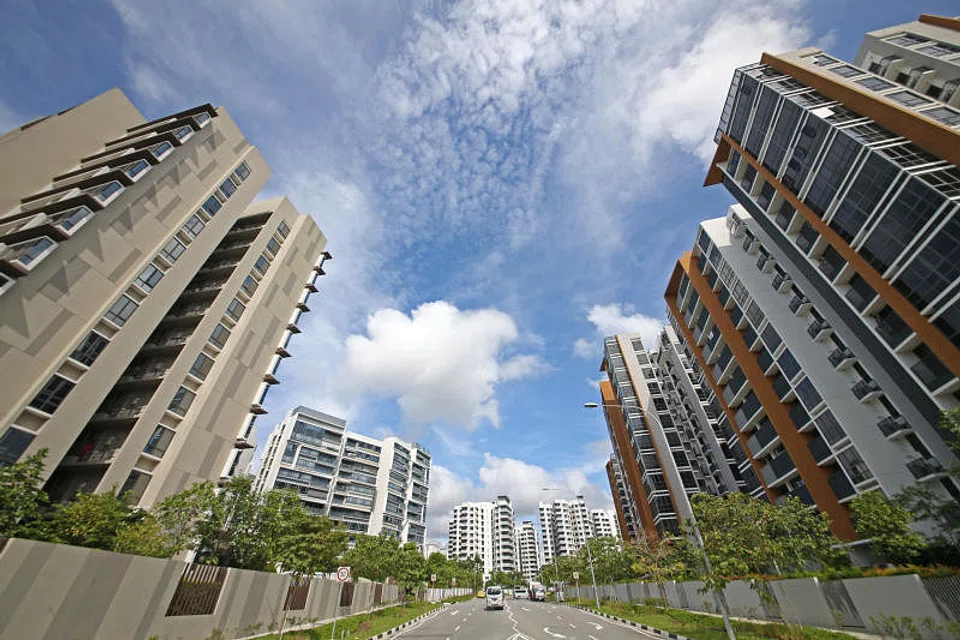
【新加坡】由于购房负担能力问题引发担忧,房地产从业者对大众市场的郊区住宅领域日益感到悲观,市场情绪已转为负面。
根据新加坡国立大学(国大)房地产与城市研究院 (Ireus) 于周四(9月24日)发布的季度调查,行业对郊区住宅市场的情绪在第二季度出现急剧逆转,其当前净差额从此前的15%降至-14%。
Ireus 主任 Qian Wenlan 指出,这是一年多来该指数首次录得负值。未来净差额为-5%。
相比之下,高端住宅领域则更为乐观,当前净差额微升至9%,但未来净差额为-14%。净差额代表持积极情绪和消极情绪的受访者比例之差。
Qian 教授表示,高端住宅市场和郊区住宅市场之间的分化,反映了“需求阻力、供应压力和政策动态”的综合影响。
她表示,大众市场的郊区住宅主要由本地自住业主和组屋提升者驱动。但在供应紧张、新楼盘价格屡创新高的情况下,购房负担能力已成为一个“更繁重的制约因素”。
Qian 教授说,预购组屋和执行共管公寓的月收入上限提高,也扩大了政府补贴住房选择的范围,这可能会缓解郊区私人市场的“紧迫性”。
此外,她认为政府取消私宅业主购买公共住房需等待15个月的政策,可能导致私人转售房源激增。这将增加郊区住宅的供应,因为“业主们急于在强制性的六个月出售期限内完成交易”。
Qian 教授说:“相比之下,高端住宅市场在独特的买家群体和明显的避险需求支撑下,表现依然坚挺。”
“当大众市场在艰难应对购房能力上限时,高端和豪华住宅的销售则由资金雄厚的买家支撑,他们寻求将此作为一种良好的投资资产类别和可靠的财富储存手段。”
尽管郊区住宅市场表现疲软,但新加坡房地产高管的整体情绪在第二季度有所好转。
Qian 教授将此改善归因于今年上半年“好于预期的表现”所支撑的、更为乐观的经济前景。
经济同比增长了6.1%。仅在第二季度,国内生产总值就增长了5.9%,仅略低于第一季度6.3%的增幅。
在人工智能投资驱动的全球热潮下,政府于8月将其2026年的经济增长预测从之前的2%至4%上调至4.5%至5.5%的区间。
这一“强劲的经济表现”将综合情绪指数(一个衡量总体市场情绪的指标)从前一季度的4.9推高至第二季度的5.6。
当前情绪指数(追踪过去六个月的情绪变化)从上一季度的4.9升至5.6。未来情绪指数(追踪未来六个月的情绪变化)也同样从第一季度的中性水平5.0攀升至第二季度的5.5。
此次反弹之前,第一季度因中东冲突导致地缘政治紧张局势加剧,市场情绪曾略有下滑。Qian 教授当时表示,新加坡此前大部分的乐观情绪被“对严峻外部风险的预期”所取代。
商业领域
商业房地产引领了更广泛的复苏。
尤其是办公楼领域,其当前净差额跃升至36%,为数年来的最高水平,未来净差额则为27%。
一位受访者指出,原因是市场新增供应有限以及经济前景更为强劲。
其他表现良好的商业领域包括商业园和高科技空间、酒店和服务式公寓,以及工业和物流地产。
尽管前景总体向好,但81.8%的受访者仍将全球经济放缓列为市场未来六个月面临的首要风险之一,这一比例高于上一季度的75%。
日益加剧的通胀压力和借贷成本也是关注的焦点,81.8%的受访者在第二季度将其视为担忧因素,高于第一季度的80%。
其他风险包括失业(59.1%的受访者提及)、新增开发用地供应增加(22.7%提及)以及新楼盘供应过剩(18.2%提及)。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW
Trump welcomes China’s Xi at airport to kick off three-day state visit

As the Fed hikes interest rates, S-Reits sector could be overdue for consolidation

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Simba admits exceeding spectrum limits amid failed M1 deal; parent company Tuas’ full-year profit surges 277%

