

零售业重塑:顺应新加坡消费格局演变,商场业主重新定位购物中心
主要业主斥巨资翻新商场、调整租户组合,以顺应新的消费习惯,谋求更佳回报。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】各大购物中心业主正掀起新一轮资产提升计划 (Asset Enhancement Initiatives, AEIs) 浪潮,投入数亿资金对旗下商场进行重新定位,以顺应不断变化的消费趋势,并提升投资回报。
商场翻新带来了新一轮的租户更迭,电影院、百货公司等老字号品牌的撤离成为头条新闻。这些变化在引发怀旧之情的同时,也反映出购物中心改造的稳定趋势,即转向以体验和生活服务产业群为主导的概念以及多功能空间。
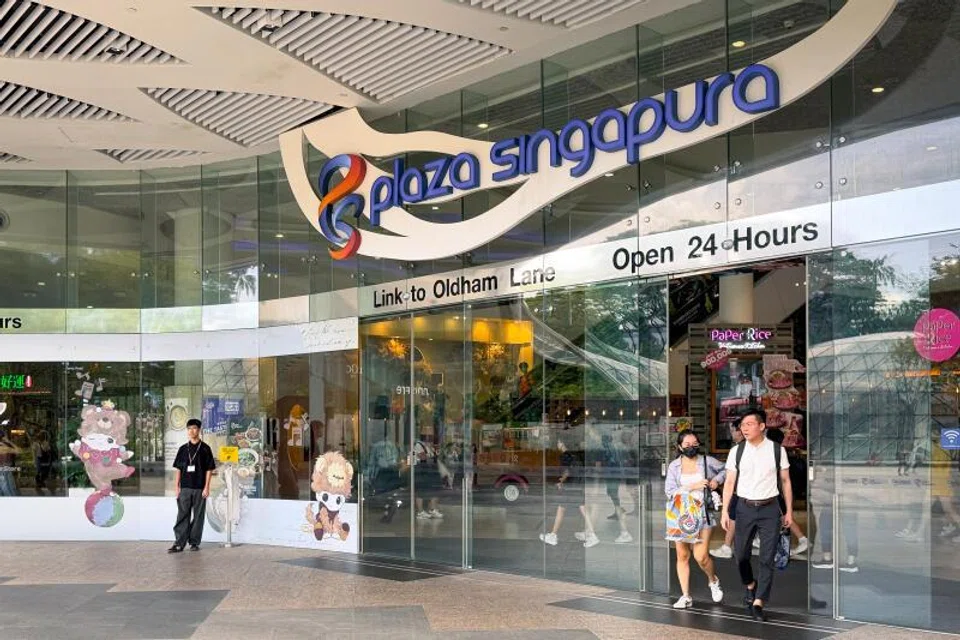
其中规模最大的项目之一是凯德综合商业信托 (CapitaLand Integrated Commercial Trust, CICT) 耗资1.6亿新元对狮城大厦 (Plaza Singapura) 和 The Atrium@Orchard 的改造计划,该项目将于2026年第三季度至2028年底分阶段进行。
此次翻新将引入体验式娱乐概念和主题餐饮,预计投资回报率 (Return On Investment, ROI) 可达6%至7%。
随着资产提升计划的推进,这家位于多美歌 (Dhoby Ghaut) 的购物中心已有数个长期租户宣布结业,其中包括已在此经营28年的Golden Village电影院和点心连锁店添好运 (Tim Ho Wan)。
星狮地产信托 (Frasers Centrepoint Trust, FCT) 正在对NEX购物中心进行一项耗资9000万新元的提升工程,目标投资回报率为7%。该工程预计于2028年底完成,计划将现有停车场的62,000平方英尺总建筑面积改造成零售和办公空间,为商场增加约44,000平方英尺的净可出租面积。
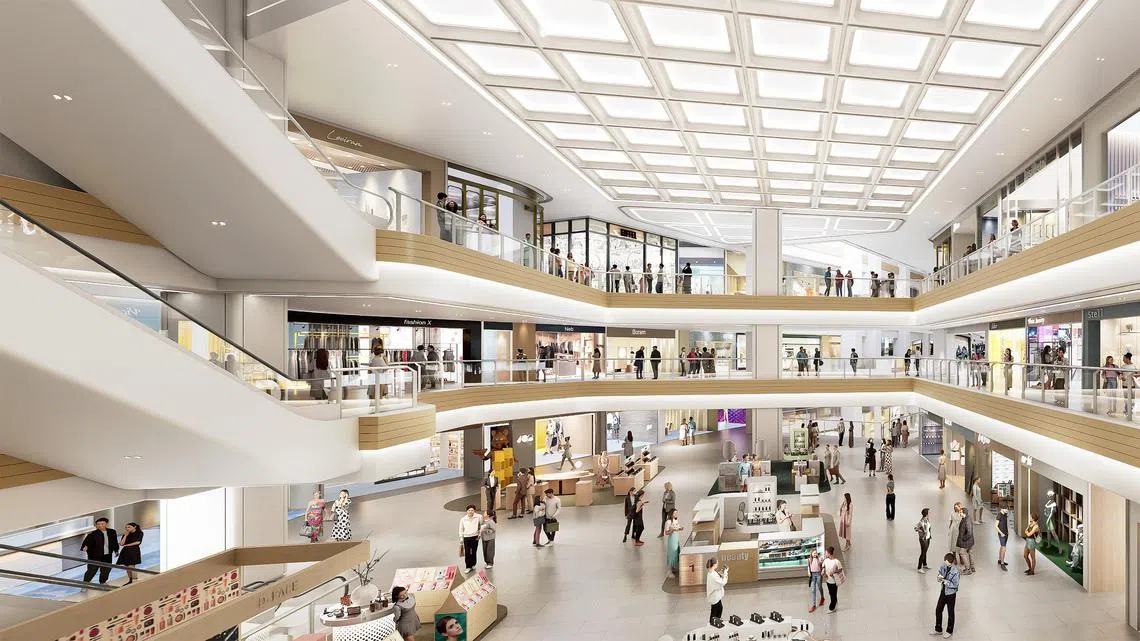
其他正在进行的项目包括凯德综合商业信托在西部第一乐广场 (Lot One Shoppers' Mall) 耗资3700万新元的资产提升计划、其耗资2400万新元的淡滨尼广场 (Tampines Mall) 翻新工程,以及星狮地产信托耗资5100万新元对后港购物中心的改造。
当前这波资产提升计划与21世纪初及2010年代的改造有所不同,后者的重点主要是翻新老化资产。如今,业主们正在应对更根本性的转变,包括电子商务的兴起和传统主力租户的衰落。
精品零售咨询与房地产公司Catbird Singapore的首席执行官Ethan Hsu表示:“最重要的是,房地产投资信托 (Real Estate Investment Trusts, Reits) 和大型商场业主需要实现增长。在新加坡购买商场的成本非常高,且市场上可供出售的商场很少,因此,改善现有资产是创造价值所剩无几的途径之一。”
他补充道:“规划上也在推动多功能开发,这就是为什么其中一些项目选择增加办公空间和其他用途,而不仅仅是增加更多店铺。”
星狮地产信托管理人首席执行官Richard Ng表示,资产提升计划已成为“一个确保资产未来价值的日益重要的工具”。
“其目的不仅仅是升级资产,更是为了提升其未来的盈利潜力和长期估值。”
星狮地产信托预计,其正在进行的资产提升计划(包括在Tampines 1、后港购物中心和NEX的项目)将带来约7%的回报率,相比之下,收购新资产的收益率仅为4%区间的低至中段水平。
凯德投资 (CapitaLand Investment, CLI) 商业管理首席执行官Ervin Yeo指出,集团采取“严谨的战略性方法,确保每项资产对其服务区域保持关联性,并被定位以实现其长期最高和最佳用途”。
雄厚资金支持资产提升计划
鉴于成本高昂,资金雄厚的业主——如房地产投资信托和机构所有者——通常更有能力承担这些项目。
莱坊新加坡 (Knight Frank Singapore) 零售部主管Sara Ching表示,他们广泛的数据、分析能力和商场管理经验,使他们能够执行超越单纯外观升级的资产提升计划。
Catbird的Hsu补充说,有远见的运营商通常在旗下商场表现良好时就进行资产提升计划,这让他们拥有更大的财务灵活性;而其他运营商可能要等到关键租约到期或主力租户离开后才采取行动,届时他们的选择就更少了。
凯德投资的Yeo表示,房地产投资信托的重点是提供稳定的派息。
他指出,成功与否是通过运营和财务指标来衡量的,例如入住率、租户销售额、净房地产收入的提升以及租金复归率。
凯德综合商业信托在2025财年的零售租金复归率为6.6%,相当于每年平均增长2.2%。其14个零售资产的租户销售额按每平方英尺计算同比增长14.9%,客流量同比增长20.5%。
Yeo还在7月6日的一篇领英 (LinkedIn) 帖子中表示,房地产投资信托的投资者“本质上是耐心资本,他们关注的是长期、稳定、可靠的回报”。
“这种心态促使他们进行定期再投资,不仅是为了美化公共区域,也是为了投资于管道、冷却器和机械设备等——这些都是看不见的、不产生收入的部分,但对于确保良好的购物环境至关重要。”
租金上涨?
Hsu表示,虽然资产提升计划通常被定位为保持商场新鲜感和竞争力的方式,但并非每一次重新定位都出于相同的目标。
“坦白说,我认为并非每一次重新定位都名副其实。有些项目声称是为了响应消费者需求,但实际上是为了调整租金水平并推高租金。租户能分辨出其中的差别,久而久之,购物者也能。”
根据莱坊 (Knight Frank) 7月13日发布的报告,2026年第二季度,全岛优质零售空间的平均总租金环比微升0.7%,至每月每平方英尺29新元,使半年增幅达到1.5%。自2025年第四季度以来,乌节路的租金增长已连续第三个季度放缓。
莱坊认为,更灵活的租赁结构可以为零售商和餐饮运营商提供更多空间,以适应不断变化的商业环境。
“许多零售租约包含基础租金和1%的营业总额 (Gross Turnover, GTO) 抽成。然而,一个较低的基础租金加上较高比例的营业总额抽成,是否会形成一种更灵活(且可以说更公平)的结构,对业主和运营商双方都有利呢?”
租户更迭
除了建筑升级,资产提升计划还涉及对租户组合的重新审视。
世邦魏理仕新加坡 (CBRE Singapore) 零售部主管Joan Chen表示:“在资产提升计划期间,现有租户可能会面临暂时的经营中断、搬迁甚至客流量下降,但那些与商场新定位一致的租户,在项目完成后可能会受益于更强的客流和焕然一新的环境。”
她补充道:“一些零售商可能不会回归,特别是当他们的品牌定位不再符合商场的目标客群,或者他们在重建/资产提升计划期间已成功在其他地点立足。”
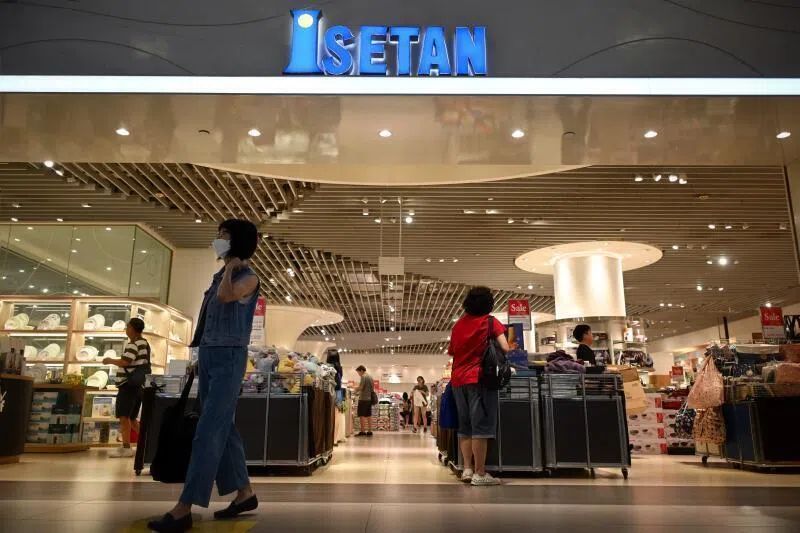
除了Golden Village和添好运 (Tim Ho Wan) 撤出狮城大厦 (Plaza Singapura) 外,其他因商场改造而迁出的租户还包括日本百货公司伊势丹 (Isetan)——其在NEX经营了15年的主力店于今年4月关闭,淡滨尼广场 (Tampines Mall) 分店也于去年11月结业——以及加龙威商场 (Kallang Wave Mall) 的FairPrice Xtra超市。
Chen说,鉴于零售业的动态特性,“适度的更迭是健康的,因为它能让商场保持与时俱进”。“然而,过度的更迭可能会适得其反。零售商重视稳定性和长期投资的确定性,而消费者则喜欢熟悉和值得信赖的品牌。”
Hsu表示,风险最高的租户是那些“按旧租约支付低于市场价租金的、占着空间却带不来客流的,以及那些不再真正需要设在商场里的业态”,他举例指出了电信门店、银行分行和过时的中端市场时尚连锁店。
业主们表示,他们对租户的更迭进行了审慎管理。
Yeo指出:“在适当的情况下,我们会保留现有租户或调整其规模;而在其他情况下,则会重新规划空间,以引入新概念、提高坪效或满足不断变化的购物者需求。”
“如果无法在同一商场内为租户进行调动,我们也会探讨在集团旗下其他商场为他们提供机会的可能性。”
星狮地产信托的Ng表示,资产提升计划为引入首次入驻商场的新兴概念创造了机会,他以其在后港购物中心约39%的焕新品牌为例。
该购物中心最近完成了其资产提升计划的第一阶段,第二阶段预计于2026年9月完成。迄今为止,超过88%的改造空间已签约。从8月起开业的新租户包括马来西亚咖啡连锁店Zus Coffee、南洋岛 (Nan Yang Dao) 和家居用品零售商Harvey Norman。
在凯德综合商业信托旗下的狮城大厦 (Plaza Singapura),添好运 (Tim Ho Wan) 原先占用的单位预计将被改造为非餐饮用途,但计划仍有可能改变。
焕新组合
世邦魏理仕的Chen表示,健康养生概念,包括保健、健身和抗衰老诊所以及宠物相关产品和服务,预计在未来几年将占据更重要的位置。
购物中心的重新定位也正在重塑百货公司和电影院等传统主力租户的角色,这些租户长期以来一直是商场的主要客流引擎。
几十年来,包括八佰伴 (Yaohan)、崇光 (Sogo)、大丸 (Daimaru)、John Little和罗敏申 (Robinsons) 在内的百货连锁店已退出新加坡市场,而伊势丹 (Isetan) 和美罗 (Metro) 等仍在运营的品牌则在稳步缩减其业务版图。
莱坊的Ching认为,随着消费者观影习惯的不断改变和运营成本的上升,电影院的长期前景尚不明朗。
随着传统主力租户的退出,业主们也在重新思考如何改造其留下的大面积空间。
Yeo说:“当市场条件或消费者偏好发生变化时,这些空间可以被改造为更具坪效的业态。”
星狮地产的Ng补充道:“重点通常不是寻找单一的替代租户,而是将空间进行分割和精心规划,以容纳多种更符合当前需求模式的概念。”
分析师表示,潜在的替代方案包括大型生活服务产业群零售商、健身和健康运营商以及家庭娱乐概念。
例如,在中峇鲁广场 (Tiong Bahru Plaza),Golden Village在经营三十多年后空出的空间,将由一个名为Xventure Park的室内动态体育公园概念接管,该品牌将于今年年底在新加坡首次亮相。
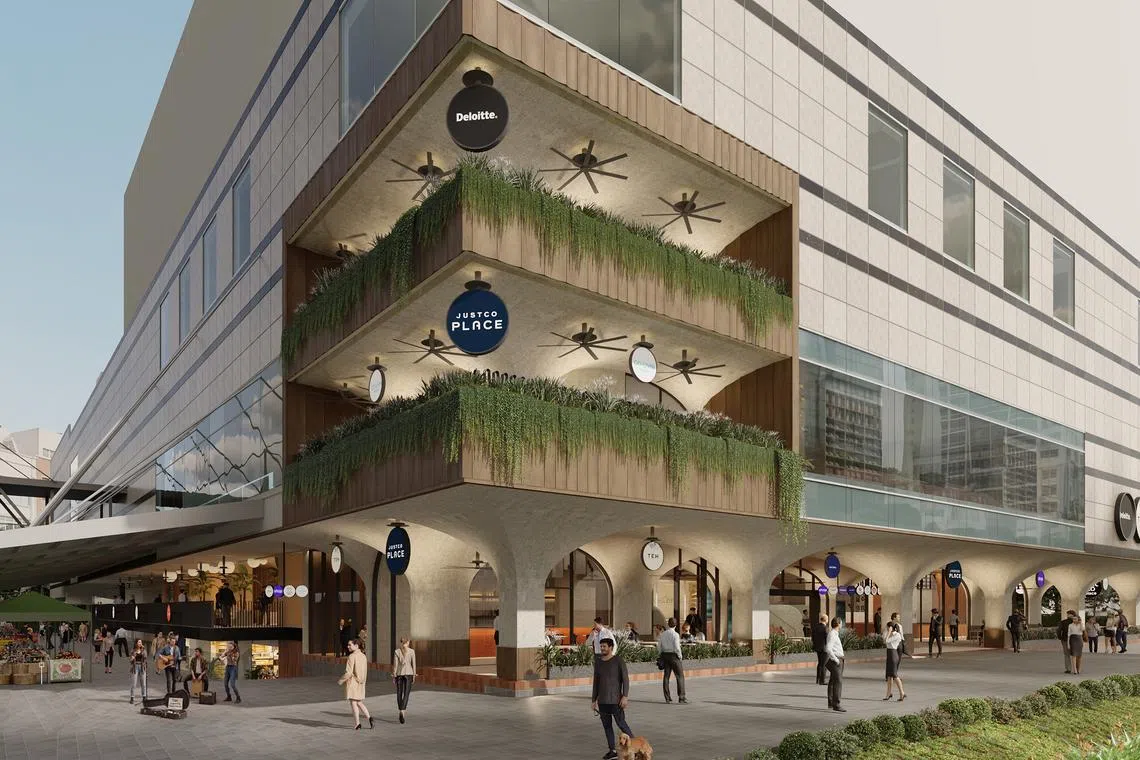
世邦魏理仕新加坡及东南亚研究部主管Tricia Song补充说,越来越多的零售建筑也开始融入非传统用途,例如能在一周内产生稳定客流的灵活办公空间,以及能为零售商提供即时客户群的共享居住空间。
继Hao Mart于2025年底撤出后,联合办公运营商JustCo已接管OG Orchard Point大楼的总租约。该物业将更名为JustCo Place,集零售、联合办公和123个共享居住单元于一体。
其联合办公部分已全部出租给德勤新加坡 (Deloitte Singapore)。在OUE Downtown的租约于2026年底到期后,德勤将暂时在此办公,之后再迁至Orchard Central。
探索替代用途“可能是一项有吸引力的策略,因为这些用途可以增加客流量、实现收入来源多元化,或可能比传统零售空间获得更强劲的租金回报”。
Song指出,新的多功能开发项目也变得越来越普遍,这些项目将零售与住宅、办公或酒店等用途相结合。






