新加坡第三季私宅价格上涨0.9%,低于早前预估值
第三季整体销量激增44%,共成交7404个单位
本文由 AI 翻译,关键事实请以原文为准。
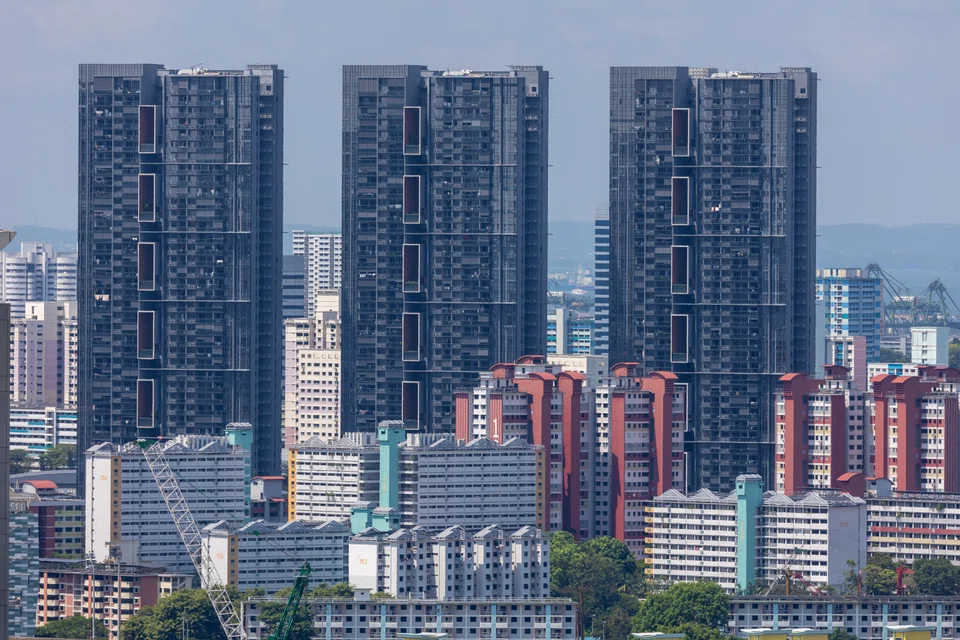
【新加坡】市区重建局(Urban Redevelopment Authority, URA)的最新数据显示,2025年第三季度私人住宅价格上涨0.9%,增速略低于上一季度的1%。
第三季度私宅价格指数0.9%的涨幅,也低于市建局在10月1日发布的初步预估数据,当时的预估涨幅为1.2%。
2025年前三季度,私宅价格累计上涨了2.7%。2024年全年价格上涨3.9%,增速低于2023年的6.8%。
非有地私宅价格在第三季度上涨0.8%,延续了第二季度0.7%的涨势。
按区域划分,核心中央区的价格涨幅最大,达1.7%。然而,该增速低于第二季度的3%。
其他中央区的价格上涨0.3%,扭转了上一季度下跌1.1%的趋势。
中央区以外的区域价格上涨0.8%,而第二季度的涨幅为1.1%。
有地住宅价格在第三季度上涨1.4%,涨幅较第二季度的2.2%有所放缓。
整体销量激增44%,第三季度共成交7404个单位,高于第二季度的5128个单位。
发展商在第三季度共推出4191个待售单位,几乎是上一季度1520个单位的三倍。他们共售出3288个单位,远高于上一季度售出的1212个单位。
因此,不包括执行共管公寓(Executive Condominiums, ECs)在内的未竣工私宅的未售出库存在第三季度下降了7.9%,至17029个单位。若包括已竣工单位,未售出库存则降至17209个单位。
在EC市场,第三季度有一个名为Otto Place的项目推出销售,共计600个单位。该季度,发展商共售出571个EC单位,而第二季度为149个。
与第二季度相比,转售交易在第三季度的总销量中占比较低。该季度共有3881宗二手市场交易,而第二季度为3647宗。这些交易占第三季度总销量的52.4%,低于第二季度71.1%的占比。
期房转售(sub-sale)交易量也有所下降。第三季度录得235宗此类交易,少于第二季度的269宗。期房转售占总销量的比例也从上一季度的5.2%降至3.2%。
租赁市场方面,市建局数据显示,私宅租金在第三季度上涨1.2%,高于第二季度0.8%的涨幅。截至第三季度末,空置率从第二季度的7.1%微降至6.9%。
今年最后一个季度,预计将有1144个私宅单位(包括EC)竣工。
预计2026年将有另外7878个单位竣工,2027年和2028年将分别有10219个和10795个单位竣工。在此之后,预计还将有约24038个单位竣工。这些数据是根据发展商报告的预计竣工日期统计的,包含已获得和未获得规划许可的单位。