公积金在全球养老金制度排名中连续第二年维持“A”级评级;总分上升
荷兰、丹麦、冰岛和以色列也获得了最高评级
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 新加坡的公积金 (CPF) 在一项年度全球养老金制度排名中,连续第二年维持其“A”级评级。
公积金是亚洲首个获得此评级的养老金制度,其在Marsh CFA协会全球养老金指数中的总分从80.8分上升至82分。该制度在2024年曾获得“B+”评级。
在2026年,澳大利亚的社会保障体系也获得了“A”级评级,这意味着亚太区如今拥有两个顶级的退休制度。
其他获得顶级评级的养老金制度来自荷兰、丹麦、冰岛和以色列,其中荷兰以85.8分获得最高分。
Marsh将“A”级评级授予那些健全、可持续、能提供良好福利且具备高度完整性的“一流”退休收入体系。
自2008年以来,这家专业服务公司一直与全球投资专业人士协会CFA协会合作发布该年度指数。
该指数前身为美世CFA协会全球养老金指数,在2026年9月,美世(Mercer)因其母公司Marsh McLennan进行企业品牌重塑而采用Marsh品牌后,该指数也随之更名。
2026年的指数研究了出生率下降和预期寿命上升对全球55个退休收入体系的影响,比2025年指数所覆盖的52个体系有所增加。
该研究覆盖了全球66%人口的养老金制度,包括美国、英国、中国、印度、韩国和日本。
SEE ALSO
一个养老金制度的总指数得分由三个分项指数构成。
为反映全球对人口老龄化的关注,充足性分项指数经过调整,将退休时和80岁时可获得的收入水平纳入考量。这承认了越来越多人将活过80岁甚至90多岁,需要在漫长的退休岁月中获得财务支持。
充足性分项指数衡量养老金制度是否为退休人员提供足够收入以维持体面的生活水平。新加坡在这一项的分数从2025年的79.4分跃升至2026年的82.8分。
然而,我国的可持续性分项指数得分从75.5分微降至75.3分。可持续性分项指数评估的是养老金制度的长期可行性及其履行未来养老金义务的能力。
同时,完整性分项指数通过衡量公众信任度并评估养老金制度是否能赢得依赖者的信心来完善总分。在这方面,新加坡维持了90.4分。
预期寿命上升给政府预算带来压力
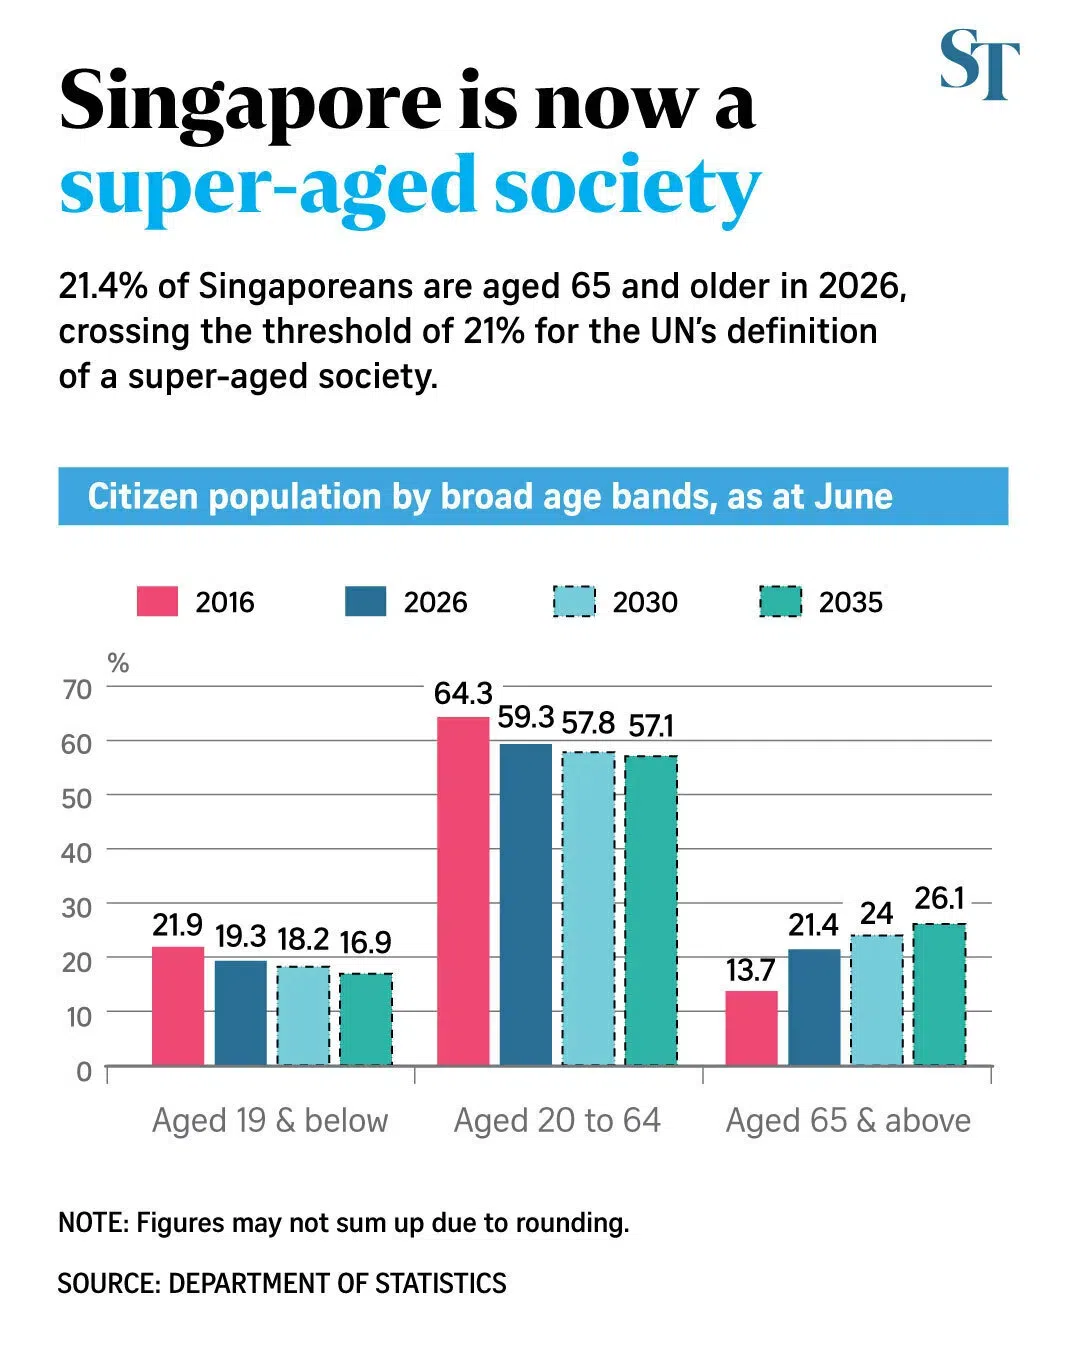
与全球人口老龄化趋势相呼应,新加坡在2026年6月成为超老龄化社会,当时其21.4%的公民年龄在65岁或以上。
联合国将65岁及以上人口占总人口21%的国家定义为超老龄化社会。
Marsh在其报告中强调,人口老龄化正给政府预算带来日益沉重的压力。
公共养老金,特别是那些以现收现付制运作的养老金,将难以为继,因为它们依赖当前工作人口的税收来支付现有退休人员的退休金。
随着人口老龄化,用于支付日益增多的退休人员退休福利的劳动人口将会减少。
Marsh指出,日益增长的财政压力将促使许多国家重新审视其养老金制度的资金来源。政府将不得不削减退休福利,或鼓励民众为未来的退休金提前储蓄。
公积金由缴交额资助
Marsh指出,新加坡的公积金与其他养老金制度不同,是“完全由雇主和雇员的缴交额资助的”。
公积金缴交额主要投资于新加坡政府特别债券,这使得公积金局能够为普通户头储蓄支付至少2.5%的利息,并为特别户头和退休户头 (RA) 储蓄支付至少4%的利息。
新加坡社科大学经济学副教授Walter Theseira补充说,由于公积金的派发完全基于个人的退休储蓄,因此不会受到政府税收限制或公共财政挑战的影响。
公积金终身入息计划 (CPF LIFE) 是一项全国性的长寿保险年金计划,它从每位会员的公积金个人退休储蓄中支付入息,直至会员离世。
会员在加入该计划时,其退休户头 (RA) 中的储蓄越多,他们获得的每月入息就越高。公积金会员可以灵活地在65岁至70岁之间的任何时间开始领取他们的终身每月入息。
选择延迟领取的会员,其每月入息预计每年可增长高达7%。因此,公积金会员若等到70岁才开始领取,其入息最多可增加35%。
Theseira教授指出,退休人员必须仔细评估提早或延迟领取入息的利弊。
他指出,如果延迟领取,一旦健康寿命比预期短,他们就有可能无法享受退休生活。然而,提早领取则会导致每月金额减少,并可能降低生活水平。
适应更长、更灵活的退休生活
没有一刀切的解决方案,这突显了养老金制度需要具备灵活性。
该报告的主要作者、Marsh投资与退休部合伙人Tim Jenkins指出,这种灵活性已不再是可有可无的选项。
他说,人们应该可以选择何时领取退休收入、如何设计退休计划,以及如何从全职工作过渡到退休生活。
例如,并非所有人都想在65岁时停止工作。有些人可能想要或必须继续全职工作。其他人则可能选择兼职或从事自由职业,也有些人可能会选择退休。
随着预期寿命的延长,在60或65岁的传统退休年龄后继续工作的选择变得越来越重要。更长的工作年限能让个人持续赚取收入并增加退休储蓄,从而直接提高其退休生活的充足性。
Marsh在其报告中指出,新加坡65岁及以上人群的平均劳动参与率增幅最大,从2003年到2023年跃升了19%。
相比之下,该指数所覆盖的30多个养老金制度中,同一年龄段的平均参与率仅增长了4%。
自1999年1月以来,我国已逐步提高退休和重新雇佣年龄,以便有能力且愿意继续工作的年长员工能够继续工作。
到2030年,我国将全面实现法定退休年龄65岁、重新雇佣年龄70岁的目标。
李光耀公共政策学院副教授Joelle Fong表示,新加坡明确且透明的退休和重新雇佣政策通过确保法律合规性来改变企业行为。
然而,她在2026年1月发表于《国际人力期刊》的一项研究显示,雇主的思维模式转变缓慢。
Fong教授在对新加坡约20个主要行业的509名雇主进行的调查中发现,“与年长员工(60岁及以上)相比,雇主对成熟员工(50至59岁)表现出明显的招聘偏好”。
她还说,此外,与60多岁的员工相比,雇主在为50多岁的员工提供发展和培训机会方面也表现出更支持的态度。
归根结底,改变根深蒂固的观念和更新企业惯例需要时间。
Jenkins补充说,即使是表现最好的制度也需要不断发展。“面对人口结构的变化,任何养老金制度都不能停滞不前。” 海峡时报
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services