

随着承保范围扩大、保费下降,网络安全保险在新加坡日益普及
保险公司表示,科技和金融公司,包括银行、金融科技公司和云服务提供商,仍然是网络安全保险最主要的购买者。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】2025年11月,新加坡货运代理公司UEI Logistics的两名销售与运营员工收到了一封看起来完全是例行公事的电子邮件。
邮件看似来自一家与他们合作多年的中国船务代理公司。发件人要求将18,288美元的款项转入一个不同的银行账户,声称原账户被征收了高额的政府交易税。
员工察觉到不对劲,提醒了董事经理Terrence Tan。他注意到发件人的电子邮件域名有细微差别。他迅速致电中国合作伙伴,证实了自己的怀疑。这封邮件是诈骗。
他说:“这非常可怕且令人信服,因为攻击者冒充了我们经常合作的人。”
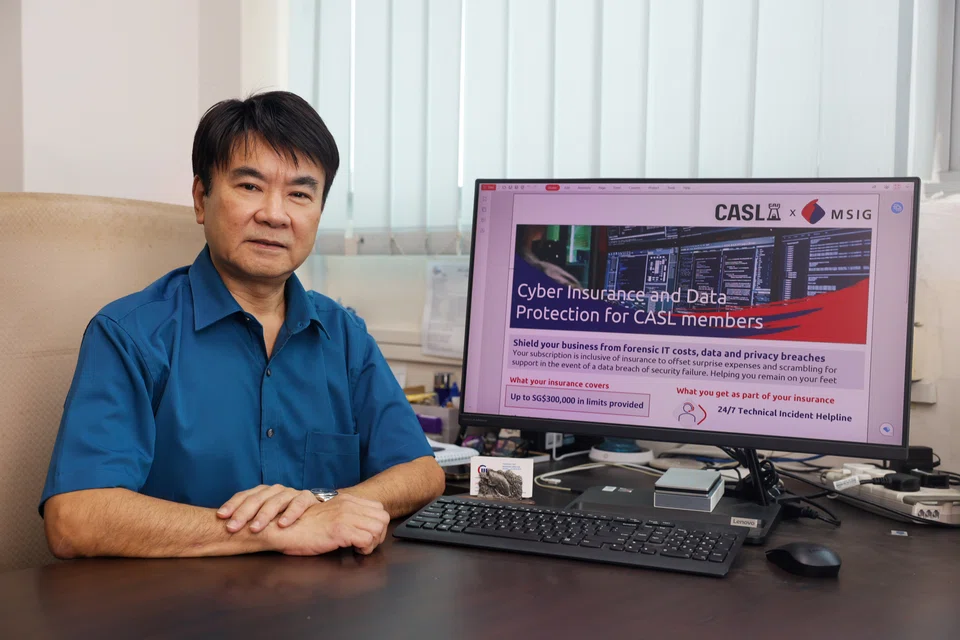
这起事件为UEI Logistics敲响了警钟,该公司收到的诈骗网络钓鱼邮件日益增多。这促使该公司从新科工程 (ST Engineering) 部署了一套威胁检测系统,以全天候监控可疑活动,并从三井住友海上火灾保险 (MSIG) 购买了一份网络安全保险计划。
每年980新元的保费为UEI Logistics提供了30万新元的保障,用于支付数据泄露事件发生时的取证调查、法律顾问和硬件更换等费用。
UEI Logistics是新加坡越来越多购买网络安全保险的公司之一。
《海峡时报》采访的八家保险公司和经纪商报告称,网络安全保险的需求不断增长,尤其是在过去两到三年里。
保险公司表示,科技和金融公司,包括银行、金融科技公司和云服务提供商,仍然是主要购买者。随着制造业产业群、运输和物流、零售、医疗保健、酒店和专业服务等行业的数字化转型,这些领域的需求也在增长。
SEE ALSO
总部位于美国的专业保险公司Markel表示,其在新加坡的网络安全保险业务自2022年以来稳步增长。最近在2023年和2024年,其年度保单销售量增长了56%至125%。
与此同时,区域性保险公司昆士兰保险亚洲 (QBE Asia) 在2024年至2026年间向新加坡公司销售的保单数量增加了25%至30%。
总部位于法国的保险公司AXA XL和美国保险经纪公司Marsh也表示,在2023年至2025年间,他们向本地的首次购买者销售了更多保单,并收到了更多咨询,但未透露业务增长数据。
总部位于新加坡的AWG Insurance Brokers和总部位于伦敦的经纪公司豪顿 (Howden) 表示,有更多公司购买了网络安全保险保单,但他们没有透露具体数字。
日本保险公司MSIG和德国保险公司Allianz报告称,来自新加坡客户的咨询数量有所增加,但未透露确切数字。
网络安全保单通常为公司承保从数据泄露和勒索软件攻击中恢复的成本,例如聘请取证专家和律师,以及恢复丢失的数据。保费取决于公司的规模、行业、运营地点、索赔记录、网络防御能力、风险敞口以及购买的承保金额和范围等因素。
媒体对破坏性网络攻击的报道使潜在的财务和运营影响引起了更广泛的关注,促使更多企业寻求保障,以应对勒索软件、复杂的社会工程技术和长期业务中断造成的损失。
与此同时,人工智能使得攻击速度更快、规模更大、手段更复杂——本地企业已经感受到了这一威胁。
2026年5月由昆士兰保险亚洲进行的一项涉及400家新加坡公司的调查发现,39%的公司在过去一年中至少经历过一次与人工智能相关的网络安全事件。这些事件包括人工智能生成的恶意软件、利用人工智能识别漏洞的网络攻击,以及内容经人工智能强化的网络钓鱼信息。
豪顿新加坡金融产品线网络与技术解决方案总监Kenny Tan表示:“网络风险不再仅仅被视为一个信息技术或运营问题。它越来越被作为治理和企业风险问题,在董事会和高级管理层层面进行讨论,这促使许多机构审查和加强其网络安全保险计划,作为一种安全保障。”
新加坡更严格的法规也使得违规成本更高。例如,2022年10月,新加坡将数据保护违规的最高罚款提高到机构年度本地营业额的10%或100万新元,以较高者为准。此前,最高罚款为100万新元。
AWG Insurance Brokers的一位发言人表示:“一家年营业额为2000万新元的中型企业,可能因单次合规失败而面临200万新元的罚款,这迫使他们购买更高保额的保险,仅仅是为了防范监管责任。”
大型跨国公司和政府机构也已将网络安全保险作为供应商竞标合同的先决条件。
AXA XL亚洲及中东地区网络安全负责人Samuel Bye表示,在看到攻击者通过安全性较低的供应商进入其网络的趋势日益明显之后,这是他们加强对供应商网络安全防御监督的一种方式。
市场状况也已转向对买方有利。随着竞争加剧,新加坡的网络安全保险费率已从2021年至2022年的高点回落。
业内人士表示,最近进入市场的公司包括总部位于美国的Liberty和总部位于日本的Sompo,而Chubb、AIG和MSIG等老牌保险公司则提供了明显更广泛的承保范围。
AWG Insurance Brokers表示,自2022年以来,收入低于200万新元的小型企业的年度保费已减半。这类公司现在可以以每年1000新元起的保费获得25万新元的保障,而此前的保费为2000新元。
对于年收入在1000万至5000万新元之间的中端市场公司,200万新元保额的起步保费已从2022年的8000新元下降了25%,至如今的6000新元。
随着保费的下降,一些公司正利用其预算空间来获得更全面的保障。
Markel专业与金融风险及网络团队负责人Olga Wong表示,扩大的承保范围涵盖了云服务中断、关键第三方技术提供商故障、网络勒索以及网络事件后从声誉损害中恢复的费用所造成的损失。
业内人士表示,网络防御能力较弱的企业如今也有更好的机会获得承保。过去,他们必须填写一份已采取的技术措施清单,即使仅在一个方面不达标,也可能被拒保。
但在经过数年从网络事件和保险索赔中收集数据后,保险公司现在能够更好地估算一次攻击对不同类型企业造成的潜在成本。
这使得他们能够为防御能力较弱的公司进行调整并提供承保,尽管他们可能会收取更高的保费或施加更多限制,以应对更高的风险。
Allianz Commercial Asia网络与技术专业责任险负责人Karlis Trops表示,过去行业在评估一家公司的网络承保资格时,无论其规模大小,都会提出大量问题。
Trops说:“现在,我们已经达到了一个平衡点,所提问题的数量和技术性能够反映出公司的规模、业务内容及其面临的风险。”
尽管如此,仍有一些最低要求需要满足。这些通常包括为所有远程访问设置多因素身份验证,制定稳健的备份策略(包括离线或断开连接的备份),以及建立正式的补丁管理流程,并对高危和严重漏洞进行更快的修复。
保险公司正鼓励企业利用当前的市场条件获得保障。Trops说:“网络保单对买家来说更具价值了。” 《海峡时报》
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW
Beyond Nvidia: How Singapore is earning its place in the semiconductor value chain
S-Reits an ‘oasis of calm’ amid global bond yield surge: UOBKH
Deutsche Bank’s private bank seeks experienced wealth teams for deeper push into Asia
Can Bali swop beach capital for global capital without the skyscrapers?

