

9月核心与整体通胀放缓,经济学家对新加坡金融管理局近期收紧政策看法不一
部分经济学家也下调了通胀预测
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】官方数据于周五(10月23日)显示,9月份消费物价涨幅放缓,与市场预期的轻微回升相反。此后,经济学家对于新加坡金融管理局 (金管局) 近期是否会调整货币政策的看法出现分歧。
在新加坡金融管理局 (金管局) 与能源、贸易与工业部 (METI) 发布最新通胀数据后,一些观察人士也下调了他们的通胀预测。
金管局在最近的10月会议上维持政策不变,令曾预期会收紧政策的私营领域经济学家感到意外。
核心通胀(不包括住宿和私人交通成本)在9月份放缓至2%,低于8月份的2.2%。这也低于彭博社对私营领域经济学家调查所得出的2.3%的预测中位数。
物价涨幅放缓的原因是服务业以及零售和其他商品的通胀率下降。
与此同时,整体通胀率从前一个月的2.3%小幅降至9月份的2.2%。这主要是由于核心通胀和私人交通通胀双双走低所致。
此前,彭博社的普遍预期是整体通胀率将达到2.4%。
按月度季节性调整后计算,9月份核心价格上涨0.1%,而涵盖所有项目的消费物价指数 (CPI) 上涨0.2%。
当局维持2026年核心通胀率在1.5%至2%的官方预测,同时也维持全年整体通胀率在2%左右的预测。
这两项预测都是在央行10月份的货币政策评估中从早前1.5%至2.5%的预测下调而来的。
金管局和能源、贸易与工业部 (METI) 预计,新加坡近期的输入性成本压力将保持坚挺。
他们在最新报告中提出的展望与10月份的货币政策声明大致相同。
能源商品价格已“重新上涨”,并可能在短期内保持高位。同时,由于投入成本上升和恶劣天气模式影响生产,全球和区域食品价格预计也将上涨。
但他们补充说,随着临时性供应中断的影响消退,预计输入性通胀将在2027年有所缓解。
在国内方面,当局认为价格压力应会保持温和。服务业的单位劳动力成本将得到控制,而政府增加的一些津贴也会抑制服务业通胀。
他们还坚持认为,通胀风险仍偏向上行。
上行风险依然存在
RHB集团首席经济学家 Barnabas Gan 和助理研究分析师 Laalitha Raveenthar 表示,9月份的消费物价指数 (CPI) 数据表明,如果不断升级的地缘政治紧张局势引发全球能源价格进一步波动,温和的前景可能会面临新的挑战。
他们认为,高企的能源价格仍然是新加坡通胀前景的主要上行风险,尤其是在中东紧张局势再起的背景下。
他们补充说,由于厄尔尼诺现象相关的干扰威胁到区域农业产出,食品通胀可能会在2026年底至2027年间更持续地带来上行压力,而高企的能源价格对公用事业和交通相关通胀而言仍是上行风险。
因此,RHB 仍然预计金管局将在2027年上半年“非常轻微地”收紧货币政策。
Standard Chartered 首席经济学家 Edward Lee 警告说,尽管最新数据“似乎证实了”金管局在10月会议上维持现状决定的正确性,但潜在压力依然存在。
大华银行 (UOB) 助理经济学家 Jester Koh 表示,9月份的核心通胀数据“不如整体数据所显示的那么温和”,因为增长放缓主要可归因于“几个特殊因素”。
他补充说:“排除这些影响后,数据继续显示通胀压力正在扩大,以及上游高昂成本的持续传导。”
大华银行维持其2026年核心通胀预测,但将其2027年全年预测从2.2%下调至2.1%。
该行预计金管局将维持当前的货币政策斜率设置直至2027年,但认为风险仍倾向于在明年1月或4月采取进一步的渐进式收紧措施。
收紧门槛是否提高?
与此同时,Barclays 除中国外亚洲新兴市场经济研究主管 Brian Tan 表示,核心通胀的意外下降,支持了该行认为金管局将在短期内维持其货币政策设置不变的观点。
他说:“央行在10月14日出人意料地决定‘按兵不动’,表明决策者最终相信了由人工智能热潮带来的通胀压力是有限的。”
他表示,金管局未来可能会更坚定地关注“在近期通胀结果中寻找证据,证明由半导体驱动的强劲GDP增长正在导致需求拉动型价格压力”。
Tan 认为,金管局很可能会对未来超预期的GDP正增长不予理会,并维持货币政策设置,除非核心通胀也“(出现更明显的波动)”,或显示出由人工智能热潮或中东冲突引发的更广泛价格压力的迹象。
Barclays 也下调了其全年核心通胀预测,目前预计该数据为1.6%,低于之前的1.7%。
Tan 表示,该行的估算表明核心通胀的下降是普遍性的。他补充说,其超级核心消费物价指数 (CPI) 指标——该指标在金管局的核心消费物价指数 (CPI) 基础上进一步剔除了生食、能源(电力和燃气)、旅游和点对点交通——也较8月份有所下降。
Maybank 同样将其2026年核心通胀预测从之前的2%小幅下调至1.8%。该行还将整体通胀预测从2.1%下调至2%。
分析师 Brian Lee 表示,这些修正后的预测计入了第四季度核心通胀率将小幅升至2.3%的因素。
他预计,在短期输入性通胀的压力下,企业可能会继续转嫁运营成本的增加并提高价格。
但他补充说,在劳动力市场降温、消费者需求疲软的背景下,这种成本传导应会受到抑制。
该银行继续预计金管局将在明年1月的下一次会议上维持其当前的货币政策设置。
关键消费物价指数类别
9月份,各消费物价指数类别的通胀趋势表现不一。
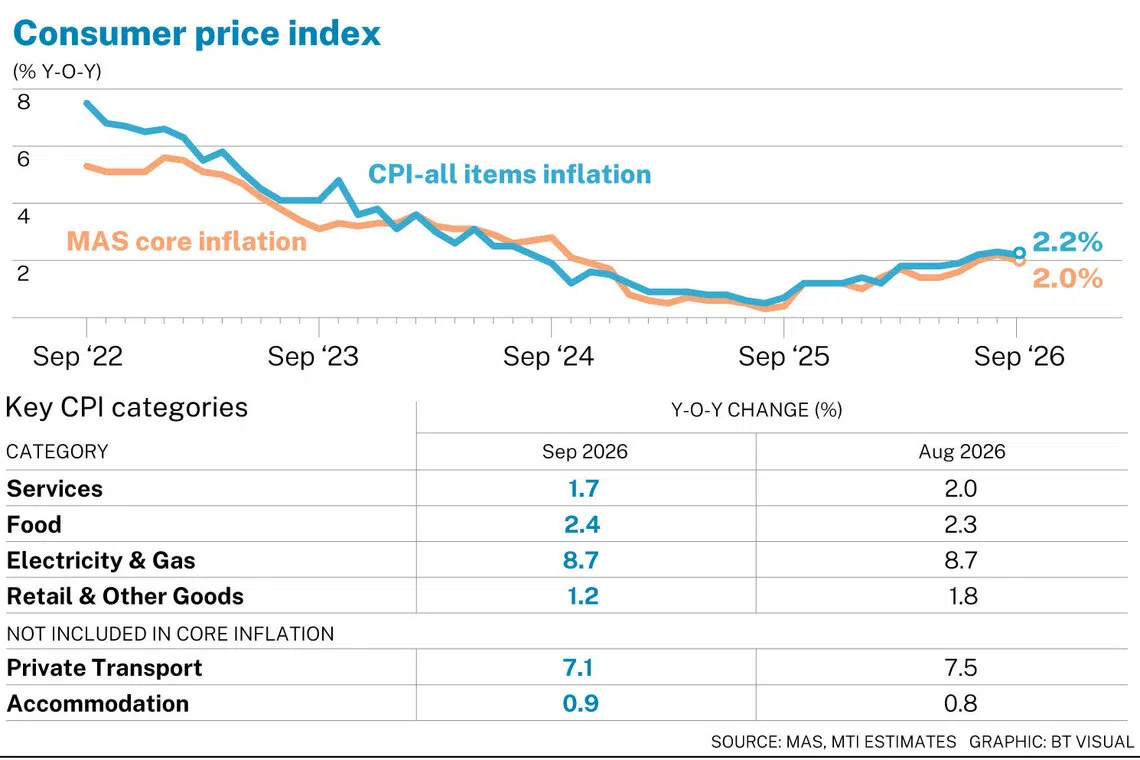
服务业通胀有所放缓,原因是点对点交通服务成本增幅减小,以及电信服务价格降幅扩大。
零售和其他商品通胀有所减弱,因为家具价格下降,服装价格涨幅放缓。
私人交通通胀下降,原因是汽车价格增幅更为平缓。
与此同时,电力和燃气通胀保持不变,因为9月份的电价涨幅与8月份相似。
相比之下,由于租金上涨速度加快,住宿通胀小幅上升;而由于生食和餐饮服务通胀双双走高,食品通胀也有所上涨。






