受人工智能热潮推动,新加坡制造业产业群采购经理指数1月份创10个月新高
整体采购经理指数上升0.2点至50.5,连续第六个月处于扩张区间
本文由 AI 翻译,关键事实请以原文为准。
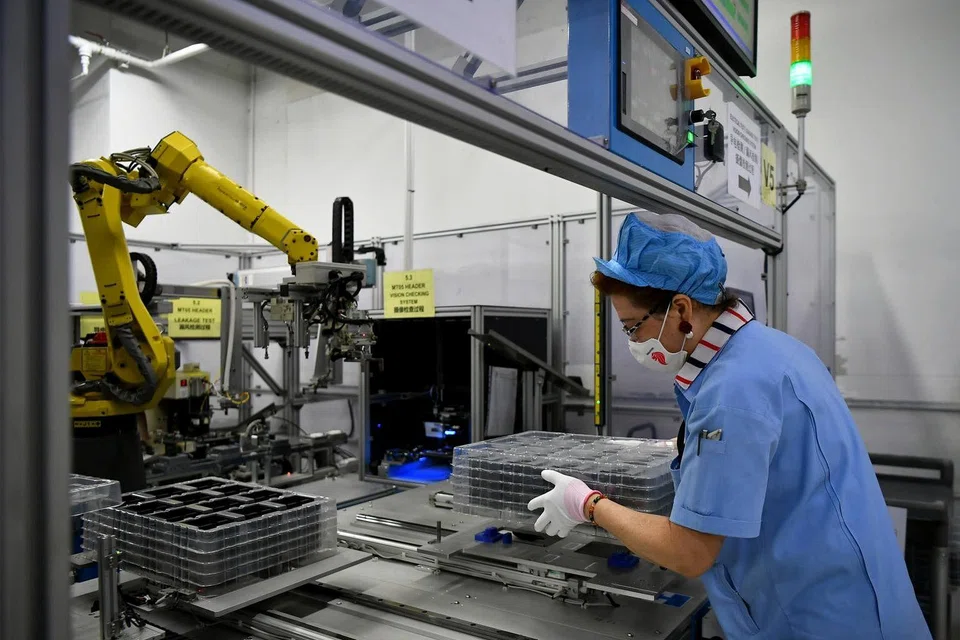
【新加坡】由于区域制造商持续受益于对人工智能(AI)相关产品的需求,新加坡1月份整体工厂活动指数升至50.5,创10个月新高。
新加坡采购与材料管理学院(SIPMM)周一(2月2日)公布的数据显示,采购经理指数(PMI)从12月的50.3上升0.2点,于1月份达到50.5。
这标志着该指数连续第六个月处于扩张区间。指数高于50表示扩张,低于50则表示萎缩。
电子业PMI从前一个月的50.9上升0.2点至51.1,表明扩张步伐加快,并标志着连续第八个月实现增长。
该行业的表现得益于新订单、新出口、工厂产出、投入品采购和就业的加速扩张,其中就业指数已连续第五个月处于扩张状态。
供应商交货指数连续第三个月萎缩,表明交货周期延长。
DBS高级经济学家Chua Han Teng表示:「新加坡的电子业者持续受益于全球人工智能顺风的推动,其基础是对人工智能相关服务器产品和存储芯片的需求,这种支持在短期内可能会持续。」
看涨预期
华侨银行(OCBC)首席经济学家Selena Ling指出,看涨的制造业产业群和电子业PMI读数,得到了近期针对制造业产业群的商业预期调查的证实。该调查显示,净加权11%的企业对2026年上半年持乐观态度。
这主要由电子产业集群带动,得益于人工智能相关需求的持续,净加权33%的企业对未来六个月的商业前景持积极看法。其中,半导体领域最为看好,净加权比例达到41%。
只有化工产业集群持悲观态度,净加权17%的公司预计商业前景将走弱。这主要是受石油领域的拖累,因为宏观经济的不确定性抑制了炼油产品的需求和利润率。
制造业产业群企业指出的最大挑战是来自海外竞争对手的价格竞争,以及国外的政治或经济状况,包括地缘政治紧张和关税不确定性。
SIPMM执行董事Stephen Poh指出,最新的PMI数据表明制造业产业群前景持续向好,这得益于对人工智能相关芯片和存储产品的强劲需求。
他补充说,然而,制造商仍面临产能和供应链的限制。目前对红海和苏伊士运河航线的持续规避,已导致过境时间延长和周转进度放缓。
人工智能驱动的需求
Ling说:「商业乐观情绪在很大程度上可能受到与人工智能相关的全球需求论述的支撑,电子业PMI升至51以上就是例证。」
其他区域的PMI也从人工智能热潮中受益。台湾、韩国和马来西亚的工厂活动均录得扩张。
印度尼西亚、缅甸和菲律宾的制造业产业群PMI也有所改善。越南的PMI放缓至52.5,但仍处于扩张区间,仅比前一个月的53略有下降。
中国则逆势而行,其官方制造业产业群PMI从12月的50.1意外萎缩0.8个点,至1月份的49.3。这一下降主要是由于新订单大幅减少和就业指数持续下滑所致。
巴克莱银行(Barclays)分析师Zhou Yingke、Zhang Ying和Chang Jian指出,这一弱于预期的读数表明,近期宣布的前置性政策措施可能仍然不足,或者需要更多时间来稳定市场情绪和增长。
国内需求的高频指标未显示出好转迹象,房地产销售持续下滑,票房收入也在下降。
不过,分析师们表示,中国的出口可能依然强劲,1月份港口货物吞吐量同比增长率从12月的7.2%小幅上升至7.7%。
Chua表示,尽管新加坡1月份的整体制造业产业群PMI扩张速度加快,但他对非电子制造业产业群的前景仍持谨慎态度,主要是考虑到美国在全球范围内提高关税的滞后影响。
他指出,1月份供应商交货分项指数的萎缩,以及2025年第四季度受限的读数,都表明存在一些供应链挑战。
他补充说,虽然订单积压分项指数在连续两个月萎缩后于1月份恢复了小幅扩张,但仍需密切关注,以确定这种未完成订单的反弹是否是一次性的和暂时的。