

您的健康保险保障充足吗?
管理好您的个人和公司保险计划以及员工医疗福利至关重要。
本文由 AI 翻译,关键事实请以原文为准。
如果您是一名雇员,您的公司很可能在福利配套中提供了某种形式的团体健康保险。这是一项宝贵的福利,能提供基本保障,而且通常无需额外付费。
但不要因此掉以轻心。明智的做法是,检查公司的住院计划和福利是否具有“便携性”(portable),也就是说,即使您停止工作或更换雇主,也能继续享有这些保障。
拥有一份个人住院和手术保险计划非常重要,这样即使我们将来更换工作或离开职场,也能确保获得保障。就目前情况而言,我们现在和过去的公司都没有提供可转移的健康保险计划。
因此,如果您拥有个人健康保险保单,您可能会想知道它与您的公司保险是否存在重叠。更重要的是,您该如何优化这两种计划,以确保自己获得全面保障?
一些公司不再提供团体住院计划,而是每年提供一笔特定现金金额,作为员工灵活福利(flexi-benefits)的一部分,员工可以用这笔钱来资助他们的个人保险计划或附加险(riders)。
尽管如此,通过合理规划,个人保险和公司保险可以相辅相成,提供全面且具成本效益的保障。
了解公司提供的保障
大多数雇主会为所有员工提供基本水平的公司保险。这包括住院和手术保障,涵盖住院治疗和日间手术,以及门诊医疗福利。一些机构甚至提供更广泛的保障,涵盖专科医生咨询、牙科服务以及中医、脊椎护理或物理治疗等替代疗法。
基本人寿保险也是常见的员工福利,具体的保额通常由资历决定。这通常在员工身故时为其家人提供一笔一次性赔付,有时也可能涵盖在职期间患上癌症或心脏病等重大疾病的重疾保障。
大多数雇主会为所有员工提供基本水平的公司保险。这包括住院和手术保障,涵盖住院治疗和日间手术,以及门诊医疗福利。一些机构甚至提供更广泛的保障,涵盖专科医生咨询、牙科服务以及中医、脊椎护理或物理治疗等替代疗法。
基本人寿保险也是常见的员工福利,具体的保额通常由资历决定。这通常在员工身故时为其家人提供一笔一次性赔付,有时也可能涵盖在职期间患上癌症或心脏病等重大疾病的重疾保障。
这些保单的保费通常由雇主支付。有些公司可能还提供以团体费率购买补充保障的选项,这可以是在您留任公司期间增强保障的一种高性价比方式。
然而,大多数公司保险不具便携性。这意味着当您离开公司时——无论是由于换工作、职业中断、裁员还是退休——保障就会终止。
了解所需保障的水平
在检视您的公司保险之前,了解您理想中应拥有多少保障会很有帮助。
死亡与完全永久残疾:一个有用的基准是相当于您年收入九倍的保额,这是新加坡金融管理局(MAS)《基本理财指南》中的建议。这能确保您的家属可以维持原有的生活方式并偿还主要的财务债务。
重大疾病:目标是约为您年收入的四倍。这有助于弥补康复期间的收入损失,并支付自付的治疗费用。
住院保障:您理想的保障水平取决于您偏好的病房和医院类型——无论是私立医院还是政府医院(A、B1或B2/C级病房)。
检视您的公司保险保障
在评估了您的需求之后,请仔细审视您的公司保险提供了哪些保障。
向您的人力资源(HR)部门索取最新的保单摘要并仔细审阅。检查其中包含的保险类型、保额以及对既往病症的保障。注意任何除外责任、分项限额和等待期。
例如,一些计划不包括生育福利,而另一些计划可能对某些病症设有等待期。预先了解这些细节有助于在索赔时避免不愉快的意外。此外,还需确认家属是否受保,并注意门诊或替代疗法的上限和指定医疗网络(panel)要求。
将您的公司保险与个人保险的保障范围进行比较。有些公司计划范围广泛,而另一些则较为基础。了解这些差异是发现保障缺口或重叠之处的关键。
优化您的公司保险和个人保险
以下是四点考量。
1. 识别缺口与重叠:您的个人保险在确保长期保障方面扮演着至关重要的角色,尤其是在您离开雇主之后。对于住院、人寿和重疾等核心领域,请确保您的个人保险提供足够的保障。在您受雇期间,您的公司保险则可以作为额外的支持。
2. 保持坚实的个人保险基础:无论工作如何变动,个人保险都能让您持续维持您偏好的医疗护理和保险保障标准。仅靠公司保险无法保证这种连续性。
3. 定制保障:如果您的雇主允许您定制公司保险,请选择能减少重复保障的选项。例如,如果您已经有一份强大的、包含共同保险(co-insurance)的个人住院计划,您或许可以选择一个侧重于覆盖自付费用,而非重复住院福利的公司计划等级。
4. 策略性地进行索赔:如果您需要住院,应该先向哪个保险计划索赔?有几种途径可循。
您可以要求医院从您公司的健康保险公司获取一份担保函(Letter of Guarantee, LOG)。同时,医院可以通过电子方式将账单提交给您的个人保险公司和保健储蓄(MediSave)。如此一来,医院会自动将最终的明细税务发票发送给公司保险公司,以计算您可以索赔的金额。请注意,对于公司住院计划,担保函的额度通常上限为1万新元。
另一种方法是先向您的个人保险索赔,然后如果您符合资格,再向您的雇主或其他保险公司的住院计划申请报销未被承保的费用。您公司的保险公司也可以向您的个人计划进行赔付,但根据公司计划的保障范围和索赔金额,可能不会是全额赔付。
这样做有助于为将来任何可索赔的开销保留您个人计划的年度福利限额。从长远来看,这也能使所有人的保费保持在可负担的水平。
Lorna的例子
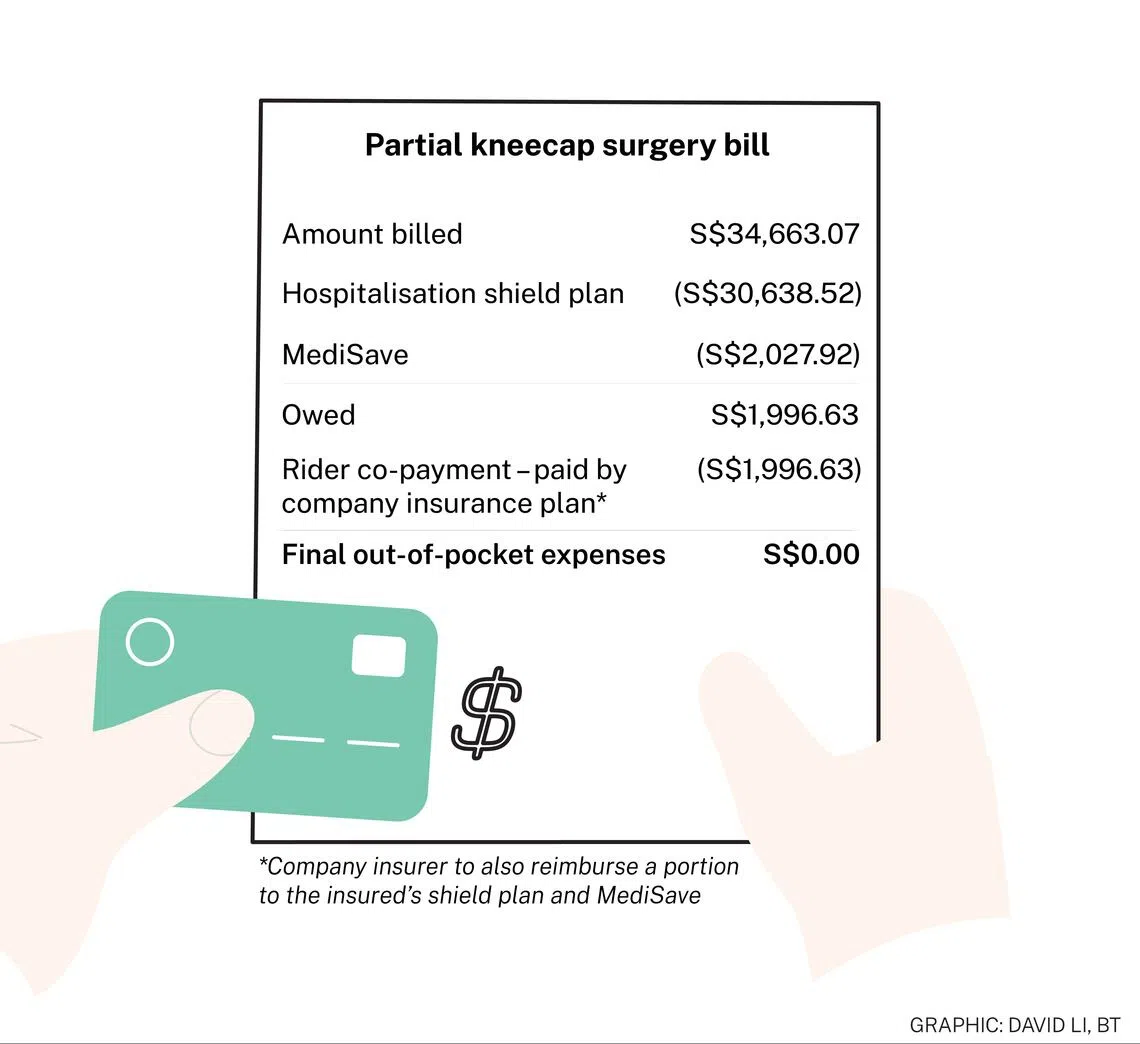
今年五月,我在国大医院(NUH)接受了部分膝盖骨置换手术。手术账单总额为3万4663.07新元,其中3万2635.15新元由我的住院健保双全计划(hospitalisation shield plan)支付,2027.92新元来自我的保健储蓄(MediSave)。在3万2635.15新元中,我必须以现金支付1996.63新元的附加险共同支付额(rider co-payment)。
在我的案例中,因为我有一个全面的健保双全计划,所以我让国大医院(NUH)以电子方式向我的保险公司提交索赔。然后,我向公司的健康保险公司申请报销我1996.63新元的自付费用。公司的保险公司也计算出可以赔付给我的个人保险公司和我的保健储蓄的金额。通过这种方式,我实现了零自付费用。
更明智的自我保障方式
公司保险在您受雇期间提供了宝贵的保障,但不应是您唯一的安全网。个人保险则确保无论生活将您带向何方,保障都能无缝延续。
一个好的做法是每年至少检视这两套保险一次,最好是在公司为员工续签福利配套时进行。保障条款可能会发生变化,这提供了一个确保您的公司保险和个人保险保持协调一致的机会。
通过了解您的雇主所提供的保障和您自身的保障需求,并策略性地利用您的个人保险,您可以构建一个强大、高效的保障计划,在人生的每个阶段为您提供支持。
罗娜·谭(Lorna Tan)是DBS Bank的理财规划素养主管,也是畅销书Money Smart和Retire Smart的作者。肖恩·李(Shawn Lee)是DBS Bank的理财素养专员。






