应对美国国债收益率上升之战
展望未来,债券市场的阶段性剧烈波动仍将是投资领域的一个主要特征
本文由 AI 翻译,关键事实请以原文为准。
随着基准美国国债收益率在10月份突破5.3%,在美国高达40万亿美元的未偿债务背景下,不断上升的债券收益率已成为投资者关注的焦点。
然而,正如我们在6月份的专栏文章《美国可如何控制收益率上涨》中所强调的:“对美国和世界其他经济体而言,关键不一定是压低收益率,而是将融资成本保持在整体经济的名义增长率之下。”
在一些新兴市场乃至发达国家的历史上,未能实现这一目标的后果显而易见。
历史上的例子
最近的例子是2011年,当时正值2007至2008年的全球金融危机抑制了全球经济活动,而意大利的国债收益率在希腊引发的欧元区危机中飙升。
随着借贷成本上升,市场对意大利违约的担忧激增。欧洲中央银行采取了非同寻常的干预措施,购买了意大利及其他欧洲国家的债务,并在接下来的十年里维持零利率,才平息了这场危机。
不幸的是,在重债经济体中,偿债成本上升所带来后果的例子可以追溯到更久远的历史。
在英国,自1960年以来,每当主权融资成本超过经济增长率时,都恰逢重大事件的发生:1967年的英镑贬值;1980年至1984年的再次贬值;1992年英国退出欧洲汇率机制;以及2008年至2009年的英国银行业危机。
同样,当融资成本超过经济增长率时,美国也经历了自身的压力时期。
回顾1971年,由于越南战争和1960年代社会支出的负担扩大了美国的赤字,美国结束了二战后《布雷顿森林协定》所确立的美元与黄金挂钩的可兑换性。此举导致美元相对于黄金贬值。
SEE ALSO
如今,随着秋季的飙升,债券收益率正逼近2026年第二季度录得的6.3%名义国内生产总值(GDP)增长率,这一水平令人不安,而此时美元的霸权地位也正在减弱。
事实上,美国财政部已经开始部署我们在前述六月专栏中概述的工具之一:扩大其债券回购计划,尽管目前的规模仍然不大。
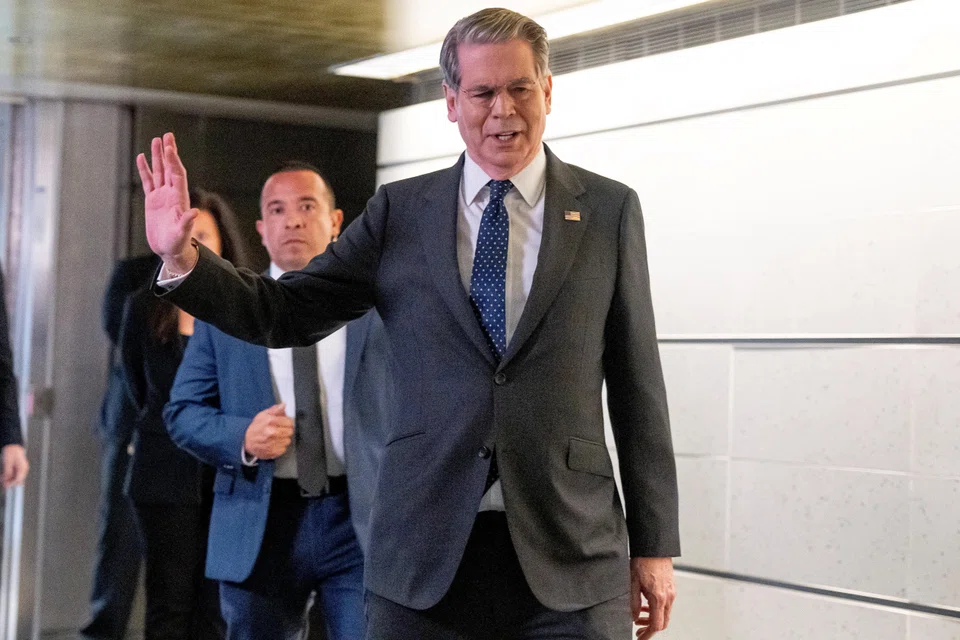
然而,财政部长 Scott Bessent 只成功地缓和了债券收益率的回升,而未能完全抑制自2026年初以来美国主权融资成本的上升轨迹。
乐观者可以指出一些可能缓解收益率上行压力的潜在催化剂。
最近,七国集团(美国、英国、德国、法国、加拿大和日本)达成协议,各自释放5000万桶原油和柴油,以缓解全球能源市场的压力,这可能有助于平息全球经济中能源通胀再度飙升的担忧。
与此同时,3月份能源价格的首次飙升尚未转化为美国经济中更广泛的价格压力,核心通胀率已在8月份回落至温和的2.4%。
部分由于这个原因,美国联邦储备委员会(美联储)副主席 Philip Jefferson 和纽约联邦储备银行行长 John Williams 都淡化了10月份加息的可能性。
这导致市场开始消除在央行9月加息后已计入价格的长期加息周期预期。
然而,债券收益率走高的风险依然存在。美国的通胀预期仍然出人意料地稳定,两年、五年和十年期通胀预期仍接近2.5%。
这表明,市场认为2026年能源危机对中长期通胀的影响只是暂时的。
尽管历史上引领中期通胀预期趋势的12个月布伦特原油期货价格已回升至2026年3月的高点,但市场仍持此看法。
第三艘美国航空母舰正驶向中东,预计将于11月抵达驻地。如果这预示着波斯湾可能重启敌对行动,并可能扩展到红海战区,那么一旦能源价格持续上涨,全球债券收益率可能还需将通胀在2027年之前维持在更高水平的预期反映到价格中。
对债券投资者来说幸运的是,Bessent 仍有一些措施可以在未来几个月内部署,以试图阻止(即使是暂时的)债券收益率与名义GDP增长率的交叉。
首先,9月份部署的300亿美元小规模国债回购可以大幅扩大。
这可能已经在发生。尽管有季度税收流入,但财政部的“支票账户”,即财政部普通账户(Treasury General Account),其余额已从9800亿美元的峰值减少了近1000亿美元。
这表明可能已经进行了更大范围的回购,以帮助国债收益率从10月初5.3%的水平回落。
美国政府可以动用约2800亿美元,通过回购或在11月的再融资公告中减少长期国债发行的方式,继续与“债券义勇军”作斗争。
黄金重估选项
除此之外,Bessent 可能需要动用一种更非传统的工具来充实其政策武库——重估美国的黄金国库。美国是世界上唯一一个目前没有定期按市价计价其黄金国库的主要经济体。
事实上,过去只有一个主要经济体在预期财政短缺的情况下,诉诸于重估黄金国库。
1997年,时任德国总理 Helmut Kohl 和财政部长 Theo Waigel 提议重估该国的黄金和外汇国库,将重估收益用于抵消德国预算中的其他赤字,并帮助达到加入欧元区的《马斯特里赫特条约》标准。
然而,德国的重估收益(相当于GDP的0.5%)与美国可能产生的潜在重估收益相比,则相形见绌。
实际上,美国8100吨的黄金国库按每盎司42.22美元计价,账面价值为110亿美元。如果美国总统 Donald Trump 选择将国库按当前黄金市价进行重估,他将创造超过1.1万亿美元的重估收益,接近GDP的3%。
这些收益可以转入财政部普通账户,从而使美国财政部长可能放弃发行更大规模的新的长期国债,以此压缩供应并缓解美国债券收益率的上行压力。
或者,这1.1万亿美元的重估收益也可以为大幅扩大财政部回购计划提供额外的“火力”。
在这种背景下,我们继续认为,展望未来,债券市场的阶段性剧烈波动仍将是投资领域的一个主要特征。
然而,尽管我们在六月专栏中强调的风险是收益率走高的非对称风险,但随着财政部在未来几个月更强有力地部署其政策工具,投资者现在应预见到国债收益率的双向风险正在增加。
对于投资者而言,这样的背景继续表明,在创造债券投资组合的总回报时,他们应优先关注信用风险,而非利率风险。
此外,将投资从美元收益率曲线转移到部分新兴市场的本币收益率曲线上,可以提供高收益、替代性且相关性相对较低的回报驱动因素。
由于全球债务和赤字问题日益严重,市场正在寻求一种新的平衡。
本文作者是 Union Bancaire Privee 集团首席策略师
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services