

分散投资还奏效吗?市场集中度带来挑战
随着人工智能主题在公开股票、固定收益和实物资产领域的兴起,风险敞口正在上升
本文由 AI 翻译,关键事实请以原文为准。
人们常说,分散投资是投资界唯一的免费午餐。这是因为通过将资金分散到不同资产类别,您可以在不牺牲回报的情况下,从较低的风险中受益。
如今这还适用吗?随着人工智能(Artificial Intelligence)主题——在公开股票、固定收益乃至实物资产领域的兴起,集中度风险正在上升,并可能导致分散投资的效果减弱。
如果您在过去几个月里未作任何调整,人工智能和科技主题的强劲表现很可能已使您的战略性资产配置偏向股票,尤其是科技股。
例如,一个60/40(60%股票,40%债券)的投资组合可能已经变成了80/20,这会使您的投资组合在市场回调时更为脆弱。
这些因素包括结构性高利率、对人工智能发展的监管限制、数据中心建设的制约因素等等。到目前为止,通常会对股票估值构成压力的较高收益率,并未削弱投资者的热情。
十年期美国国债收益率近日曾短暂突破5.27%。标普500指数今年迄今已上涨超过12%,自3月底以来上涨了21%。
人工智能将成为推动经济和商业发展最强大、最具变革性的驱动力,这一点毋庸置疑。然而,过多资本与美国最大型股票挂钩,可能会带来一些投资者难以承受的更大波动性。
“冰山一角”
机构投资者对此感到担忧,正如全球领先的专业服务公司Marsh在最近于新加坡举行的投资会议上所发现的那样。
Marsh投资平台执行主席Hooman Kaveh表示:“如果您观察公开市场中的人工智能主题,它可能涉及半导体公司、云计算和超大规模数据中心运营商。但数据中心也属于基础设施和房地产投资范畴。”
“此外,在风险投资领域有数据公司,还有私募股权。这一切都为资产所有者敲响了警钟。如果使用正确的工具进行分析,人工智能的风险敞口确实令人震惊;公开指数中的集中度风险仅仅是冰山一角。”
在Invesco对各国央行和主权财富基金进行的全球主权资产管理调查中,市场集中度被认为是人工智能投资中最显著的风险,其次是泡沫和估值风险。
受访者表示正在审视“他们原以为通过广泛市场敞口所获得的分散投资效果是否真实存在”。
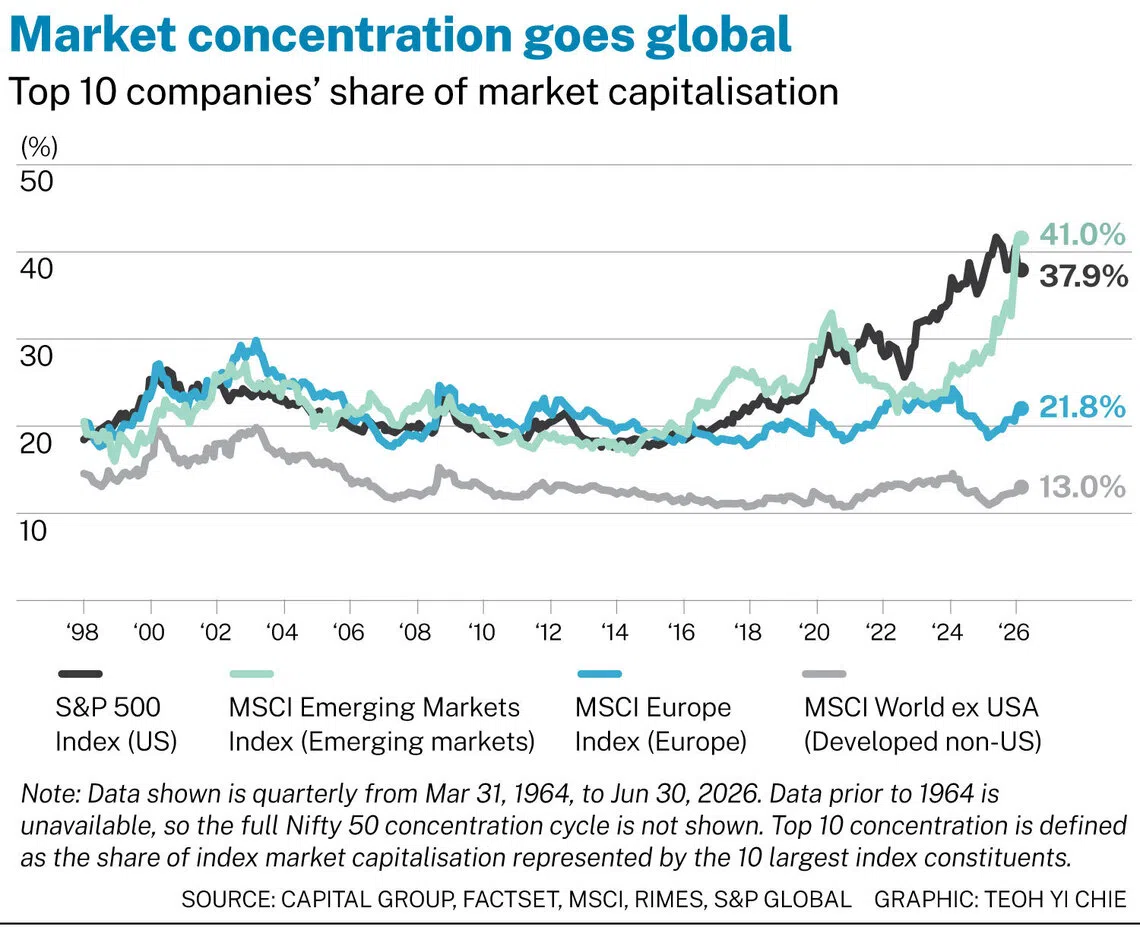
Capital Group在一篇文章中解释道,随着人工智能主题的普及,集中化已成为全球市场和盈利的一个特征。
在美国,人工智能投资占实际国内生产总值的近39%。“七巨头”(Alphabet、Amazon、Apple、Meta、Microsoft、Nvidia和Tesla)及其他科技股占美国资本支出的39%以上,占盈利的42%。
在韩国,三星(Samsung)和海力士(Hynix)的盈利份额超过76%;在台湾,仅台积电(Taiwan Semiconductor Manufacturing Co)一家就占了57%。
Morningstar的一篇文章指出,一些主动型基金经理已开始采取更为防御性的立场,减持部分人工智能持仓,并专注于高股息派发公司和债务水平较低的公司。
主动型基金对单一证券的持仓通常有10%的集中度上限。
根据定义,指数追踪基金持有整个市场指数。市值加权指数持有规模最大的公司。十大股票约占标普500指数的38%,占摩根士丹利资本国际世界指数(MSCI World Index)的近27%。
在风险缓释方面,除了分散投资,似乎别无他法。但投资者必须保持警惕;即便是固定收益基金也可能持有与人工智能相关的债务。超大规模数据中心运营商已成为投资级债券的主要发行方。
处于或临近退休阶段的人士应重新审视其资产组合,并将风险敞口削减回其战略权重水平。
人工智能机遇尚处早期
星展银行 (DBS Bank) 首席投资官Hou Wey Fook坚持认为,人工智能的发展和应用将随着时间的推移而扩大,不像市场和利率那样呈周期性变动。
他说:“我们仍处于早期阶段,人工智能将在全球经济的几乎每个领域找到用武之地。”
他补充说,投资机会已超越半导体、芯片和数据中心,延伸至提供基础设施和将人工智能商业化的公司。
智安投 (Endowus) 集团首席投资官Samuel Rhee指出,在整个市场历史中,集中化并非罕见现象。
他说:“本轮周期的特殊之处在于其进程非常紧凑。快速采纳、基础设施投资和市场重新定价都在三四年内完成。”
“从某些方面来说,这确实是例外。人工智能可能是首个作用于认知本身的通用技术,这在人类历史上确实是第一次。因此,市场为其支付高价也是自然的。”
他补充说:“我们不会试图去判断人工智能交易的走向。你无法剔除一个贯穿整个美国经济的主题,而美国是目前为止最大的经济体,因此也影响着全球经济。但你可以确保你的风险敞口是经过深思熟虑且规模适当的,而非偶然形成的。”
“归根结底,股票市场根据其定义,就是一个由最优秀公司组成的质量加权指数,这些公司不仅盈利能力最强,也最有可能成为人工智能未来的赢家。”
目前,策略师们表示人工智能的估值并未过高。瑞银 (UBS) 首席投资办公室亚太区科技主管Delwin-Kurnia Limas表示,大多数人工智能股票的交易市盈率相对合理。
他指出,半导体行业的远期市盈率为22倍,低于6月份33倍的峰值,也低于互联网泡沫顶峰时期的100多倍。
根据市场普遍预期,盈利增长预计将保持强劲——继2026年预计增长107%之后,2027年将增长46%。
“话虽如此,周期中段的消化调整是一个真实存在的风险,尤其对于2028年的资本支出而言,因为它将越来越需要通过股权/债务融资以及供应商融资来获得资金。”
“来自开源权重模型的竞争加剧、对数据中心建设日益增加的政治阻力以及更高的融资成本,是需要考虑的几个关键风险。”
他指出,投资者不应撤出人工智能领域,而是应维持一个全球多元化的投资组合。
“我们认为,分散投资仍然是投资者参与长期人工智能机遇的最有效方式,同时也能管理与集中度和波动性相关的风险。”
他倾向于杠铃式配置——一端是受益于人工智能基础设施支出的优质半导体和硬件公司,另一端是大型科技平台和防御性科技股,如果人工智能资本支出热潮消退,这些股票预计将更具防御性。
新加坡银行 (Bank of Singapore) 首席投资策略师Eli Lee表示,投资组合表面上可能看起来是分散的,但实际上仍然集中于相同的潜在风险驱动因素。
“虽然人工智能仍然是一个引人注目的投资主题,但我们将其视为在整个投资组合中争夺资本的一个机会,并根据其对投资组合韧性和长期成果的贡献,将其与其他机会进行相对评估。”
新加坡银行在评估集中度风险时采用“整体投资组合法”。“我们不是关注单个持仓或资产类别标签,而是从整体投资组合及其潜在经济风险敞口的角度来评估人工智能风险敞口。”
“我们相信,这种方法对于在市场波动期间缓解行为压力至关重要。当投资组合被理解为能够在各种条件下运作的系统,而不仅仅是持仓的集合时,决策往往会更稳健,意图也更清晰。”
TRENDING NOW
Inside Jensen Huang’s last hours as Nvidia CEO

Higher rates, weaker spending: Is the Philippines entering stagflation?
‘I’ll be buying more’: Singapore investors pour into Nvidia shares on Jensen Huang’s exit

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

