

为公积金终身退休投资计划(LRIS)设计的滑动路径投资组合:一个时机已成熟的想法
以下六大理由说明,应重启终身退休投资计划,并引入一种让投资者能够调高或降低风险承担的机制。
本文由 AI 翻译,关键事实请以原文为准。
近期有关公积金 (CPF) 正在重启终身退休投资计划 (Lifetime Retirement Investment Scheme, LRIS) 的消息令人有些意外。这是一个好消息,且来得正是时候。
LRIS 是由公积金咨询小组于2016年提出的。此后近十年间,该计划似乎一直处于休眠状态——直到人力部长 Tan See Leng 今年一月在国会发表讲话。
他表示,人力部正在对 LRIS 进行“最后阶段”的研究,探讨如何通过一个“能在风险与回报之间取得适当平衡”的投资选项来支持公积金成员。
单凭这一声明或许还不够有说服力。但在我看来,他对议员 Jamus Lim(盛港集选区)的回应才是关键。他表示,LRIS 的框架将涉及股票和债券的不同组合——以滑动路径的形式,这种机制能让投资者在年轻时提高风险承担,然后在晚年逐渐降低风险。
这是一个重要的细节,也是政府首次暗示将采用何种类型的投资组合。在我看来,基于以下原因,现在是推出 LRIS 的最佳时机:
1. 技术已经成熟
滑动路径基金自1990年代以来就已在美国出现。即使是目标日期基金或生命周期基金也使用此类机制,根据投资者的个人情况,在一个可能与期望退休年龄挂钩的预设时间范围内,调高或调低风险敞口。
然而,目标日期基金通常有特定的到期日。它们不允许定制化,并且会带来定期重新推出新基金以提供新目标日期选择的负担,这效率低下。
2. 公众的理财知识更加丰富
如今的公积金成员在投资以及创造跑赢通胀的回报方面,受过更好的教育。在公积金投资计划 (CPFIS) 内已有低成本选项,例如 Dimensional Fund Advisors (DFA) 的基金,它们既不征收销售费也不支付持续佣金,而且年度总费用率仅为0.28%。
但是,正如 Providend 总裁 Christopher Tan 所说,投资者对这些选项的认知度很低。
在我看来,公积金投资计划中的基金选择仍然太多——大约有470只,而且大部分是股票基金。
LRIS 需要成为一个提供简化的低成本投资组合的一站式选择,其中应内置某种形式的咨询功能,可以提示成员进行再平衡。再平衡能确保适当的风险承担和多元化,但触发再平衡的因素不应仅限于年龄。
例如,一个强劲的牛市会使投资组合的股票配置出现倾斜,使其更容易受到市场回调的影响。该系统应考虑近期的回报,以促使成员降低一些风险,并将其战略投资组合权重调回中性水平。
3. 它与公积金终身入息计划互补
公积金在 LRIS 上的构想应该更大、更长远。也就是说,它不应仅仅是退休储蓄积累的引擎,也应是退休金提取的工具。即使在美国等发达市场,退休金提取也被证明是一个挑战,许多退休人员对于在退休后可以安全提取多少钱一无所知。
但实现这一目标的技术已经存在。DBS 的退休投资组合(Retirement Portfolio)就是一个带有退休金提取功能的机器人顾问滑动路径投资组合。它可以根据投资者期望的退休年龄和目标提取收入进行定制。
带有退休金提取选项的 LRIS 可以与公积金终身入息计划并行。公积金终身入息计划是一个提供终身收入的年金计划。这一点很重要,因为新加坡人的寿命越来越长。活到90多岁意味着您的储蓄在退休后必须维持30年或更长时间。
这为从一个能够跑赢通胀的中等风险投资组合中获益提供了充足的时间。作为一项基本的退休收入计划,公积金终身入息计划仍然是不可或缺的。除此之外,拥有超出所需资金的成员可能希望继续投资于 LRIS。
4. 平衡型投资组合带来的强劲长期回报
一个平衡的60/40(60%股票/40%债券)投资组合的长期回报相当可观,即使考虑到2022年股票和债券同步下跌的糟糕经历也是如此。
议员 Shawn Loh(惹兰勿刹集选区)在国会中指出,一个包含65%股票和35%债券的“典型投资组合”在过去五年中获得了9.5%的年化回报,而任何对 LRIS 的进一步拖延“都可能剥夺公积金成员承担风险以赚取更高预期回报的选项”。
这里有一些更长期的数据。根据 JP Morgan Asset Management (JPMAM) 的市场季度指南,一个60/40投资组合(股票部分使用标准普尔500指数)在过去20年里年化回报率为9.4%。平均而言,在此期间投资的10万美元将在20年内增长到606,792美元。
对亏损的恐惧一直是公积金的一个担忧,但 JPMAM 捕捉到的历史数据显示——使用美国市场是因为其规模最大、流动性最好且回报历史最长——市场的上行趋势是不可阻挡的。
长期来看,牛市平均持续70个月,回报率为221%。相比之下,熊市平均持续14个月,负回报率为39%。
显然,关键词是“长期”。公积金投资计划的季度数据仅披露长达三年的短期数据,这并没有太大的意义。
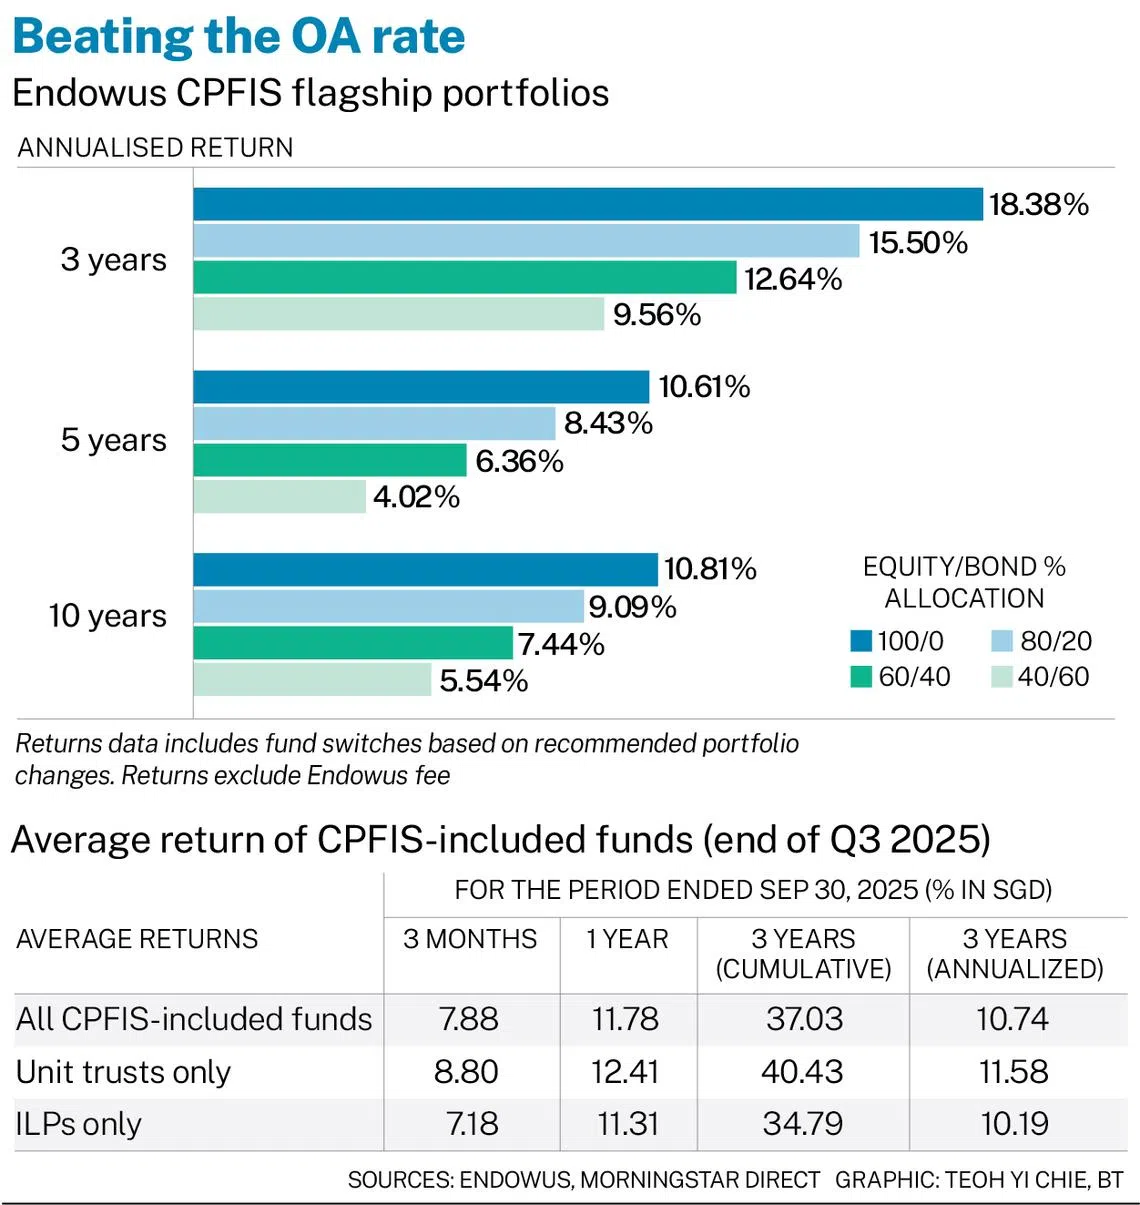
附图反映了 Endowus 旗舰投资组合的回报。各种股票/债券组合在长达10年的期间内,表现均优于普通户头2.5%的保证利率。
5. 投资新加坡股票正当其时
LRIS 投资组合很可能会配置新加坡股票,而由于提振流动性和市场兴趣的措施,新加坡股市有望焕发新的生机。
这些措施包括50亿新元的股市发展计划,以及由新加坡金融管理局和新加坡交易所 (SGX) 推出的“价值释放”计划,以帮助上市公司发挥其估值潜力。
JP Morgan Securities 的分析师预测,在牛市情景下,海峡时报指数将达到6000点;DBS 甚至更为乐观,目标是到2040年达到10000点。公积金成员曾在投资新加坡股票时蒙受过损失,但这些措施很可能提供一个转折点。
6. 需要定制化服务
那么咨询服务呢?进行招标就足够简单,滑动路径基金或投资组合的提供商肯定会响应。但任何产品都必须能够根据成员的个人情况和退休目标进行定制,并且风险再平衡是必须的。
Providend 的 Tan 担心,滑动路径投资组合“可能无法与个人的特定风险承受能力或独特的财务状况完全匹配”。他表示,并非总是年轻人的风险承受能力就更强。对于已经持有其他债券的老年人来说,持有更多债券也可能不是最优选择。
在低成本这个关键标准下,LRIS 内的咨询服务很可能通过机器人顾问提供,这是年轻新加坡人可能比较熟悉的方式。






