黄金与柴油正助力印度构建经济韧性
黄金支持的信贷额度与炼油能力正从根本上改变宏观经济痛苦的吸收方式
本文由 AI 翻译,关键事实请以原文为准。
当下一轮全球经济衰退来临时,多数分析师可能仍会预期印度的表现将如一个典型的脆弱新兴市场。他们会预想其货币走弱、消费疲软,以及国家外部账户再受压力。然而,这种观点已日益过时。
两大结构性缓冲,其一为金融层面,其二为工业层面,正在从根本上改变印度吸收宏观经济冲击的方式。
首先是家庭黄金的货币化,这为社会经济金字塔的底层带来了独特的“黄金财富效应”。其次是印度在扭曲的全球柴油市场中不断扩大的炼油优势。无论主导新闻头条的原油价格如何,这都为印度带来了显著的地缘经济影响力。
随着这些未被充分认识的力量悄然重塑印度经济,华盛顿、布鲁塞尔和北京的官员们很可能会对印度的韧性感到惊讶。黄金与柴油共同构筑了一个强大的结构性缓冲,预示着当下一场全球衰退来临时,印度或许会承压,但不会崩溃。
黄金:隐藏的刺激因素
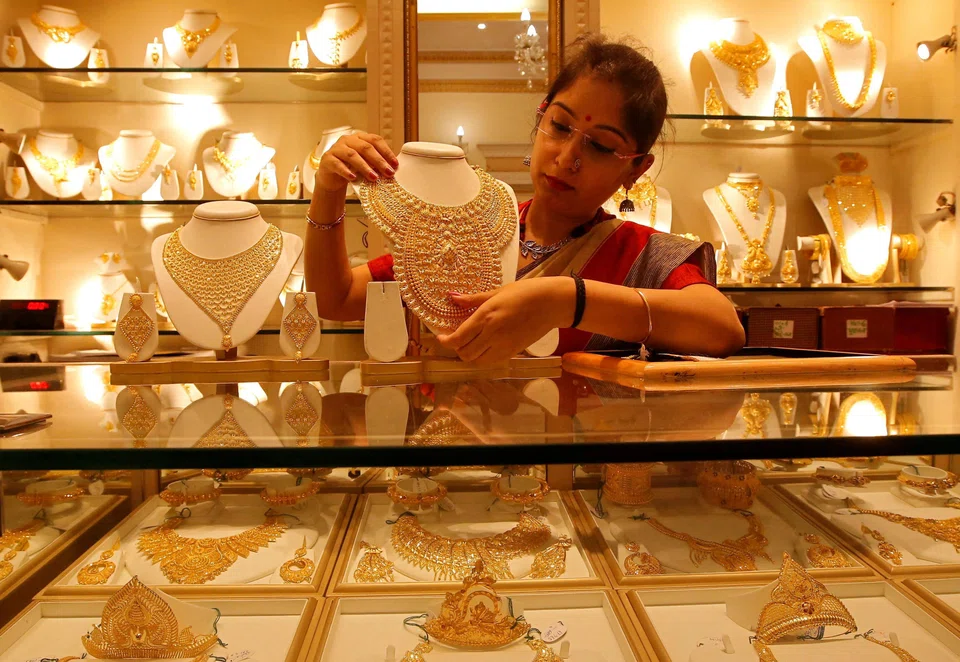
黄金是这些力量中首要且最具独特普遍性的一个。印度家庭以珠宝、金币和金条的形式持有全球最大规模的私人黄金储备。根据世界黄金协会的估计,印度国内家庭的黄金储备量约为25,000吨,这是其他任何国家都不具备的巨大私人财富集中体。
相较之下,美国的官方黄金储备为8,133吨。这些传统上作为惰性遗产资产锁在保险库中的私人财富,如今正通过正规且迅速扩张的黄金贷款计划被系统性地货币化。
黄金贷款已成为印度增长最快的消费信贷领域之一,其增速超过了抵押贷款和汽车贷款等传统领域。
央行对无担保贷款的规定趋严,加上全球金价飙升,使得以珠宝为抵押的有担保借贷对家庭极具吸引力,同时对金融贷款机构而言也异常安全。家庭可以无缝地将这些资产用作抵押,以获取小企业贷款、支付医疗费用、进行房屋装修,或弥补暂时的收入缺口。
在发达经济体中,“财富效应”是富裕阶层的奢侈品。它通常指因股票投资组合或房地产市场升值而引发的消费增长。
而在印度,黄金的价值重估和资产支持的贷款创造了一个平行的金融传导机制,这独特地发挥了该国的人口结构优势。更重要的是,这种“黄金财富效应”直接惠及中低收入阶层,而这一群体传统上难以接触到股票或房地产投资。
从宏观层面看,这种系统性的货币化起到了普惠性刺激作用,即使在严重衰退期间也能维持消费主义并稳定整体经济的支出。其结果是,印度的国内消费群体比外界分析师所设想的更具层次性、有资产支持且更富韧性。
柴油:结构性的杠杆
第二个结构性引擎是柴油(gas oil),它为印度提供了实质性的地缘经济杠杆。印度仍然是原油的主要进口国,这种依赖性在历史上一直被视为其核心弱点。
然而,这一传统弱点正变得不再那么重要,因为现代能源危机更多地关乎成品油,而非原油开采。尽管全球拥有庞大的未精炼原油战略石油储备,但柴油和航空燃料等成品油却面临着令人担忧的全球性短缺。
这种全球供应紧张直接反映在不断扩大的“裂解价差”(crack spread)上,即原油与加工后燃料之间的利润空间。
作为世界第四大炼油国和第二大成品油出口国,印度在攫取这一利润方面处于独特地位。目前,裂解价差已达到每桶约70美元的历史新高,这使印度在全球能源格局中获得了独特的结构性优势。
关键在于,这一优势完全独立于主导主流媒体头条的波动性原油价格。当霍尔木兹海峡和红海等石油运输要道最终重新开放时,原油价格会相对迅速地调整。然而,因全球冲突而永久受损的炼油产能则需要多年时间才能恢复。
这一结构性转变使印度从全球能源冲击的被动受害者,转变为在供应链中断期间捕获巨大上行利润的主动参与者。
通过将这些加工溢价收入囊中,印度成功地将其财政健康状况与原油波动脱钩,并巩固了其作为全球能源供应链不可或缺的稳定器的地位。
印度的新缓冲垫
这些因素并不能使印度完全立于不败之地。该国仍面临顽固的国内障碍,全球经济衰退也必然会给出口商带来压力并考验公共财政。在任何版本的全球经济衰退中,印度都不可能毫发无损地渡过。
但是,黄金支持的信贷额度和炼油能力从根本上改变了宏观经济痛苦的吸收方式。当传统分析师关注外部脆弱性时,黄金支持的流动性保障了金字塔底层的消费支出,而不断扩大的炼油利润则保护了国家的财政核心。
经济衰退的定义最终不仅在于一个国家受到的冲击有多严重,还在于其拥有何种结构性机制来吸收冲击。通过这种独特的脱钩,印度拥有了具体的金融和工业实力,能够在全球风暴中屹立不倒,免于崩裂。
作者是特许金融分析师(CFA),UTI International的全球主管兼首席执行官。