

寻求优质收益:构建具有韧性的投资组合
多元化策略的关键在于平衡收益、资本保值和长期增长三大目标
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】上月,在能源价格上涨、通胀压力和货币紧缩等多重因素的冲击下,债券市场动荡不安,寻求收益已成为投资者的首要任务。
因中东僵局而持续的能源价格上涨,已推动布伦特原油价格突破每桶100美元,给全球通胀前景带来上行风险。
上月,美联储为将通胀率拉回2%的目标水平而进行了三年来的首次加息,开启了货币紧缩路径。与此同时,欧洲中央银行将存款利率上调25个基点(bps)至2.5%,日本央行则将隔夜拆借利率上调25个基点至1.25%。这已是这两家央行今年第二次加息。
这引发了长期政府债券收益率的大幅重估,升至数十年来的高点。10年期美国国债(UST)收益率自2007年以来首次突破5%;英国国债收益率达到5.4%的20年高点;10年期日本政府债券收益率也突破3%,创下30年新高。
对于固定收益投资者而言,利率上升是一把双刃剑。一方面,更高的收益率增加了收入机会;另一方面,利率驱动的美国国债和各类债券抛售会打压价格,可能将整个固定收益市场的总回报推向负值区间。
债券回报来源于票息收入和价格表现两方面,而后者受到信用利差和久期(衡量债券价格对利率变动敏感度的指标)变化的影响。
尽管在强劲的企业基本面支撑下,盈利预期修正并未动摇股市,市场表现出显著的韧性,但利率上升仍可能给全球金融环境带来内在风险,并影响那些易受资本成本上升和利率波动影响的公司。
寻求收益
在通胀背景下,投资者的焦点已转向“实际收益率”,即经通胀调整后的名义收益率。为了创造长期的经风险调整后的整体投资组合回报,寻求实际收益率的来源已重新成为投资组合构建中的一个关键要素。
这标志着市场动态的一个重要转变。投资组合的收益再次成为总回报的关键贡献因素。
高企的政府债券收益率、具有吸引力的信贷利差收益以及不断扩大的私募市场机会,使投资者能够在不同的风险状况下寻求收益。这为投资组合的构建带来了更大的灵活性,减少了投资者追求过度久期或涉足低信用评级领域的必要性。
除债券收益率外,收入来源还可以包括股票、私募市场、基础设施、实物资产、结构性产品,甚至是高收益货币。
作为“全盘投资组合策略”的一部分,我们认为多元化的收益生成方法关键在于平衡收益预期、资本保值和长期增长目标,同时还需考虑利率波动、信贷质量、非流动性、收入可持续性及其他风险因素。
固定收益:保持冷静,继续前行
在新加坡银行 (Bank of Singapore),我们目前在针对均衡型投资组合的战术性资产配置中,对固定收益资产采取低配策略。这一温和的整体低配立场以及我们在固定收益策略中对中性投资组合久期的偏好,反映了当前市场的持续波动。
在发达市场,我们偏好投资级(IG)债券而非高收益(HY)债券;而在新兴市场(EM),我们对企业债持中性看法,对主权债则持低配立场。
利差交易机会已经出现,并显著扩大了固定收益的投资机会。但我们认为,在利率波动加剧、债券供应增加和利差缓冲有限的风险之下,严谨的信贷选择和主动的久期管理对债券投资者而言仍然至关重要。
近期美国国债收益率的飙升,进一步证明了采取严谨方法管理久期风险的必要性。在这种环境下,激进地延长久期可能会使投资组合面临更大的按市值计价波动风险,而无法获得足够的补偿。
目前,我们在自家的信贷象限框架中,将仓位配置在“高效利差”象限,专注于短期、高质量的收益机会。这反映了我们整体中性的久期配置,即在我们偏好的三至七年久期范围内,更倾向于三至五年。
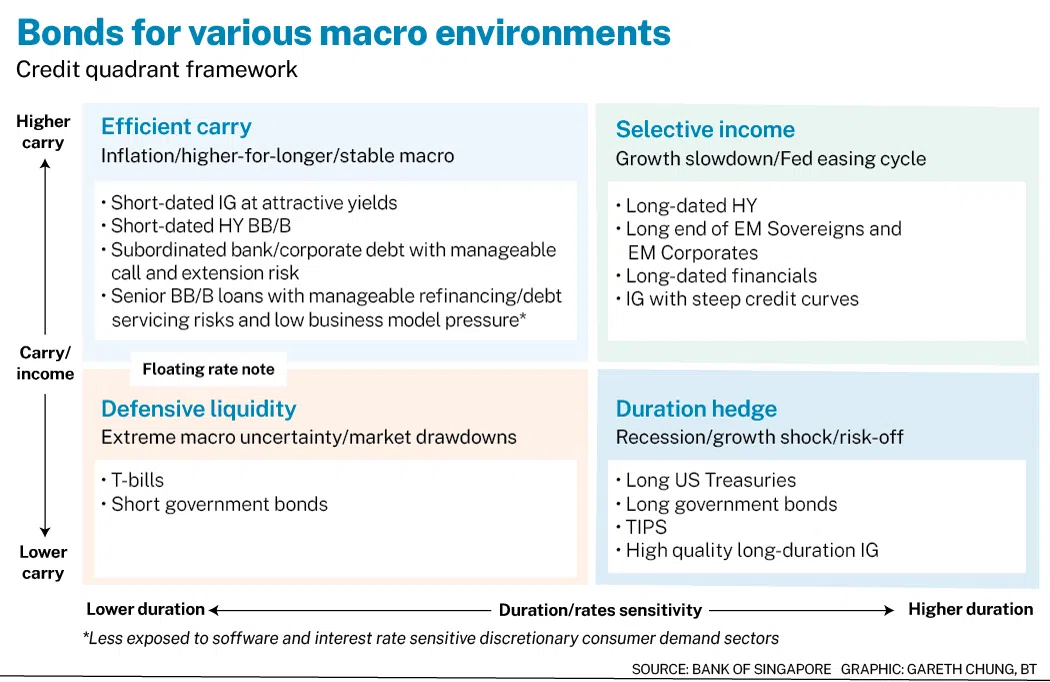
这使得投资组合能够在等待政策利率和通胀路径变得更加明朗的同时,保持投资状态、赚取收益并保留灵活性。
尽管长期政府债券可以作为对冲经济增长放缓或收益率下降的工具,但久期敞口应有选择性地、伺机增加,而非在当前水平上激进地增加。
股票收益:优质股息与股东总回报率
尤其在利率较高的环境下,股票收益并不仅仅取决于现行的常规股息支付。关键在于那些拥有稳健商业模式、强大定价能力和严谨资本配置的优质公司。
能够持续增加盈利和现金流的公司,通常拥有更大的灵活性来提高股息支付、进行股票回购或为未来增长进行再投资,从而在长期内维持股东总回报率。
因此,在股票投资中寻求收益,不应只是简单地追逐支付最高股息的股票或表面的股息收益率。
需要警惕异常高的股息收益率,这可能预示着基本面正在走弱(通常反映在疲软的股价上),或者是由一次性股息推高的。
投资者或许应更关注公司通过结合盈利增长带来的收入、股息政策和审慎的资本管理,来实现股东回报复利增长的能力。
多元化的收益来源
包括私募市场和对冲基金在内的另类投资,可以扩展传统债券和股息股票之外的收入机会。通过直接贷款和资产支持融资机会,私募信贷、私募实物资产、房地产和关键基础设施等,能为投资者提供接触持久收入流的机会。
投资另类资产时,需要评估每个子资产类别对宏观经济状况、行业动态、收入来源的可预测性、通胀保护、久期、信贷基本面、承销条款、合同协议和投资者基础的敏感性。
因此,在通过管理型解决方案构建私募市场投资渠道时,选择那些拥有严谨投资流程、风险管理能力和可靠过往业绩的主动型基金经理至关重要。
在充分多元化的投资组合中,私募市场敞口可以为投资者提供稳定、可预测的现金流,从而补充公开市场的不足,并增强投资组合的整体韧性和收入的持久性。
专门管理固定收益、信贷和宏观驱动型投资组合的共同基金和对冲基金经理,也可以部署能够补充投资组合久期敞口或信贷风险的投资策略。
随着美联储和其他中央银行最近的加息,外汇市场也出现了利差交易机会。
对于寻求美元以外投资敞口的投资者而言,在主要货币中,澳元提供了更高的收益率,而英镑的收益率则与美元相近。
对于风险状况合适的投资者,与股票、债券、利率和货币等单一或多种资产挂钩、并提供收益增强型回报的结构性产品,可以提高投资组合的收益率。利率对冲解决方案也可以降低集中化债券投资组合的风险。
在不断变化的宏观经济格局下,采取多元化的全盘投资组合策略来创造收益,可以帮助投资者平衡收益、资本保值和长期增长三大目标。
本文作者为新加坡银行全球首席投资官






