投资于能源驱动的世界
投资于低能源强度的优质复利型企业,有望跑赢大市。
本文由 AI 翻译,关键事实请以原文为准。
对于2026年的全球市场而言,影响最深远的变量已不再是美国的利率走向,甚至不是人工智能资本支出周期的持久性,而是每桶石油的价格,以及进一步而言,波斯湾一条航运要道的安全畅通。
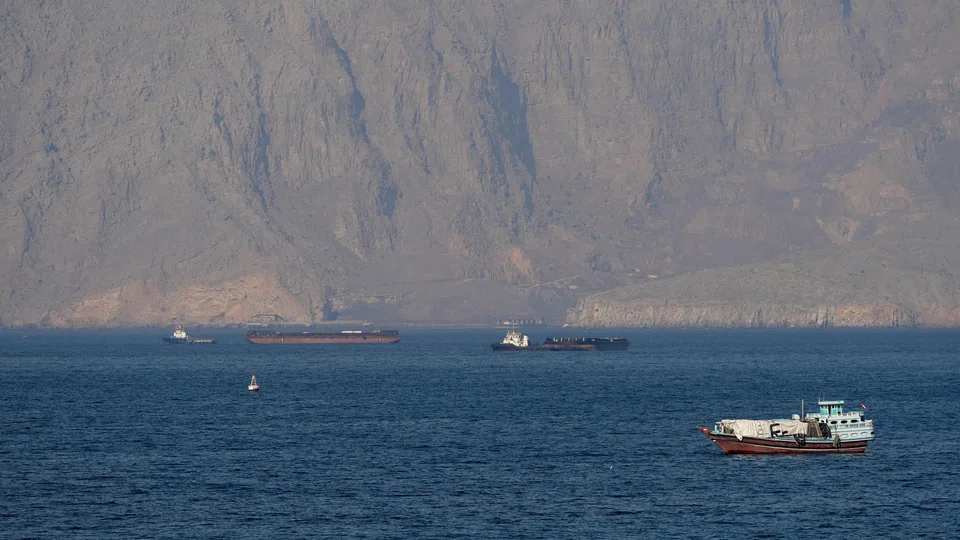
自二月底军事行动开始以来,全球约五分之一石油供应所过境的霍尔木兹海峡,其开放与关闭状态一直摇摆不定。布伦特原油3月份的平均价格为每桶103美元,并在4月初一度触及近128美元。
在这种波动中,期货市场和现货市场向投资者展示了两种不同的景象。期货价格反映出,市场预期冲突达成持久解决方案的可能性正在上升。而现货价格则反映了这样一个现实:保险机制、油轮改道和生产关停等问题,并不会在外交公报签署的那一刻就恢复正常。
我们预计,这一差距将朝着不利的方向收敛,期货价格最终将向现货价格靠拢。我们预测,布伦特原油今年的平均价格将在80至85美元之间,然后在2027年回落至65至70美元。这是投资者必须在定价中反映的核心矛盾。
央行无法解决的滞胀风险
国际货币基金组织 (IMF) 在其4月份发布的《世界经济展望》报告中,以罕见的坦率揭示了当前的困境,其报告标题也一针见血地定为《战争阴影下的全球经济》。根据其基准情景(假设冲突短暂且能源价格上涨19%),目前预计2026年全球增长率为3.1%,低于冲突前3.4%的预测路径,而总体通胀率则被上调至4.4%。
而在不利情景下,油价将在2026年达到每桶100美元,经济增长放缓至2.5%,通胀率则为5.4%;IMF首席经济学家 Pierre-Olivier Gourinchas 已承认这种情况的可能性越来越大。更严峻的情景则考虑到区域能源基础设施会遭受持续损害,这将导致2026年和2027年的经济增长率降至2%左右,而通胀率将超过6%。
这些并非纸上谈兵。它们描述的是一种货币政策面临最艰难权衡的局面:由能源驱动的供给冲击,会同时导致需求放缓和物价上涨。
各国央行无法开采石油。但它们可以通过及早锚定预期,防止一次性的价格冲击演变为根深蒂固的通胀问题。
新加坡金融管理局 (金管局) 于4月14日正是采取了此种行动,它略微上调了新加坡元名义有效汇率政策区间的斜率——这是本轮周期中亚洲主要央行首次采取的审慎紧缩措施。
新加坡全年的通胀预测被上调至1.5%至2.5%,而第一季度国内生产总值同比增长4.6%,低于市场预期的5.9%。
金管局此举的意义不仅限于新加坡:它表明,在依赖进口的经济体中,政策制定者不会坐等第二轮效应出现才采取行动。投资者应预见到其他亚洲央行也将面临类似的选择。
投资组合启示:低能源强度策略胜出
对于资产配置者而言,结论与上述分析一脉相承。在一个能源成本将长期高企的环境中,即使冲突得以解决,最有能力捍卫利润率的企业,也是那些受成本冲击影响最小的企业。我们青睐低能源强度的行业,并有两个明确的偏好。
首先是科技行业,近期的市场回调已将其在美国的估值重置至2022年年中的水平。包括设备制造商在内的整个半导体产业,仍然最直接地反映了人工智能资本支出周期。
超大规模云服务提供商继续投入空前巨资进行基础设施建设,而贯穿整个人工智能价值链——从上游芯片、垂直整合平台,到为数据中心供电所需的公用事业和能源基础设施——的需求信号并未减弱。
将投资组合多样化,纳入亚洲和中国的科技龙头企业,可以增加另一个维度:这些公司受益于更低成本的能源投入,以及在核能和可再生能源产能扩张方面的政策支持。在全球能源价格保持结构性高位的背景下,这两大优势的价值愈发凸显。
其次是金融行业,特别是美国的大型多元化银行。于本月早些时候结束的2026年第一季度财报季表现强劲。
Goldman Sachs公布的净营收为172亿美元,同比增长14%,其股票部门创下了季度业绩纪录。Citigroup的利润大幅增长了42%。JPMorgan和Morgan Stanley同样报告了双位数的盈利增长。
两大结构性驱动因素可以解释这种强劲势头。首先,伊朗冲突引发的市场波动对交易部门而言是顺风而非逆风。投资组合向防御性资产的轮动推高了股票交易量,而随着企业为应对更高不确定性的环境而进行重新部署,投资银行业务活动也随之加速。
其次,资本回报稳健。在美国主要银行稳健的盈利能力和华盛顿更为宽松的监管环境的支持下,它们本季度已执行了约330亿美元的股票回购。
此外,与工业、运输或石化等行业相比,银行受能源投入成本的直接影响较小,这使其在偏向滞胀的环境中成为天然的超配选择。
一场与众不同的危机
1970年代的石油危机提供了一个有启发性的相似案例,但也存在一个重要区别。一个更贴近、更具相关性的比较是2022年的情况,当时俄罗斯入侵乌克兰引发了上一轮主要的大宗商品价格飙升。
正如IMF的Gourinchas在发布4月《世界经济展望》报告时所言,与三年前相比,当今经济体在面临此次冲击时,劳动力市场更为疲软,企业和家庭的资产负债表也更加正常化。而在三年前,疫情后的供需紧张正在积极地助推“工资-物价”螺旋式上升。
在经历了2022至2023年的通胀回落之后,通胀预期也得到了更好的锚定,而且各国央行已经证明了它们会采取先发制人的行动。
对投资者而言,关键在于“精挑细选”。战争的阴影并未扑灭这十年的结构性增长动力。人工智能、电气化以及关键供应链的回迁这些趋势依然完好。但是,战争提高了行业配置失误的代价。
在IMF如今向我们展示的各种情景中,投资于低能源强度、高质量的优质复利型企业都有望获得优异表现。而投资于最易受到能源冲击影响的行业,充其量也只能维持现状。
这场危机最终或许会得到解决,但其后续影响将不会是“恢复常态”。
作者是DBS Bank首席投资官