

投资核能:人工智能经济的坚实后盾
各国政府正重新认识到,实现净零排放需要可靠的基载电力,而不仅仅是间歇性发电
本文由 AI 翻译,关键事实请以原文为准。
在研究市场多年后,我发现最经久不衰的投资故事,并非那些经常占据新闻头条的热点,而是那些在幕后默默耕耘、至关重要的公司——它们如同让一切得以规模化的无声管道系统。
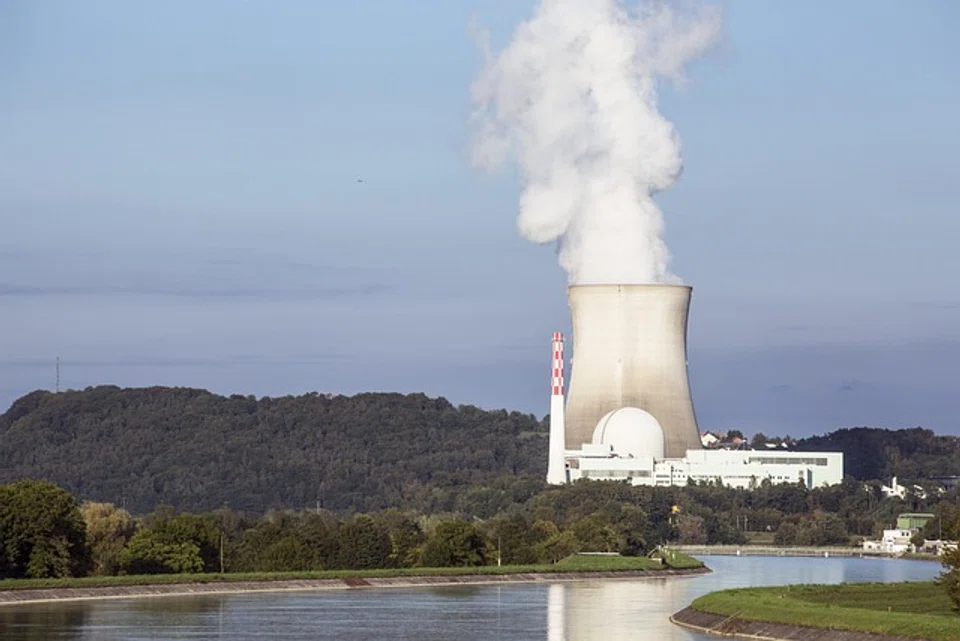
其中有两个趋势尤其显而易见:其一,人工智能(AI)应用的加速普及给电力带来了需求冲击;其二,核能是一种成熟的低碳能源,能够大规模满足这一需求。
除了历史上关于恐惧与核辐射的头条新闻,如今随着政策终于跟上了物理学的现实,关于核能的叙事正在改变。各国政府正重新认识到,实现净零排放需要可靠的基载电力,而不仅仅是间歇性发电。这种转变如今体现在实际的协议签署中,而非仅仅是口号。
已有31个国家承诺到2050年将核能产量增至三倍;欧盟已将核能纳入其可持续发展分类法;美国的《通胀削减法案》为先进反应堆制造业提供了税收抵免;全球15个国家约有65座反应堆正在建设中。这种政策支持也延伸到了铀,作为核反应堆的主要燃料,预计到2030年其需求将增长28%,到2040年将增长98%。
投资者熟知“投资回报率”(ROI),即单位资本在一段时间内获得的回报。一个类似的概念是能源投资回报率(EROI),它适用于发电领域,衡量的是在整个生命周期中能源产出与能源投入的比率。例如,生产一桶石油需要消耗能源进行开采、运输和提炼,但这之所以可行,是因为最终获得的能源远超投入的能源。
根据这项指标,核能的表现远超化石燃料。仅从工程和经济角度来看,它在能源转型的讨论中就值得更多关注。正如煤炭和石油为塑造现代社会的工业革命提供了动力,一场拥有卓越能源投资回报率的核能复兴,也可能释放颠覆性的生产力增长。能源革命催生工业革命。
从燃料到裂变的机遇
对于希望寻求该主题投资敞口的投资者而言,实物铀是最直接的投资方式。自2019年底以来,铀价已飙升约162%,其表现超过了石油、天然气等能源相关大宗商品,以及黄金、白银等贵金属。铀的场外交易(OTC)市场结构使其波动性低于铀矿股,投资者可通过铀期货、交易所交易基金(ETF)以及持有实物库存的上市公司等渠道进行投资。
其次是铀矿开采公司,它们处于股票投资供应链的顶端,业务专长涵盖勘探、开发和生产。与一般的大宗商品开采公司类似,从事勘探和开发的公司因项目执行风险较大,属于贝塔系数(beta)更高的投资选择;而生产商的现金流则通常更可预测,主要取决于基础大宗商品价格和利润率。
尽管如此,在核能革命的浪潮下,铀矿开采公司显然将是受益者。值得注意的是,在2023年至2024年的强劲牛市背景下,这些公司的表现也毫不逊色。
在电力生产中核能发电占比较大的公用事业公司,提供了另一种投资途径。但公用事业板块对利率和总体电力消费需求等外部因素仍然敏感,而这两者都与经济状况息息相关。政策风险也隐约可见,例如Trump政府寻求撤销《通胀削减法案》的部分内容,这可能取消在前总统Joe Biden任内支持可再生能源的税收抵免。
即便如此,核能享有两党支持,很可能会保留激励措施,从而免受大幅削减。尤其是在2024年,随着数据中心和科技巨头寻求签署核电供应协议,独立发电商在人工智能驱动的强劲需求支持下,表现出了强大的韧性。
在一个地缘政治分裂、各国正在重建保障并考虑战略性能源储备的世界里,小型模块化反应堆(SMR)成为一个引人关注的方案。有了SMR,以往被认为不适合建设大型核电厂的地点现在也成为潜在厂址,而且启动成本更低。
此外,SMR的设计旨在实现可扩展性、快速部署、安全性和成本效益,其能源生产能力范围也更广(单机组可达300兆瓦),以满足不同的商业或工业应用场景。
尽管目前可投资的标的仍然很少——Rolls-Royce正在开发一种专有的SMR设计,而NuScale是唯一一家拥有美国核能管理委员会批准设计并上市的纯业务公司,但由于仍在投资研发,该公司尚未盈利——但私募市场的项目正在增多,未来应能扩大公开市场的投资渠道。
满足人工智能日益增长的需求
核能与人工智能两大主题的交汇点,正是阿尔法收益(alpha)的所在:为签约的电力提供保障。国际能源署(IEA)预测,到2030年,数据中心的电力需求将增加一倍以上,达到约945太瓦时(TWh),这一负荷与当今日本的全国用电量相当,而AI优化的数据中心是主要驱动力。IEA甚至认为,到2026年,数据中心、人工智能和加密货币的耗电量就可能翻一番。
在数字化、人工智能、电动汽车(EV)、制造业回流、国防需求和气候变化的推动下,不断扩大的电力需求正使核能成为备受关注的焦点。
对核能最显著的需求或许来自国防技术和军事行动。从为复杂的数字信息网络、军事基地、运输和战场系统供电,美国国防部(DoD)每年消耗约30太瓦时的电力,此外每天还消耗约1000万加仑的燃料。
为应对这巨大的电力消耗,美国国防部启动了“贝利计划”(Project Pele),开发1-5兆瓦的核微型反应堆,目标是以易于扩展且资本支出高效的方式,为偏远地区提供持续电力。
核能投资的风险
在核能领域,我们警惕铀浓缩瓶颈、地缘政治风险、政策逆转,以及将承诺与实际项目混为一谈的长期诱惑。在人工智能领域,我们则意识到资本支出的周期性以及对电力分配的政策干预。但宏观信号是一致的:政策正在为核能部署扫清障碍;数据中心的需求增长速度超过了能效提升的速度;对稳定、清洁电力的需求也在不断上升。
简而言之,人工智能经济的稀缺投入要素正从芯片转向电力,而对冲这种稀缺性的工具就在核能价值链中——从铀元素本身,到下一代核反应堆背后的创新生产者。
未来十年的赢家,要么是能够获得长期、清洁电力的使用者,要么是销售能让这些电力实现规模化应用设备的公司——而核能将是这一体系的坚实后盾。
作者是星展银行(DBS Bank)高级投资策略师。
TRENDING NOW

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

Things to know about DBS’ incoming chairman Anthony Lim

Wealthy Indonesians snap up government bonds as yields near 8%: OCBC
From local AI partnerships to global opportunities: How MNCs help Singapore firms scale

