

长寿杠铃策略:如何在现金流确定性与变革性增长潜力之间取得平衡
随着社会持续老龄化,医疗保健和住房等领域的融合将日益决定可持续增长和长期价值创造的机遇所在
本文由 AI 翻译,关键事实请以原文为准。
千百年来,长寿一直是人类的夙愿。如今的新意在于其可投资性。
在2020年代中期,我们正处在一个转折点:科学正从理论走向应用,资本正围绕可扩展的平台进行整合,而人口老龄化是既定事实,而非预测。在亚洲,这些因素的结合使长寿从一个边缘性的猎奇话题转变为核心的投资组合主题。
在此背景下,杠铃策略提供了一种平衡的投资方法。在防御性的一端,是需求明确、盈利可见、能在短期产生现金流的资产。在增长性的一端,是周期更长、潜力巨大、能够改变医疗保健行业并最终带来长期回报的创新。这种结构平衡了防御性与选择权,有助于保持投资纪律,并让投资者同时把握当下的商业机遇与未来的科学前景。
防御性一端:GLP-1疗法与老年护理
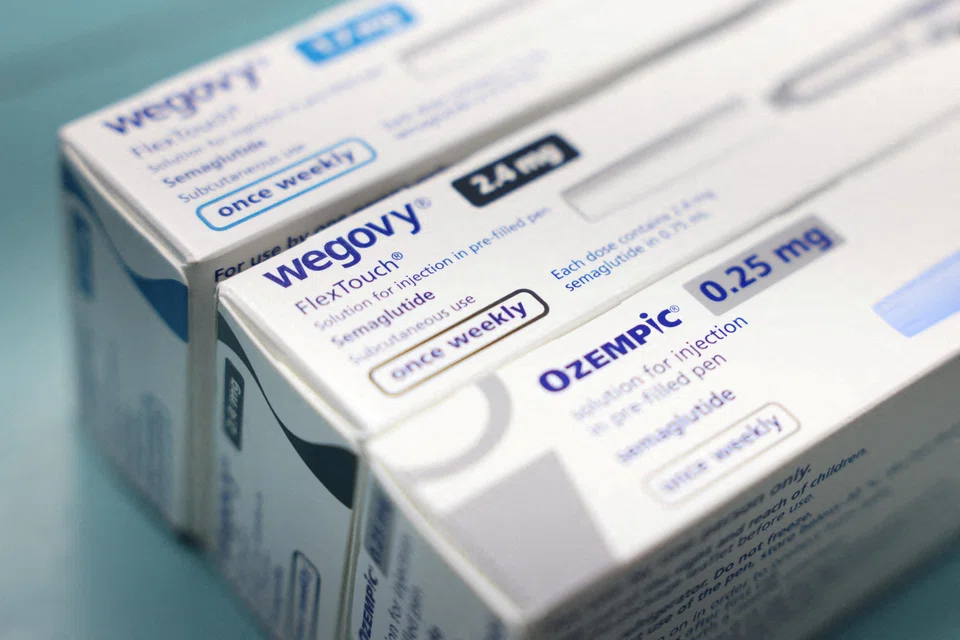
GLP-1疗法——即使用模拟天然激素胰高血糖素样肽-1(glucagon-like peptide-1)的药物——已经重塑了肥胖症和糖尿病的治疗方式,并正扩展到心血管适应症领域。其收入增长速度非同寻常。领先的GLP-1产品Wegovy和Zepbound的全球合并销售额自2021年以来增长了50多倍,在2024年达到133亿美元。
值得注意的是,2025年上半年的销售额已接近2024年全年的水平。产品管线正在拓宽,新的批准和真实世界证据支持其更多用途。口服GLP-1制剂预计最早将于2026年问世,对于倾向于药片而非注射的患者而言,这将是提高药物可及性的一个催化剂。
在美国,包括将肥胖症药物纳入联邦医疗保险(Medicare)覆盖范围在内的定价和报销措施,正在改善药物的可负担性和可及性。在中国,随着专利陆续到期(包括司美格鲁肽将于2026年3月到期),本土生产有望扩大药物的可及性。这些动态为需求的持久性提供了支撑。
当然,也存在需要管理的风险。2022年至2023年期间需求的激增催生了更便宜的GLP-1复方药物。关于未经核实的GLP-1复方药物的安全隐患已有记录,相关的诉讼和监管行动也正在收紧标准。有鉴于此,投资者应倾向于选择拥有成熟供应链和强大合规体系的高质量制造商。
老年护理是另一个支柱。人口老龄化是结构性趋势。在许多市场,老年住房的供应远远落后于需求。根据美国国家老年住房与护理投资中心(National Investment Center for Seniors Housing and Care)的数据,2025年和2026年美国将仅新增4000个老年生活单元,而需求增长则要求在2040年前每年新增10万张床位。
然而,今天正在开发的仅占其中一小部分。与此同时,大多数老年人更愿意“原地安老”,这为家庭健康服务机构、远程监控和远程医疗提供了发展支持。对于投资者而言,老年护理行业的表现通常更像基础设施:其入住率和租金更多地受人口结构而非经济周期的驱动。
拥有专注于老年人模式的上市医疗保健提供商和管理式医疗公司是直接的投资标的。在私募市场层面,专科诊所、门诊网络和居家服务提供商是有吸引力的投资目标。
增长性一端:基因疗法与低温生物学
在前沿创新方面,基因疗法已从“前景可期”转变为“效果可证”。自2017年首次获批以来,其监管审批进程不断加快。曾处于实验阶段的基因编辑技术Crispr,如今已取得初步临床成果。2023年12月,美国食品药品监督管理局(FDA)批准了Casgevy,这是一种用于治疗镰状细胞病和β-地中海贫血的疗法,通过纠正骨髓干细胞中有缺陷的血红蛋白基因来发挥作用。
这些一度仅限于治疗罕见单基因遗传病的工具,正被应用于解决衰老的生物学标志——例如端粒损耗、基因损伤和细胞衰老(指细胞因应激或损伤而永久停止分裂的状态)——其实现途径包括使用病毒载体、脂质纳米颗粒和表观遗传编程等技术。
这一进程并非一帆风顺。规模化生产病毒载体存在困难,临床试验周期漫长,知识产权问题复杂,并且还面临来自其他治疗模式的现实竞争。尽管如此,诸如测序系统和合同研发生产组织(CDMO)等平台赋能技术已经商业化,这有助于降低风险,同时保留在治疗领域的上行潜力敞口。
低温生物学是另一项显而易见却易被忽视的赋能技术栈。它是试管婴儿(体外受精)、生物样本库以及肿瘤学和皮肤病学中微创冷冻手术的基础。仅细胞低温保存这一细分市场,其2024年的估值就已达10亿美元,预计将以超过20%的复合年增长率增长,到2034年达到780亿美元。
尽管冰晶损伤和冷冻保护剂毒性等科学障碍依然存在,但其发展方向是明确的。随着方法的改进,器官保存可能成为连接捐赠与移植的实用桥梁。
亚洲视角
受糖尿病和肥胖症流行率飙升、医疗基础设施快速扩张以及政府大力支持代谢健康等因素驱动,中国和印度有望成为亚洲GLP-1市场增长的中心。预测显示,2010年至2030年间,这两国的肥胖率将上升超过200%——这一增速远超发达经济体。
与美国市场不同,这些药物在美国的可及性常受到高成本、保险覆盖限制和供应链挑战的制约。而中国有望通过成本更低的本土生产替代品,实现更广泛的药物可及性。
这些动态表明,这些疗法在中国市场具有快速和广泛应用的潜力。随着印度有望追随中国的轨迹,两国的引领地位将重塑GLP-1疗法的区域乃至全球格局。
在亚洲,快速的人口结构转变——尤其是在日本、韩国以及日益显著的中国——正与文化变迁相碰撞,传统的家庭养老模式正逐渐让位于机构化解决方案。从投资角度看,该领域在多个方面都具有吸引力。
上市的医疗保健房地产投资信托(REITs)提供了投资于稳定的、能产生收入的资产的渠道,而私募股权则持续为开发和运营平台提供资金。在分散的区域市场中,整合机会众多,规模化运营商可以创造效率。
总而言之,亚洲同时提供了需求深度和服务模式创新。在那些已经开始采用预防性疗法并建设护理能力的市场,杠铃策略的左端(防御性资产)得以实现复合增长。而右端(增长性资产)则受益于该地区在临床研究和先进制造业中日益重要的作用。
上市的医疗保健房地产投资信托(REITs)提供了投资于稳定的、能产生收入的资产的渠道,而私募股权则持续为开发和运营平台提供资金。在分散的区域市场中,整合机会众多,规模化运营商可以创造效率。
总而言之,亚洲同时提供了需求深度和服务模式创新。在那些已经开始采用预防性疗法并建设护理能力的市场,杠铃策略的左端(防御性资产)得以实现复合增长。而右端(增长性资产)则受益于该地区在临床研究和先进制造业中日益重要的作用。
投资者不必在防御性现金流和科学雄心之间做出选择。长寿杠铃策略让我们能够两者兼得:既能从成熟的疗法和护理服务中获得现金流的确定性,也能把握那些有望在未来十年重塑健康格局的创新机遇。
无论是在投资组合中,还是在医学领域,平衡都至关重要。我们的目标是健康寿命(healthspan),而不仅仅是寿命(lifespan):在有纪律的资本支持下,拥有更多健康生活的年岁。这是一个值得追求复利增长的目标。
在资本市场之外,长寿正在推动实际应用层面的创新,各种服务和交付模式正在被重塑,以满足老龄化社会不断变化的需求。随着这一人口结构转变在全球范围内加速,那些支持原地安老、改善护理服务提供、缓解护理压力的解决方案,正日益成为关键且具投资价值的主题。
这不仅体现在我们如何评估长期投资机会上,也体现在我们如何支持构建未来老龄化社会的更广泛生态系统上。
通过星展基金会“超越影响力奖”(Impact Beyond Award)等举措,我们支持亚洲各地开发可扩展、技术赋能解决方案的创新企业——从支持独立生活的智能创新,到新的老年生活模式,再到能更好地将护理人员与家庭匹配的人工智能平台——为它们提供资金和能力建设支持,以帮助其扩大影响力。
总而言之,这些发展共同凸显了一个更宏大的观点。长寿并非单一的投资理念,而是一个多层面的生态系统机遇,涵盖医疗保健、住房、科技、劳动力发展和服务业。随着社会持续老龄化,这些领域的融合将日益决定可持续增长和长期价值创造的机遇所在。
作者是DBS Bank的首席投资官
TRENDING NOW
Singapore commits S$143 million to fund R&D for industrial decarbonisation
Sheng Siong has fallen from its highs. Can its defensive appeal endure?
DBS, OCBC or UOB? Investors urged to be selective as Q3 reveals widening performance gap
Nvidia, CEO Jensen Huang sued over disclosures related to suspected Chinese spy

