

富达国际基金经理:大型IPO或将扭转公开募股趋势
George Efstathopoulos表示,私募债务正面临更高利率等阻力。
本文由 AI 翻译,关键事实请以原文为准。
【香港】富达国际(Fidelity International)投资组合经理George Efstathopoulos表示,像SpaceX这样的大型首次公开募股(IPO),以及即将上市的Anthropic和OpenAI,可能预示着股权公开发行新时代的到来。
6月11日,他在香港出席富达亚太媒体投资会议期间接受采访时表示:“自由流通股数量一直在下降。作为主动型投资者,我们的投资范围一直在缩小……”
“但现在,我们可能已经触底反弹,并重回股权发行轨道。我认为私募债务可能会面临一些阻力。”
美国上市公司数量在1996年达到顶峰,超过8000家。到2023年,这一数字缩减至约4300家。过去几年,由于通过私募债务和股权融资变得更加容易,更多公司在更长时间内保持私有化状态。
“反常之处在于,过去五到八年,股权发行规模一直很小。但如果回到21世纪初,(像SpaceX这样的)发行规模才是常态。”
他补充说:“结果是,私募债务和私募股权迅速膨胀。但现在,现金利率在4%到5%之间。这从根本上挑战了他们的商业模式。”
从21世纪初到2020年初,低利率为债务融资创造了有利环境。
十年期美国国债收益率在5月份曾触及4.7%,近期回落至4.45%。
Efstathopoulos表示,“美国例外论”的说法远未结束。“投资者仍应拥抱美国,因为它仍然创造着世界上最好的盈利、最佳的股本回报率(return on equity)和创新……”
“但世界其他地区已经觉醒。德国正在实施前所未有的财政刺激。日本正在走出长达30年的通货紧缩。这一切都带来了现状之外的新机遇,而这些机遇始于人工智能(Artificial Intelligence)大趋势。”
根据该公司专有的富达领先指标(Fidelity Leading Indicator, FLI),全球经济继续处于右上象限,表明增长强劲且在加速。该指标能提前三到六个月发出警告信号。
富达领先指标综合了全球硬数据和软数据,包括大宗商品、商业调查和工业订单。
“它处于右上象限已有一段时间,是20年来最长的时期。这告诉我们,这个延长的周期仍有后劲……资本支出(capital expenditure)周期看起来非常强劲……”
“总的来说,我们一直在‘风险偏好’、‘风险偏好稍降’和‘中性’之间切换。我们没有对风险持负面看法,因为我们认为这个周期仍有后劲。”
他预计,随着市场进入加息过渡期,将会出现波动,但“那是我愿意逢低买入的波动,因为这属于周期早期”。
在美国联邦储备局(US Federal Reserve)最近一次的联邦公开市场委员会(Federal Open Market Committee)会议上,大多数决策者预计今年至少会加息一次。
三大市场预测
Efstathopoulos提出了三个他高度看好的投资主题。
其一是实物资产,如黄金、清洁能源以及包括铜和铀在内的大宗商品,这些资产正受益于供需失衡。
“世界过去一直不关注对硬资源市场的投资。但现在随着全球在国防、人工智能电网和电气化方面的支出增加,需求正显著超过供应。”
关于黄金,他指出某些主题仍然构成支撑。其中包括更高且更具粘性的通胀、对央行独立性的担忧,以及全球央行不断增加的财政支出。
“自3月以来,许多囤积黄金的国家一直在抛售黄金,因为它们需要捍卫本国货币。但这种情况在某个时候会减弱,届时将是增加黄金和铜敞口的好时机。”
据彭博社报道,世界黄金协会对74家央行的最新调查发现,45%的央行计划在未来一年增持黄金,只有一家计划削减持有量。
“央行对价格不敏感。当你有如此规模且对价格不敏感的买家时,市场格局就会改变。”
第二个大主题是美国、日本和希腊的金融股,这些股票受到更高的现金利率和净息差的支撑。对于美国和欧洲的银行来说,放松监管预计将是一个利好因素。
“日本拥有最陡峭的收益率曲线之一,因此我们看好日本的银行。在其他地区,贷款周期正在改善。我们已经看到企业开始重新加杠杆,未来可能也会看到家庭重新加杠杆。”
他最看好的单一领域是希腊股市,尤其是金融板块。他表示,希腊股市在过去三年累计回报率达到120%,表现优于美国股市。
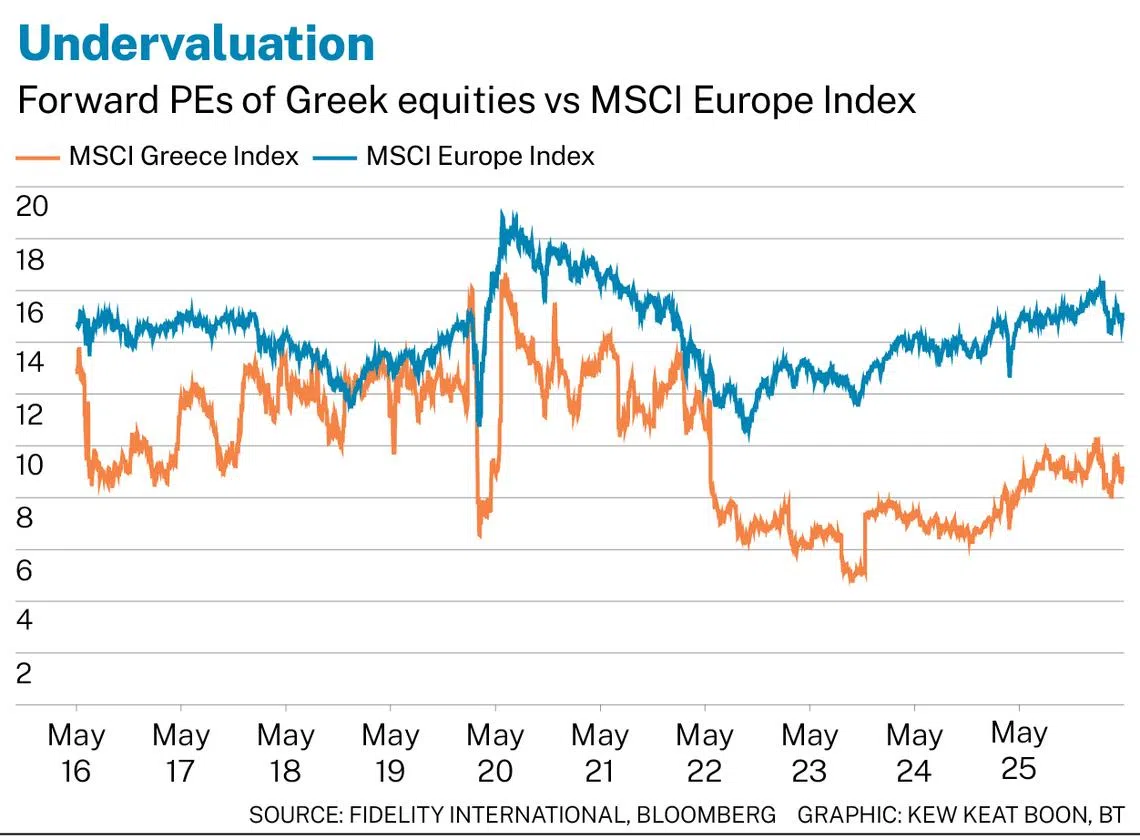
“有趣的是,其市盈率或估值反而下降了。它们比三年前更便宜,因为盈利增长太快,价格跟不上,所以相对于欧洲股市和欧洲银行,其交易价格仍有折价……”
“我们认为,未来希腊的估值有修复的潜力。”
他的投资组合中没有持有新加坡银行股,因为它们的增长前景“已经完全反映在价格中”。
第三个主题是那些国内消费正在增长或有增长潜力的国家,这些国家对全球贸易中断的敏感度较低。他看好德国(因其财政刺激),以及日本和中国。






