摩根资产管理投资组合经理:人工智能领域不存在泡沫
Joseph Wilson表示:“我认为估值尚未过高。”
本文由 AI 翻译,关键事实请以原文为准。
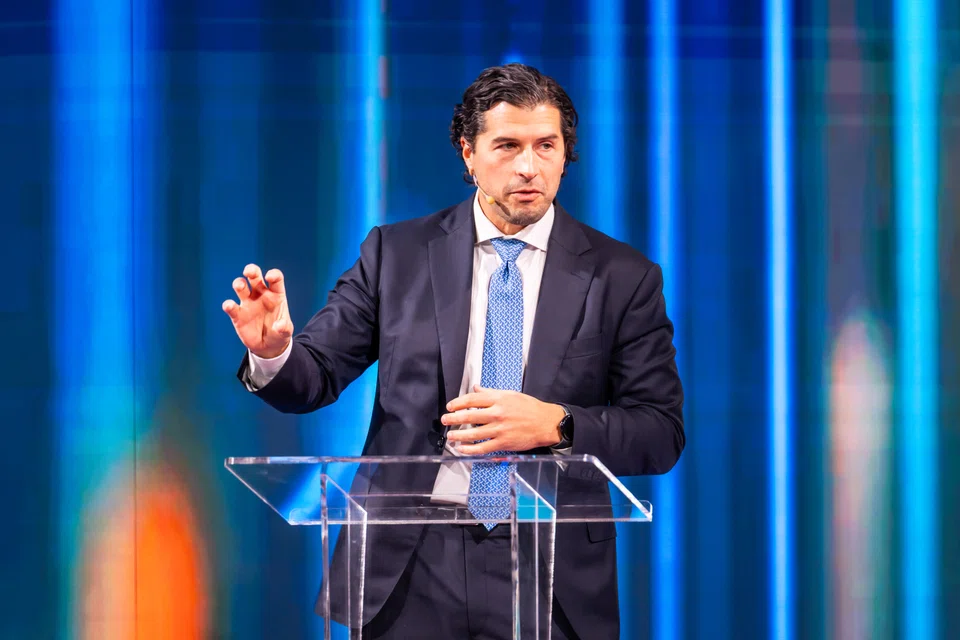
【新加坡】摩根资产管理(JPMAM)美国股票团队的董事总经理兼投资组合经理Joseph Wilson坚称,科技和人工智能(AI)股票不存在泡沫,因为对AI基础设施、服务和应用的需求远超供应。
Wilson负责该公司的美国科技策略,该策略的总资产管理规模为269亿美元。JPMAM自身管理的总资产约达4万亿美元。
投资者对科技和AI领域估值过高的担忧引发了剧烈波动。上周Nvidia公布的强劲财报最初在11月20日推动市场上涨,但涨势迅速逆转,纳斯达克指数(Nasdaq)最终收跌超过2%。此后,纳斯达克指数已从当日的低点反弹了超过3%。
Wilson说:“我经常思考估值问题。对于我们持有的每一只股票,我们都会对其上行和下行空间进行建模。在我看来,估值并不算过高。从机遇的角度来看,更重要的是,未来两、三、五年的增长前景被低估了。我认为,我们对AI基础设施建设所需的大量资本支出感到担忧是正确的。”
不过,他指出,在行业层面上,“当前需求仍然超过供应”。
“如今,数据中心的空置率处于历史最低水平,使用率徘徊在80%左右。计算需求持续远超供应。过去三年产生的数据比历史上所有时期加起来还要多,而且AI的工作负载也在增长。目前我们没有看到‘过度建设’的直接担忧。”
他补充说,一个需要关注的关键指标是,大量的资本支出(capex)未来能否转化为利润率。
“到目前为止,(公司)正通过云需求的增加以及在编码、广告和企业工具方面生产力的提升看到回报。但AI相关收入的增长率能否超过资本支出的增长率将是关键。对于那些规模最大的超大规模数据中心运营商以外的公司来说,如何变现仍然是一个问题。”
Wilson是摩根美国科技基金(JP Morgan US Technology Fund)的投资组合经理,该基金的表现优于其基准——罗素1000等权重科技指数(Russell 1000 Equal Weight Technology Index),也超过了纳斯达克指数——而其持有的“科技七巨头”(Magnificent Seven)股票远少于纳斯达克指数。
该基金成立于1997年,资产规模为88亿美元。
晨星公司(Morningstar)对该基金的“奖牌评级”(medallist rating)为中性。在“投研团队”(people)和“公司实力”(parent)两大支柱上评级为高于平均,在“投资流程”(process)上为平均。Morningstar表示,与同类基金相比,该投资组合在质量敞口方面属于低配,在波动性方面则为超配。
它补充道:“低质量敞口归因于那些财务杠杆较高、盈利能力较低的股票。”
该基金选择等权重基准,使其在选股上更具灵活性。
Wilson说:“当你的基准指数中单一股票的权重达到10%到20%时,即使你不看好这家公司并选择低配,你可能仍有大量资金被锁定在一只股票上。这限制了你释放资本、投资于新兴机会的能力,而这些公司可能成为翻倍股,甚至是10倍或100倍股。”
该基金将其头寸的绝对规模限制在5%到6%之间,具体取决于该股票是否在基准指数内。
例如,截至10月底,该基金的最大持仓是Nvidia,占比5.2%,而Nvidia在纳斯达克指数中的权重超过12%。其第二大持仓是软件公司Snowflake。
在截至10月底的一年里,该基金的回报率为26.5%,超过了其基准(16.5%)和纳斯达克指数(22.9%)。
Wilson表示,该基金是Nvidia和Tesla等公司的早期投资者。“我们于2016年投资Nvidia,因为我们当时对GPU计算产生了好奇……一个研究小组的联合创始人来访,他告诉我们,计算机第一次能够达到或超过人类水平的视觉或听觉能力。我们认为这对投资Nvidia来说是一个绝佳的信号。”
该团队也对Tesla如何将AI融入机器人技术,并利用软件平台实现差异化印象深刻。
Wilson说:“科技领域唯一不变的就是颠覆。对于每一家处于市值排行榜顶端的公司,我们都在不断思考:什么会颠覆它们?未来谁会颠覆Google或Meta?”
他补充道:“在我研究科技行业的二十多年里,我发现要取代领先者是非常困难的。领先者甚至可能感受不到来自颠覆者的任何痛苦。但是,颠覆者在试图颠覆的过程中所产生的阿尔法(alpha)收益是相当可观的。”
投资者对估值过高和时机风险的担忧是可以理解的。但Wilson说,关键在于要跳出令人紧张的短期波动。
他说:“如果你看像Apple这样的公司20年的图表,你不会看到2008/09年的那个小波折。如果我看一个科技指数或我的策略的三或五年图表,有好几次你可能会因为波动而心脏病发作……但如果你拉远眼光,从20年的角度来看,趋势是线性的。我认为这显示了科技对社会的重要性。”
“它显示了你今年比去年,或者比五年、二十年前使用了多少技术。一或三年后你会使用多少技术?我们不知道,但肯定会更多,无论是在你驾驶的汽车中,还是在人形机器人或自动化流程中。”