

Pimco投资总监:债券收益率走高亦有利好
然而,收益率若从当前水平“显著走高”,可能导致信贷利差和股市走弱
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】股市投资者或许会对债券收益率的飙升感到担忧,但对于固定收益投资者——至少是那些希望锁定更高债券回报的投资者而言——却有理由庆祝。
Pimco集团首席投资官Daniel Ivascyn表示,对债券投资者来说,更高的实际收益率“应该是一件令人兴奋的事情”。
“对于那些自全球金融危机以来一直投资于固定收益市场的投资者而言,这些(目前的)收益率感觉非常高。”
上周,10年期美国国债收益率一度触及5.34%——创下24年新高——随后回落至5.24%左右。
他说,10年期国债收益率在2006年和2007年曾达到5.25%。
Ivascyn补充道:“20年前,通胀保值国债的实际收益率约为2.5%。如今,我们已接近3%。这是20多年来最具吸引力的实际和名义收益率。”
他说,关键在于固定收益资产的初始收益率与投资者在三至五年内所获回报之间的高度相关性。
目前,彭博美国综合债券指数(Bloomberg US Aggregate Bond Index)的名义收益率约为5.6%,他补充说,投资者很可能“在未来五年内赚取这一回报”。
该指数本身“并不十分吸引人”,因为它不持有非美国债券或资产支持证券等。“通过投资于更多市场领域的投资组合,初始收益率可高达7.5%至8%……这是30年来的最高水平。”
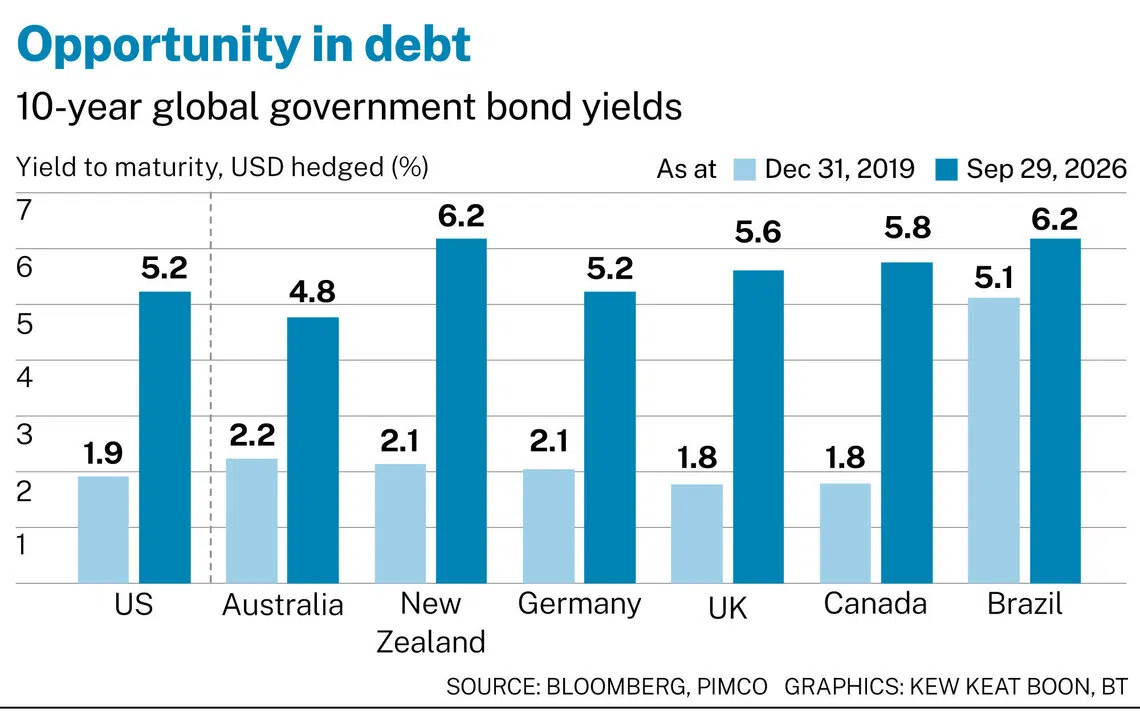
主权债券收益率走高是一个全球性现象,其驱动因素包括高企且不断增加的公共债务、激烈的资本竞争、地缘政治冲击以及更高的通胀。
Ivascyn最近向《金融时报》(Financial Times)表示,由于市场对通胀和美国政府债务感到担忧,10年期国债收益率可能触及6%。
截至2023年8月,Pimco的收益策略投资组合的到期收益率为7.36%。在截至2026年8月的随后三年中,该策略实现了6.94%的扣除费用后年化总回报率。
如今,该基金的到期收益率约为7.42%。Ivascyn上周到访新加坡,庆祝其新加坡办事处成立30周年。Pimco及其旗下的Pimco Prime Real Estate在新加坡拥有超过120名员工。
截至6月底,Pimco管理的资产规模约为2.33万亿美元。
对股市和信贷的影响
Ivascyn表示,收益率若从当前水平“显著走高”,可能导致信贷利差和股市走弱。
目前的企业利差收紧,投资级债务利差约为84个基点,高收益债务利差约为308个基点。他指出,由于利差收紧,大多数Pimco的投资组合对公司债券的敞口相对较低。
私人资产也可能感受到利率上升带来的冲击。“市场对私人信贷和直接贷款领域的损失日益担忧,房地产市场也尚未完全稳定。
“美国联邦储备局(US Federal Reserve)和其他央行对政策利率走高的预测,将使私人市场中风险较高领域的公司进行债务展期变得更具挑战性。”
他指出,为资助人工智能基础设施投资而进行的大量债务发行,已经导致科技公司和超大规模数据中心运营商(hyperscalers)的利差扩大,尽管非科技领域的发债利差保持稳定。
“我们认为,随着时间的推移,企业信贷利差可能会普遍扩大。我们和市场将关注的是,这些资本投资在多大程度上开始转化为可持续的正现金流或盈利来源。这方面仍然存在不确定性。”
他补充说,没有必要急于持有超大规模数据中心运营商的债务。
“科技行业、超大规模数据中心运营商以及其他高质量、甚至是投资级别的公司的融资需求相当大。我们一直保持耐心,并且正变得更有耐心,因为我们认为今天没有必要急于承担这一风险。
“有如此多的供应将进入市场,如果没有更有利的条款,投资者将难以消化……我们将继续与那些能够为我们的投资者提供足够利差补偿、结构性保护以及我们认为必要的结果控制能力的公司合作。”
全球与人工智能相关的债务预计到2026年将达到5700亿美元,是去年发行量的两倍多。
他说,目前投资者正确地将重点放在通胀风险以及市场吸收债务的能力上。
“但很快,我们可能会看到通胀放缓的迹象日益增多,这对债券来说将是一个非常乐观的情景。在我们的基本情景预测中,Pimco尚未完全采纳这一观点,但我们对这种思路表示理解。”
更广泛的人工智能应用可能导致工作岗位被取代,并在服务经济中带来“显著的成本效益”。
Ivascyn还警告说,不要倾向于依赖投资级信用评级来为投资决策提供理由。“在全球金融危机期间,我们付出了沉重代价才明白,评级并非总是可靠。但这对主动型管理者来说是件好事,因为我们会自己进行信贷分析。”
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

China’s market is tougher than ever. Where can Singapore firms still find room to grow?

Vietnam’s race for growth tests pace of energy transition: experts

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

