

以“组合式生活”应对长寿挑战
人力资本可在远超法定退休年龄后,继续产生长尾红利
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】今年,新加坡约有1500名居民年龄在100岁或以上,高于2015年的1200人和2010年的700人。
我们活到100岁的概率有多大?2018年,瑞银 (UBS) 的一项针对高净值人士 (HNW) 的调查《UBS Global Watch》发现,超过半数的受访者相信自己能活到100岁。
我也深信自己将成为百岁老人。虽然我的父亲在近70岁时就英年早逝,但我的母亲现已92岁高龄,尽管身体有些虚弱。
为满足新加坡人尽可能长时间保持健康的愿望,市场上涌现出多种长寿服务,这绝非偶然。
与此同时,退休的定义也在不断演变。宏利 (Manulife) 和 FT Longitude 针对高净值人士的一项新调查反映出,关于“组合式职业”,乃至更广泛的“组合式生活”的讨论,都与长寿挑战息息相关。
面对长达数十年的退休生活,我们应如何规划我们的才干与资源——不仅是财务资源——从而行稳致远,过上充实的人生?
一种组合式工作模式正成为关键的推动因素,它为职业和退休提供了截然不同的视角。
传统上,职业被视为一个线性发展过程:持续三四十年的雇佣关系,然后在退休时戛然而止。
然而,越来越多的人或出于自愿,或因市场结构所致,选择避开长期雇佣的道路。取而代之的是,他们追求一种多元化的工作和事业组合,这些活动可能带来收入,也可能不带来收入。
至于退休,其定义也变得不再固定不变,这背后有充分的理由。
宏利 (Manulife) 和 FT Longitude 的研究报告《新的流动性》(The New Fluidity) 基于对亚太和中东地区1000名高净值人士的调查,这些受访者年龄介于18岁至80多岁之间,净资产从300万美元到超过5000万美元不等。
该研究指出,高净值人士普遍在为活到100岁的寿命做规划。除了长寿因素外,更丰厚的财富也在重塑人们对退休的看法。
研究发现,退休正被重新定义为一个“生产力的延伸期”。
该研究称:“大多数人通过将时间和收入分配到多个角色和事业中,来拥抱‘组合式生活’。这种方法需要多阶段的财富管理,而非线性的退休规划。”
第二个发现是“适应性被视为新的财富积累方式”。近三分之二的受访者表示,“对于长期财务安全而言,适应性和选择权比单纯的财富积累更重要”。
研究还指出:“这正鼓励人们转向所谓的财富流动性,即投资组合的构建侧重于应对不断变化的情景、保持流动性和韧性,而不仅仅是追求回报。”
打造“组合式生活”需要什么?对于那些渴望转型的人来说,年龄是多大的障碍?您应如何管理财富,以便为漫长而有意义的人生提供所需的缓冲和灵活性?
人力资本的价值
第一步是认识到个人人力资本的价值,它包含有形和无形两个方面。
人力资本的作用类似于一种债券。在年轻直至中年时期,它能创造收入。学者 Roger Ibbotson、Peng Chen 及其同事在2005年的一篇论文中,提出了一种将人力资本和保险考虑在内的投资组合资产配置方法。
总的来说,这种方法是直观的。年轻人刚开始时,人力资本多于金融资本。因此,在发展事业的同时,年轻人应该更多地投资于股票等高风险资产。
然而,随着年龄渐长、临近退休,人力资本会逐渐减少。到那时,金融资本应该已大幅增长,达到足以维持生活开支的水平,甚至可能还有用于财富传承的额外资金。保险则有助于对冲英年早逝的风险。
但在“组合式生活”中,您的才干和能力能以远比单一工作更具活力的方式得到培养。这就提出了一个引人深思的可能性:您的人力资本可以在远超法定退休年龄后,继续产生长尾红利——包括财务和非财务方面的红利。
学者 Lynda Gratton 和 Andrew Scott 合著的《百岁人生:长寿时代的生活和工作》(The 100-Year Life: Living and Working in an Age of Longevity) 一书于2016年出版。即便在当时,该书就已经构想了“组合式生活”的模式。
我于2019年首次阅读该书。其中有两个原则至今仍让我印象深刻。
首先,为了维持长久的人生,我们应该摒弃人生三阶段的观念:即前20多年接受教育,然后是漫长的职业生涯,最后是可能长达30年或更久的退休生活。
相反,我们应将人生视为可塑和流动的。教育可以在中年时期反复进行,工作也可以在退休后继续从事。
其次,将您的个人及无形特质视为资产,并像对待金融资产一样勤勉地加以发展。
个人资产分为三类。生产性资产包括您的技能、知识、专业资本或人脉网络及声誉。
第二类是“活力资产”,即您的身心健康。第三类是“转型资产”,如自我认知和对新体验的开放态度。
这些个人资产会随着时间的推移而复利增值,并带来丰厚的回报,尤其是在退休后。
事实上,正如 Gratton 和 Scott 所写,那些已经建立了“稳固基础”的技能和个人网络的老年人和企业高管,非常有条件开启“组合式生活”。
他们可以每周投入两到三天从事有偿工作,从而为其他追求留出充足的时间。
全面建议 vs. 孤岛式服务
那么,个人应该如何进行财富管理呢?
无论是在人生的早期还是晚期追求“组合式生活”,长寿都意味着我们需要积累充足的财务资源以维持数十年的生活,同时还要关注通货膨胀和未来的医疗开支。
尽早、定期投资于多元化投资组合并保持低成本的核心原则并未改变。
但重要的是,要为不再有固定工作的阶段做好规划,即使您能成功利用自己的才干和人脉,按照自己选择的节奏赚取收入。
摩根资产管理 (JP Morgan Asset Management) 的新加坡版退休指南建议采用“分桶法”:将现金及等价物用于短期支出需求,而将更高比例的资金配置于股票和另类资产,以满足如财富传承等更长远的需求。
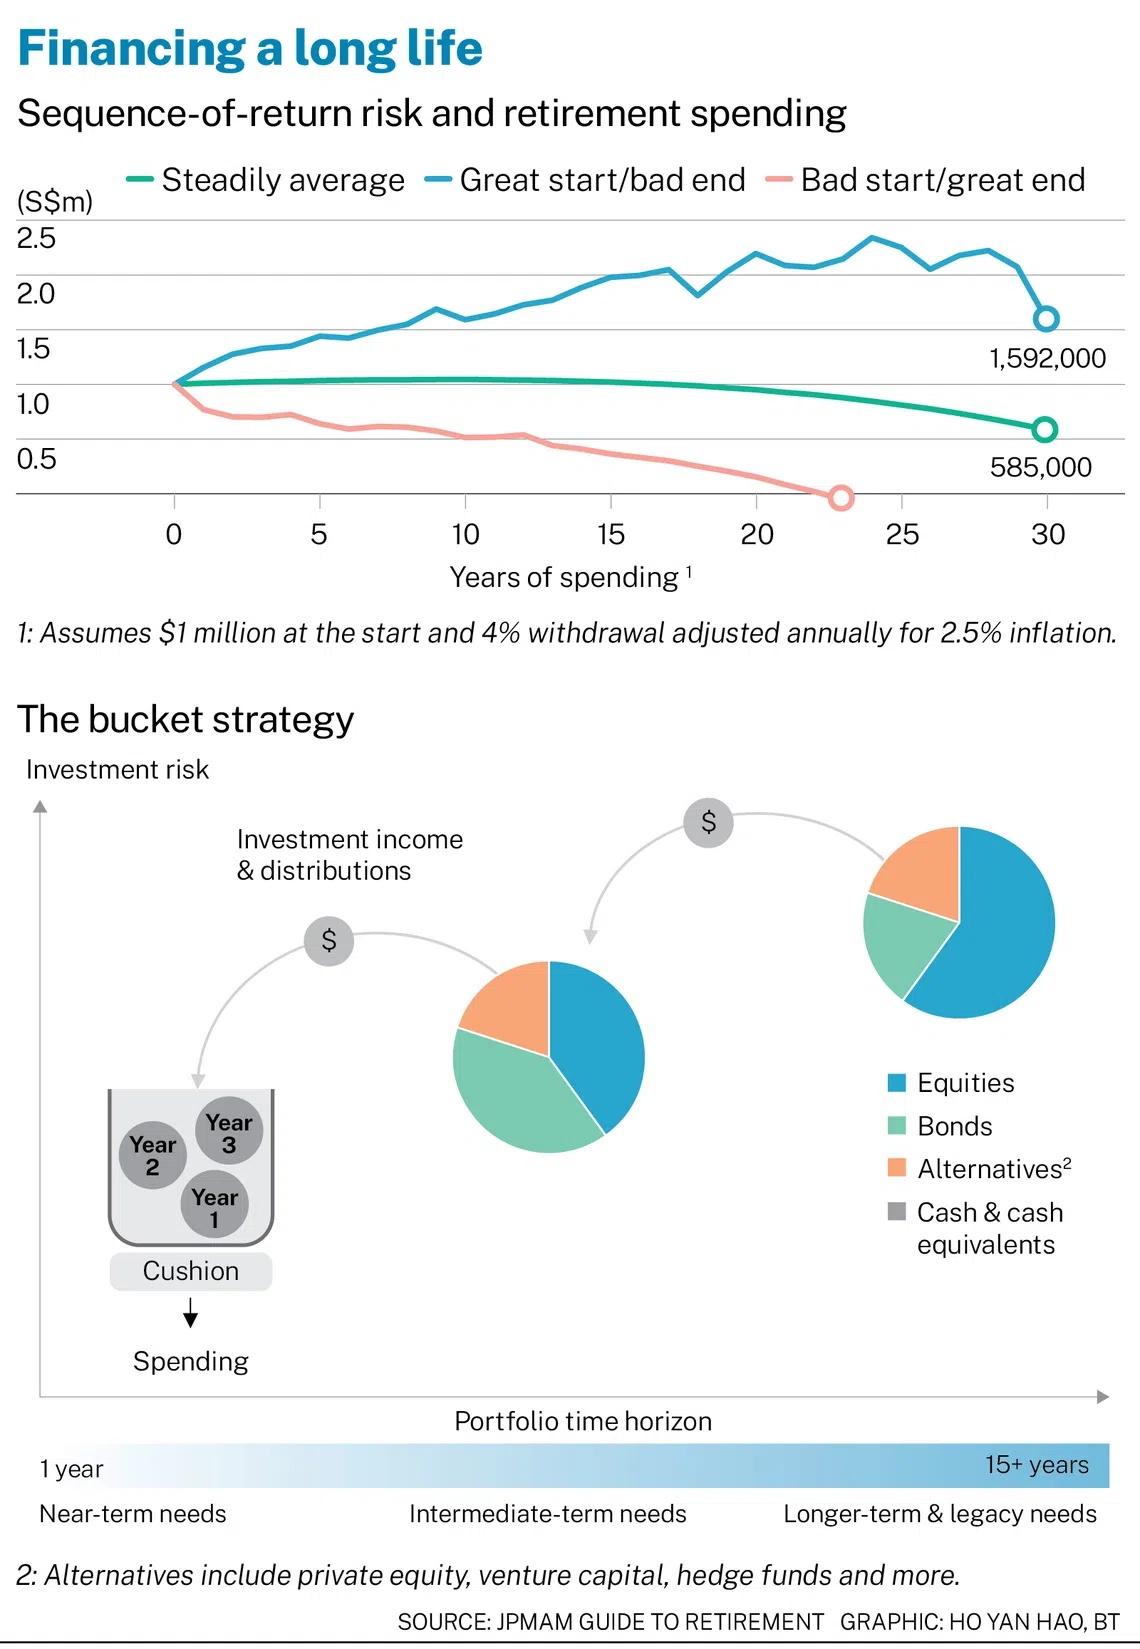
当您进入需要从投资组合中提取资金用于开支的阶段时,明智的做法是开始降低高风险敞口,以减轻回报顺序风险。
回报顺序风险是指,在提取资金的初期遭遇市场大幅下跌,可能会严重影响投资组合的资本金。
然而,宏利 (Manulife) 的调查也指出了一个差距。
只有17%的受访者制定了涵盖投资、税务、继承、法律和家族治理的综合规划。相反,服务提供商倾向于以“孤岛”方式工作,这可能导致“盲点和相互冲突的策略”。这一点值得注意。
归根结底,一个全面的财富规划能够助您追求回报丰厚的“组合式生活”。如果您的技能和才干在晚年仍能为您带来收入,那更是锦上添花。
TRENDING NOW

Why US$100 oil, 5% US yields affect Singdollar, ringgit differently vs other Asean currencies
Singapore fintechs struggle to find finance and tech talent

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

Why Tan Aik Keong of digital solutions specialist Agmo wants to make himself less indispensable

