

通货膨胀正侵蚀退休投资组合,这些抗通胀资产值得关注
能创造收入的投资包括特定的房地产投资信托和防御性消费必需品股票
本文由 AI 翻译,关键事实请以原文为准。
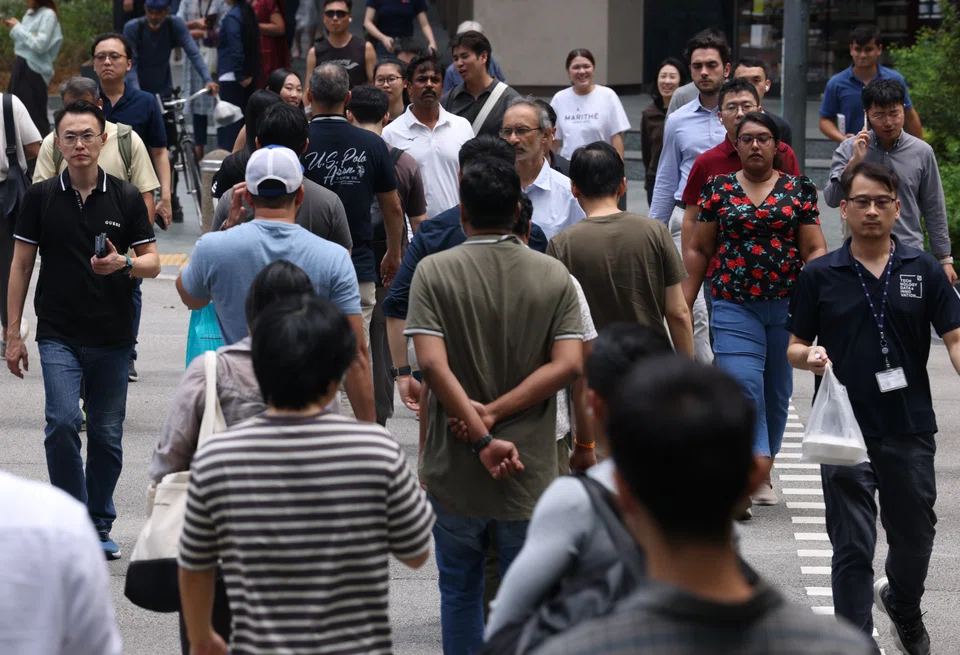
【新加坡】专家表示,投资者的退休长期投资组合中没有足够的抗通胀资产。
原因之一是投资组合中的现金过多,尤其是在亚太地区的投资者中。
Amundi 解决方案首席投资官 John O’Toole 表示:“如今的退休投资组合中,我们没有足够的通胀挂钩资产……来保护您的实际购买力。”
他补充说:“当您退休后,您需要可持续的实际收入——而这正是通胀风险真正显现的时候。”
鉴于近年的宏观环境,这一点尤为重要。
T Rowe Price 的多元资产副投资组合经理 Nathan Wang 表示:“在地缘政治风险、主要经济体的财政扩张、与人工智能(AI)相关的持续资本支出,以及中国可能正走出通缩阶段的迹象等多重因素的汇集下,通货膨胀在投资组合构建中的考量变得日益重要。”
新加坡的核心与整体通胀率在7月份有所上升,电力价格大幅上涨。新加坡统计局数据显示,这是自2024年10月以来的最快增速,但仍低于彭博社调查中2.2%的预测中值。
Tiger Brokers 的市场分析师 James Ooi 指出,在新加坡,退休投资组合往往集中于现金、定期存款和保险产品。
他表示:“(它们)提供稳定性和收入,但可能难以跑赢通胀。”
Ooi 补充道,新加坡及更广泛的亚太地区投资者持有的现金量往往高于其他地区。他援引 Fidelity 的数据称,在新加坡和亚太地区,现金持有量占投资组合的平均百分比分别为48%和52%。相比之下,欧洲为36%,美国为15%。
Wang 表示,寻求管理通胀风险或保持实际增长的长期投资者,可以考虑将增长导向型和通胀敏感型资产相结合。
专家们表示,投资者可以考虑通过以下方式将抗通胀资产纳入其投资组合。
公积金 (CPF)
新加坡投资者可以考虑将中央公积金(CPF)作为他们的第一道防线。Ooi 表示,自2025年以来,核心和整体通胀率一直保持在2%以下,因此公积金是“一个有用的首层通胀保障,这得益于其普通户头2.5%的最低利率和特别户头4%的保底利率支持”。
他补充说:“然而,如果通胀因地缘政治紧张或供应冲击等因素而飙升并持续高企,公积金的回报可能无法始终跟上。”
新加坡股票、创收资产
Ooi 表示,在公积金回报无法跟上通胀的环境下,可以考虑新加坡股票,因为它们已被证明是能长期跑赢通胀的资产类别。他举例说,这包括派息蓝筹股,如海峡时报指数的成分股。
其他能创造收入的投资包括特定的房地产投资信托(Reits)和防御性消费必需品股票,它们能提供经常性收入和相对具韧性的长期回报。
他补充道:“从长远来看,本地银行等创收型股票仍具吸引力,但其盈利和股息前景会随利率和信贷周期而波动,因此随着市场状况的演变,重新评估资产配置非常重要。”
通胀挂钩债券或债券ETF
Wang 指出,这些证券的本金和收益与通胀明确挂钩。
他补充说,然而,研究表明,短期通胀挂钩债券比长期同类债券具有更高的通胀敏感性,部分原因是它们受实际利率波动的影响较小。
他表示:“然而,鉴于其通胀贝塔系数为正但相对温和,可能需要进行相当大的配置,才能为投资组合提供足够的通胀保护。”
他补充说,然而,研究表明,短期通胀挂钩债券比长期同类债券具有更高的通胀敏感性,部分原因是它们受实际利率波动的影响较小。
他表示:“然而,鉴于其通胀贝塔系数为正但相对温和,可能需要进行相当大的配置,才能为投资组合提供足够的通胀保护。”
新加坡投资者可以通过 FSMOne 等平台投资抗通胀债券交易所交易基金 (ETF)。然而,这些 ETF 主要投资于美国国债通胀保护证券,这使新加坡投资者面临货币风险。
黄金与实物资产股票
Wang 指出,黄金等大宗商品是传统上受欢迎的对冲通胀资产,因为从历史上看,它们对意外的通胀冲击尤为敏感。
他表示:“然而,由于它们不产生盈利或现金流,且波动性很高,因此它们可能更适合作为短期战术性配置中的小部分卫星配置。”
Wang 补充说,由自然资源(如矿业、能源和公用事业)、房地产和贵金属股票等组成的多元化组合,对预期和意外通胀都具有“高敏感性”。
Wang 说:“与通胀挂钩债券相比,实物资产股票可以用较少的资本配置提供类似程度的通胀保护,同时还具备产生盈利和长期复合回报的潜力。”
Ooi 表示,黄金也应发挥作用。但他表示:“在近年取得巨大涨幅后,其价值可能更多地在于分散投资组合和缓冲投资组合的回撤,而非持续跑赢通胀。”
私募资产
Amundi 指出,在美洲,养老基金等机构正在稳步增加对另类和私募资产的配置。Amundi 认为这类资产是“一个非常好的多元化引擎”。
私募股权(PE)投资公司 ICG 的首席执行官兼首席投资官 Benoit Durteste 表示:“私募资产让您能够接触到更广泛的经济领域,尤其是在公开市场代表性不足的领域。”
“其次,养老资本的设计本身就是长久期的,而私募资产表现的关键因素是时间,两者之间存在很强的结构性一致。这指的是产生非流动性溢价的能力——这种结构性的一致性为投资者和储户带来了更好的结果,也为实体经济带来了更具生产力的长期投资。”
目前,散户投资者还无法投资私募资产基金。但在新加坡,有一些私募股权支持的债券可供散户投资者购买,例如 Astrea 私募股权债券。这些债券采用固定票息结构,其跑赢通胀的能力将取决于通胀率。
在证券交易所上市的 Astrea 私募股权债券的价格也可能受到通胀预期的影响——也就是说,更高的通胀率可能导致 Astrea 债券价格下跌,因为其票息的购买力会下降。
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons
CPIB hauls Multi-Chem CEO, COO in for questioning; stock hits ‘circuit breaker’
SC Capital Partners sells Rivervale Mall in Sengkang for around S$276 million

From Haidilao to Oriental Kopi: How some of Asia’s favourite F&B players are faring in 2026

