您应该放弃您的综合健保双全计划吗?一次健康危机带来的启示
本文由 AI 翻译,关键事实请以原文为准。
上个月我丈夫经历了一次健康危机,这让我开始思考为什么有相当一部分人,尤其是年长者,会考虑放弃他们的综合健保双全计划 (Integrated Shield Plans,简称IP)。
这次经历之后,我自己也在想——我们是否应该完全放弃IP?几年前,我们已经从私人医院计划降级为A级重组医院的IP,并且没有购买附加险(riders)。
当时,随着年龄增长而不断上涨的保费是一个考虑因素。但私人医院的天价收费、保单持有人过度消费医疗服务的行为,以及私人专科医生的过度服务,都让我感到不安。
卫生部 (MOH) 最近宣布了对IP附加险的调整,将于2026年生效,这是又一项旨在控制IP保费和增强财务可持续性的举措。新的附加险将不再涵盖自付额(deductible),并会提高最低共付额(co-payment)的上限。
这些变化意味着,您的IP可能不再涵盖金额较小的账单。但好的一面是,新的附加险保费预计将降低30%。
我们最近的经历凸显了定期审视自身需求和负担能力的重要性,无论是否购买附加险。然而,归根结底,如果您持有的是公共医院计划,医疗体系中的一些结构性限制很可能会缩小您的选择范围。
在这次事件之前,我丈夫从未提出过重大索赔,除了今年早些时候做过一次白内障手术,那次IP的赔付金额微乎其微。
但上个月,他在东海岸公园跑步时突然晕倒。一位好心的慢跑者叫了救护车,并和我们一起等到救护车到来。我丈夫被送往樟宜综合医院 (CGH)。
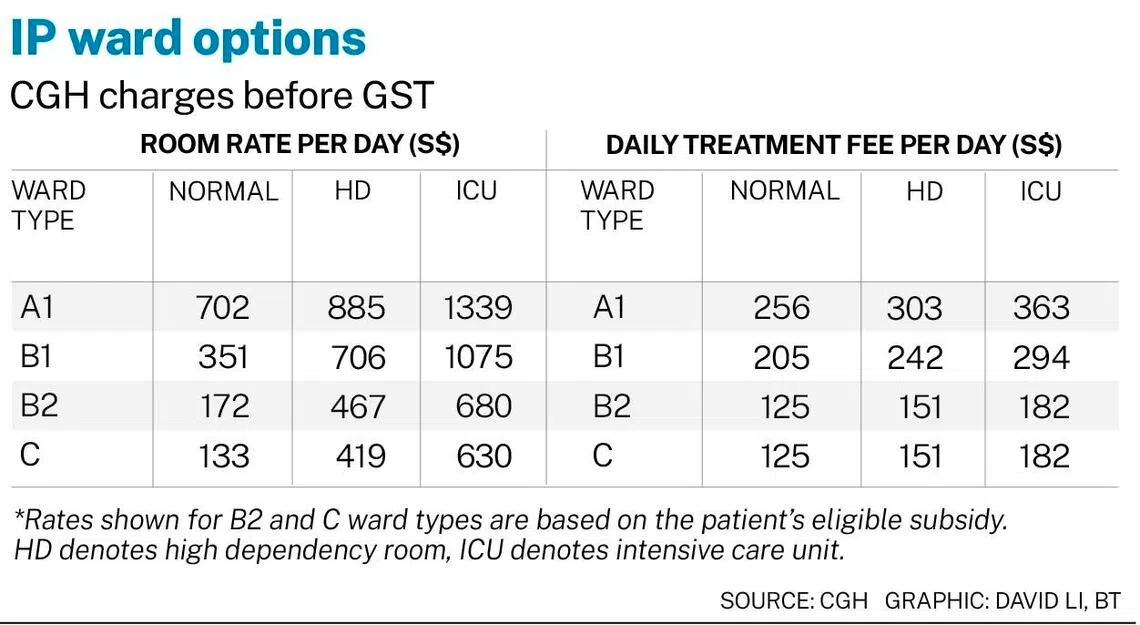
他立即得到了救治,但在急诊 (A&E) 病房住了两晚后,才被安排住进C级病房,尽管他持有的是A级计划。他总共住了四晚后才出院。
我经常写道,IP保障范围的选择取决于您对病房的偏好——从提供更豪华护理的私人医院,到如果您不介意设施简单一些的B1或B2级病房。这一点至今仍然适用。
病床紧张
但我没有料到公共医院的病床如此稀缺。
在樟宜综合医院的等候区,我们被告知新加坡东部地区有超过70万居民,而樟宜综合医院本身只有大约1000张病床。
位于勿洛北 (Bedok North) 的东部综合医院 (Eastern General Hospital) 正在建设中,将提供1000张病床。该医院预计将于2026年开始提供线上诊疗服务,领先于其在2029年或2030年的竣工时间。
病床紧张的状况将得到缓解。卫生部在三月份宣布,目前有超过12,000张公共医院病床。在2025年至2030年间,医疗系统将新增13,600张病床,其中包括2,800张公共急症和社区医院病床。
关于各级病房的病床数量,国会在2021年获悉,10家公共急症医院共有9,408张病床。其中,84%位于B2/B2+/C级病房,9%位于B1级病房,7%位于A级病房。
病床的分配是基于1993年《可负担医疗白皮书》(White Paper on Affordable Health Care) 中提出的原则,其中规定至少65%的病床为B2/C级病床,而A级病床的比例不得超过13%。
最近,卫生部长 Ong Ye Kung 表示,约有10万人已经降级或完全放弃了他们的IP。那些放弃IP的人将只依赖于健保双全 (MediShield Life)。
这足够吗?根据我们的经验,简短的回答是:是的。
公共医院的负担加重
以下是我脑海中闪过的一些因素。
- 更多人选择B2/C级病房。
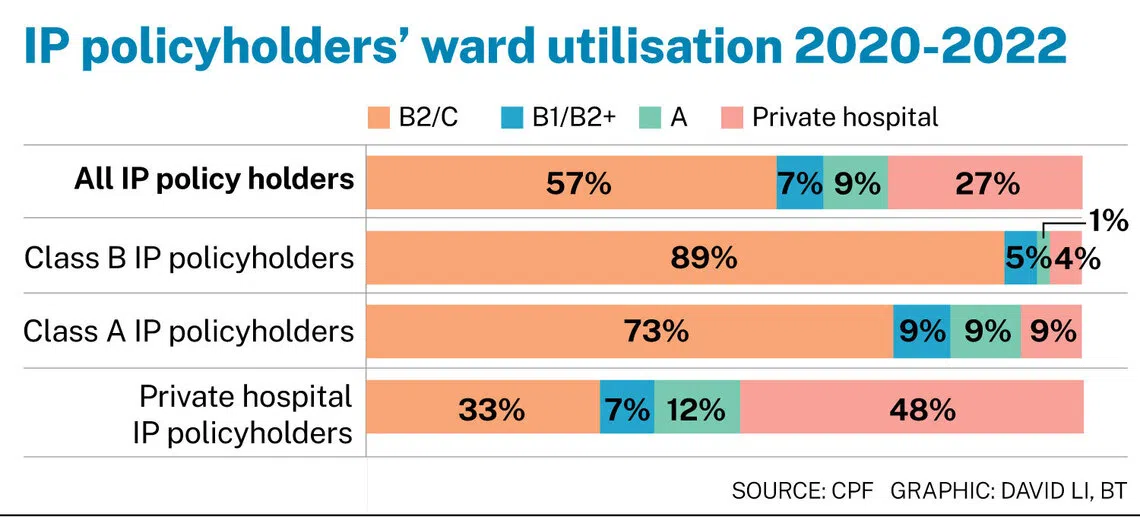
中央公积金 (CPF) 局关于医疗融资的网页显示,在2020年至2022年间,十分之七的住院病例发生在B2/C级病房。
在此期间,57%的IP保单持有人入住了B2/C级病房。在那些持有昂贵私人医院计划的人中,约有三分之一尽管支付着高额保费,却选择了公共医院的B2/C级病房。
公积金局指出,那些拥有私人计划的人购买它们可能是“因为他们想保留寻求私人护理的灵活性”。有趣的是,73%持有A级IP的人也入住了B2/C级病房。
私人医院计划通常是在保单持有人较年轻、保费更可负担时购买的。但当他们年届六旬并停止工作时,他们可能会三思而后行,尤其是当包括附加险在内的总保费每年可能超过1万新元时。
卫生部汇编的数据显示,对于61至80岁的人群,私人医院IP加上附加险的费用在5,311新元至11,743新元之间。
这表明可能会有更多人降级他们的IP。显然,随着我们年龄的增长和慢性病的增多,公共医院的负担只会越来越重。
- 一线希望:在公共医院,病床是根据紧急程度和需求来分配的。
由于高级别病房的病床较少,病人更有可能被分配到C级病房,在那里你将享受“自然通风”,并与另外七名病人共享一个八人病房。
最明显的缺点是噪音。但据我们观察,一旦我丈夫离开急诊区,他得到的关注度就很高。医护人员与病人的比例似乎很高,尤其是在探视时间结束时。
好的一面是,最终结算下来,自付费用为零。如果他住进A级病房,很可能需要自掏腰包超过3000新元。而由IP支付的账单部分并不多——不到500新元。
- 权衡保费成本。
人们常说,在保险方面,你应该只为你所需要的买单——也就是说,购买与你所期望的护理、环境或关注度相匹配的IP。
根据 Havend 公司在六月汇编的终身保费数据,在使用保健储蓄 (MediSave) 后,一家大型保险公司的A级IP基本计划的终身保费(现金支付部分)约为75,000新元。而B1级IP的终身成本要低大约57%。
问题在于,由于容量限制,你可能无法坚持要求你所享有的或偏好的病房等级。
那么,为何要支付更高的保费呢?这与那些持有私人医院IP却自愿选择入住C级病房的人情况完全不同。
在东部地区,病床紧张的状况可能还会持续四到五年,直到新医院投入运营。既然我们很可能最终还是会住进等级较低的病房,那么维持一个A级计划还值得吗?
诚然,保费买的是一份心安——一个在需要时可供选择的权利。当然,最好的情况是我们根本不需要住院——直到晚年。
尽管如此,这次经历之后,我对新加坡的公共医疗体系有了新的认识,这里的医疗服务全面周到,政府补贴也很慷慨。
就目前而言,只要保费还能负担得起,我就会继续保留我们的IP。即便我们将来放弃了,入住C级病房也并非我想象中那么难以接受。