对60/40投资组合而言,这次会有所不同吗?
我们实际上应以更长期的历史数据为依据来确立预期
本文由 AI 翻译,关键事实请以原文为准。
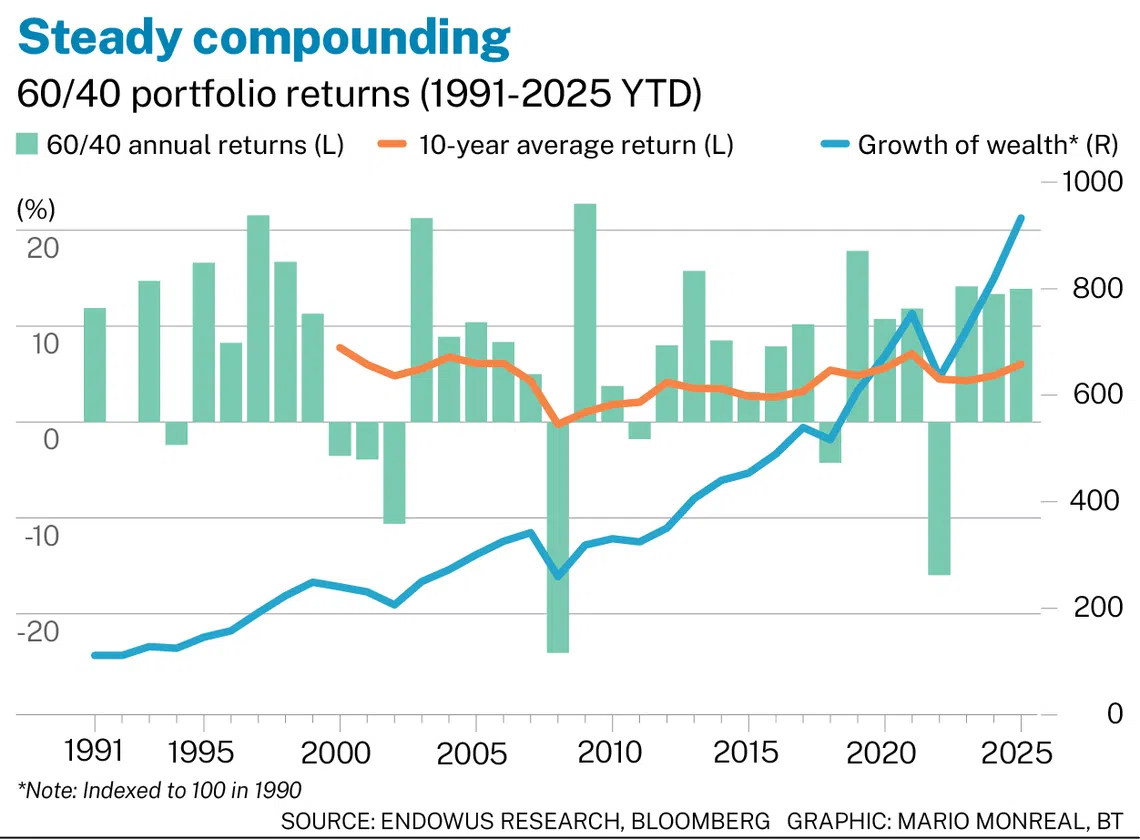
在过去十年中,60/40投资组合(60%全球股票,40%全球债券)的年化回报率为8%。
过去五年的平均回报率为7.4%。在10年、15年和35年的时间跨度里,回报率基本都徘徊在7%左右,有时升至8%,有时则接近6%。
在过去35年里,60/40投资组合的累计涨幅高达833%。这些数字相当可观,似乎也超出了大多数人的预期。
近年来,有许多文章宣称60/40投资组合已经“消亡”,主要原因是其在2021至2022年期间回报乏力。然而,自2022年底以来,该投资组合已上涨40%。这是否属于正常现象?这种复苏能否持续?
60/40策略的成功关键在于固定收益
投资者青睐平衡型投资组合,是因为股票能带来上行潜力,而且众所周知,从长远来看股市是上涨的。因此,我们一开始会配置较高比例的股票以实现复合增长。
然而,由于股票市场的波动性,投资者不会选择100%配置股票。尤其是,我们不愿看到大幅度的负回报。因此,我们会加入固定收益资产作为对冲。
只有当资产类别之间存在负相关性时,对冲才会奏效。也就是说,当股票下跌时,固定收益资产应该上涨,以缓冲损失。
那么,固定收益资产是否尽到了它的职责?答案是肯定的。
60/40:一个在多数时候都表现出色的投资组合
全球股票和债券市场指数始于1991年,这为我们提供了35年的数据。在大约三分之二的时间里(超过23年),股票和债券都实现了上涨。在这些年份里,该投资组合的年均回报率为12%。
有 三年(1999年、2013年和2021年) 出现了股票上涨而债券下跌的情况。这也是一个好的结果,因为股票的涨幅远超债券的跌幅。事实上,债券平均下跌了2.2%,而股票则大幅上涨了23%。
通常情况下,强劲的经济和企业盈利会支撑股市。然而,对经济过热和/或通胀上升的担忧会导致利率上行,从而对固定收益资产造成冲击。
但在这三年里,60/40投资组合的表现甚至优于股债双双上涨的时期,年均回报率达到了惊人的12.9%。
因此,在26年里,即四分之三的时间里,都出现了60/40投资组合回报率超过12%的理想情况。这再次表明,即使在60/40投资组合中,股票的表现也足以提供上行潜力。
随着时间的推移,这种回报的复合效应会相当可观,如图表所示。
固定收益在60/40投资组合中的角色
现在我们来谈谈固定收益在60/40投资组合中的角色,以及它在历史上是否发挥了应有的作用。
在过去35年中的31年里,全球债券都取得了正回报。因此,第一点是,固定收益的回报相当稳定,波动性远低于股票。在近90%的时间里,无论股票表现如何,债券都为投资组合做出了积极贡献。
第二点可能会让许多人感到意外。在12年里,即近三分之一的时间里,债券的绝对回报率实际上高于股票。因此,固定收益常常为投资组合的回报做出积极贡献。
最后,也是最重要的一点。在股票下跌的9年中有8年,固定收益的回报是正的。固定收益在减弱股市波动带来的负面影响方面,发挥了超乎预期的作用,尤其是在最需要它的时候。因此,多元化为我们带来了更好的风险调整后回报。
那么剩下的一年情况如何呢?
例外情况是怎样的?
在35年中,仅有一次股债双双下跌。2022年,股票下跌了19%。债券则录得11.5%的两位数负回报,而此前2021年已下跌1.3%,导致固定收益连续两年出现负回报——这在固定收益资产的历史上也是首次。
固定收益市场仅有的另外两次下跌分别发生在1999年(下跌5.2%)和2013年(下跌0.2%)。
在2008年全球金融危机(GFC)和2020年冠病疫情期间,回报率曾一度转为负数,但两次都成功反弹,最终2008年全年回报率为3.9%,2020年为5.4%。
债券牛市简史
我们很容易忘记,自上世纪70年代利率见顶以来,固定收益在长达50年的牛市中享受了前所未有的良好回报。利率一路曲折下行,到2008年降至零,2020年再次触零。
全球自由贸易的扩张、生产和分销成本的降低,以及成本和通胀的结构性下降,为各国央行降息创造了条件。
然而,这不仅是全球化带来的反通胀效应,也是世界从一场金融危机走向另一场金融危机时所遭受的通缩冲击。
这些危机包括1997年亚洲金融风暴、美国的储贷危机和长期资本管理公司(Long Term Capital Management)的倒闭、2000年互联网泡沫的破裂、全球金融危机、2013年欧洲债务危机,以及最终的冠病疫情。
所有这些都促使各国央行,特别是美国联邦储备局(US Federal Reserve),将利率降至零。
冠病疫情后,通胀开始上升,同时全球地缘政治紧张局势急剧加剧,导致全球供应链严重中断。其结果是形成了一个通胀和利率在更长时间内保持高位的新格局,并引发了2022年的市场冲击。
在2023年底见顶后,利率一直在稳定而缓慢地下降。美国是去年最后一个降息的国家,并且在经历了一段较长的暂停期后,最近已开启了新一轮降息周期,该周期很可能延续至2026年。
如果2021至2022年债券回报率急剧为负的情况只是一个异常现象,那么我们现在正进入一个新时期。在这个时期,债券将同时受益于较高的初始收益率以及利率下降前景带来的资本利得。
固定收益资产可以再次扮演其在历史上一直扮演得非常出色的角色——作为对冲股票波动性的天然工具。
为何这次会有所不同
投资界最危险的一句话是:“这次不一样”。
作为一名长期投资者,您会发现历史不会简单重复,但总是惊人地相似。当我们根据最近发生的事件来设定预期时,近因偏差(Recency bias)便会发挥作用。但我们实际上应以更长期的历史数据为依据来确立预期。
60/40投资组合就是这样一个例子。我们不应过分看重2021至2022年的经验,而应着眼于1991年至2025年的整体表现。
在过去三年中,60/40投资组合的年均回报率为13.8%。即使这一水平不可持续,但随着股票创下新高、固定收益资产吸引力增强,回归到7%至8%的长期平均回报率也是一个颇具吸引力的前景。
作者是Endowus的联合创始人兼集团首席投资官。Endowus是一家数字财富平台,管理的客户资产超过120亿新元,涵盖公开市场、私募市场和养老金(公积金和退休辅助计划)。