

SpaceX引出的千亿美元之问
这个问题的关键在于,我们是否能分清:是买入一个激动人心的承诺,还是真正在为自己的未来投资
本文由 AI 翻译,关键事实请以原文为准。
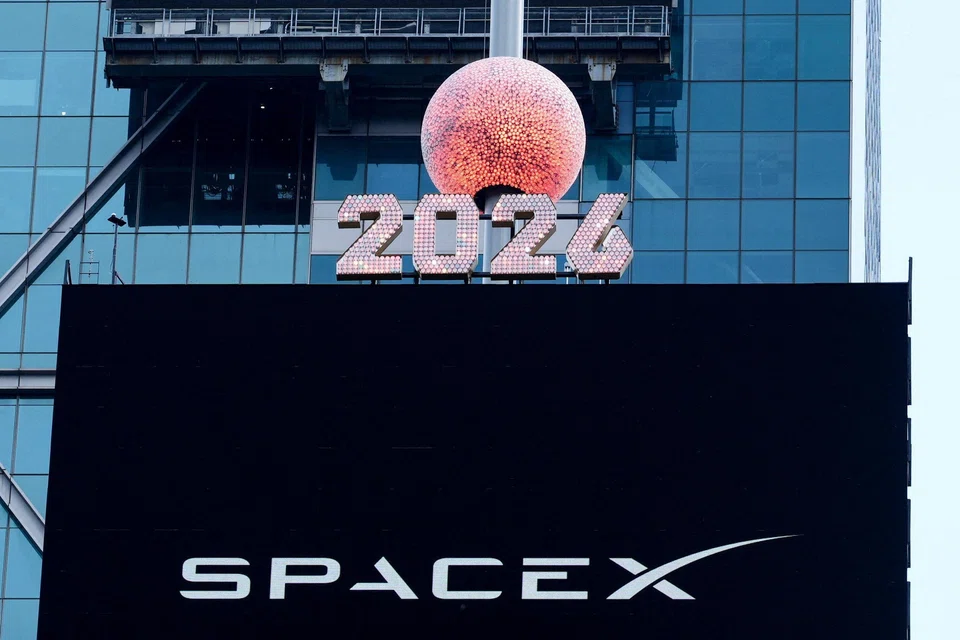
(新加坡)当SpaceX上月在纳斯达克上市时,据报道,个人投资者提交了超过1000亿美元的订单,希望在这场史上规模最大的首次公开募股(IPO)中分一杯羹。散户投资者的需求远超供给,导致他们中的大多数人可能只获得了所申请份额的一小部分,甚至一无所获。
这样的场景似曾相识——媒体铺天盖地的报道、渴望拥有未来一部分的欲望,以及害怕错过的恐惧,这些因素结合在一起,形成了令人无法抗拒的吸引力。
在此我需要谨慎声明,本专栏并非要探讨SpaceX是否是一家好公司。分析师们对此仍在争论不休,我猜想短期内不会有明确答案。一切只有时间能证明。
更具启发性的问题——一个确实有实用答案的问题是:这种程度的热情揭示了人们怎样的投资方式?将资金配置于一家估值创纪录的单一公司,其依据是一个人人都自认为已经理解的故事——但他们真的理解吗?
抛开基本面,剥离掉火箭和市场的喧嚣,剩下的便是最原始的人类本能:采取行动、成为非凡事业一部分的需求。这种本能值得审视,因为它正是那个一次又一次悄然让投资者付出沉重代价的本能。
“有所作为”的本能
Dimensional Fund Advisors最近在Endowus的一场活动上提出了一个让我印象深刻的观点:人类天生具有主观能动性。在几乎所有生活领域,付出与结果都呈正相关;工作越努力、越巧妙,结果往往就越好。这是支配着我们事业、生意和技艺的逻辑。
然而,投资系统性地违背了这条规则,而我们发现这几乎令人无法接受。
一位通过比所有人都更努力工作而成功创立公司的企业家,在看待市场时,会假设同样的等式也适用——即投入的关注、信念和努力会得到相应的回报。
然而,这位企业家如果去再创办一家公司,会比她试图在业余时间、凭一己之力,去战胜那些拥有数百名分析师和超级计算机并专门研究同一问题的公司要好得多。她在一个领域拥有巨大优势,而在另一个领域的优势则趋近于零。
SpaceX的狂热现象大规模地展现了这种谬误。数百万散户向单一公司下单,驱动他们的,是一个看似无法抗拒的故事。而他们大多没有策略、不考虑投资组合的适配性,也几乎不考虑所支付的价格和估值相对于任何合理未来回报预期的关系。这种行为感觉像是投资,但实际上更接近于——恕我直言——投机。
证据说明了什么
关于主动投资的数据并不乐观,并且在过去50年里表现出惊人的一致性。自上世纪70年代初Michael Jensen的研究以来(该研究考察了可追溯至1920年代的主动型基金经理),证据就顽固地指向一个方向。在美国市场,基金数据全面且可修正幸存者偏差,但在过去二十年中,跑赢其基准的主动型基金不到五分之一。
值得提醒的是,这还是那些拥有研究团队、能直接接触管理层、使用复杂分析工具并具备数十年经验的专业人士所创下的记录。
而对于个人投资者来说,他们面临更高的交易成本、更少的信息,以及对短期波动更强烈的情绪反应,其结果被证明是残酷得多的。
这一切都不是说永远不该持有SpaceX(或任何其他单一股票)。而是主张我们应该对自己诚实,想清楚购买它的原因,以及投入到这个决策中的精力和资本是否能转化为一种优势。对我们大多数人来说,这个优势是一个很舒服的整数——零。
最昂贵的本能
这里存在一个更深层次的讽刺,这与我在六月份写过的关于预测市场顶部是徒劳无功的一文有关。大多数时候,这些预测都是不准确的,即使是专业人士和学者做出的预测也不例外。
渴望采取行动的投资者,其行动通常基于一个预测——即这家公司、这个价格、这个时机就是“天选之子”。
但预测恰恰是人类在投资中最不擅长的部分。经济学家Paul Samuelson曾开玩笑说,经济学家们预测了过去五次经济衰退中的九次;这个比例现在只有变得更糟。那种想立即针对某只股票采取行动的本能,不过是披着勤奋外衣的预测行为而已。
而其代价很少是戏剧性的崩盘。更多时候,它是一种悄无声息的侵蚀:一次没有回报的集中押注,一家以已经消化了其卓越价值的价格买入的伟大企业,一份为了一笔看似紧迫的交易所放弃的长期规划图。
对许多投资者而言,代价的体现并非价值的完全损失;股票很少会跌至零。但是,那些被配置于获得差强人意回报的资金,本可以根据个人目标和长期策略投资到别处。你为“参与其中”的感觉所付出的代价,就是那份兴奋感。
纪律严明的投资者怎么做
接下来的部分可能听起来有些平淡无奇,但却是不争的事实。我认识的一些纪律最严明的投资者,大约一年才会查看一次自己的个人投资组合净值。这是一个深思熟虑的决定,关乎如何分配我们拥有最稀缺、也可以说是最宝贵的资源——注意力和时间。
他们将精力投入到自己能够真正影响的事情上,比如赚钱、储蓄、投入资本的速度,以及在市场低迷时期的行为。
他们拒绝将精力浪费在无法影响的事情上。通过减少操作,他们不仅可能获得更好的回报,还能享受到内心的平静——这是一个无价的副产品。
对于绝大多数投资者来说,目标绝不应该是获得十年中最热门IPO的配额,也不是在交易中战胜多策略对冲基金。
目标应该是,在以数十年计的时间跨度里稳健地积累财富,并在此过程中避免犯下灾难性的、不可逆转的错误。
克制的行为与延迟满足
实现这一目标的工具朴实无华,且众所周知:
- 广泛多元化,这样任何一个单一的故事都不会让你沉没;
- 有意识地配置于长期回报的系统性驱动因素,即那些比市场平均水平规模更小、估值更低、盈利能力更强的公司;
- 低成本;以及
- 一种即使在下一个“必买”机会出现时(它肯定会出现)也能坚持下去的流程。
这些方法永远不会成为热门话题。但本专栏的全部历史都回归到同一个令人不适却又令人释然的观点——感觉像投资的行为与真正能创造财富的行为,往往是截然相反的。
所以,请尽情欣赏火箭和烟火吧。惊叹于其雄心、工程技术以及那纯粹的人类魄力。但请务必对自己诚实,明白你购买的真正原因。
那个千亿美元的问题,从来就不是真正关于SpaceX的。它关乎我们自身,以及我们是否能分清:是参与一项非凡事业,还是真正在为自己的未来投资。
财富的科学,其核心,向来都是一门关于克制行为与延迟满足的科学。
本文作者是Endowus的联合创始人兼集团首席投资官。Endowus是亚洲领先的数字财富平台,在公开和私募市场以及养老金(公积金普通户头、特别户头和退休辅助计划)领域管理的区域客户资产超过150亿新元。
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

If AI has a one-in-five chance of destroying us, what do we do with the remaining four?

