

如何解读战争、油价、通货膨胀与市场波动
抵制因新闻头条而择时入市的冲动;反之,应保持耐心,并坚持投资于多元化的投资组合。
本文由 AI 翻译,关键事实请以原文为准。
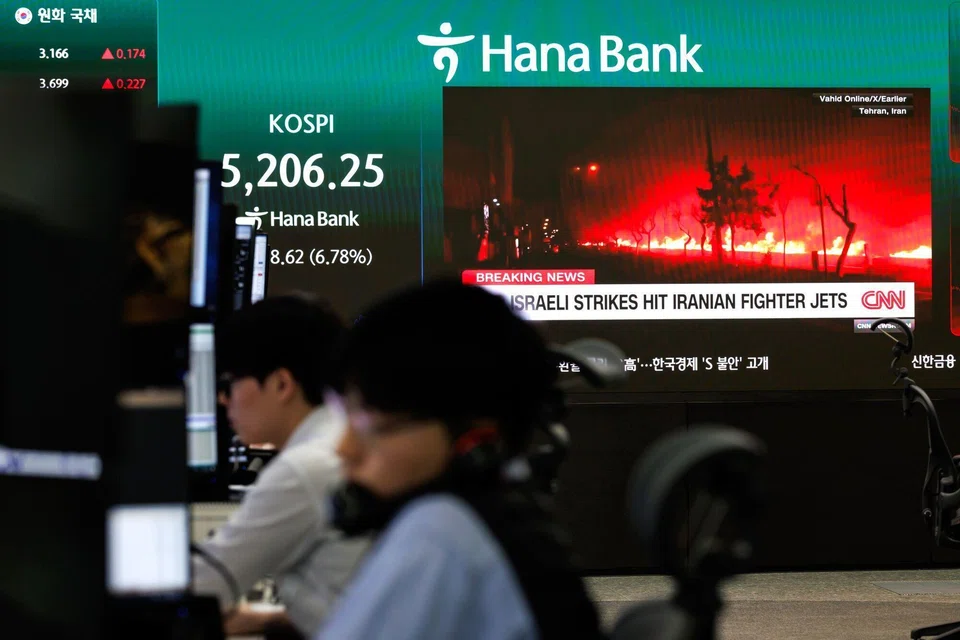
三月的第一周震动了市场,考验着投资者的神经。美国和以色列对伊朗的打击导致海湾地区领空关闭,并从首尔到卡拉奇触发了市场阻断措施。
全球表现最佳的韩国股市遭遇了自2008年以来最严重的单日暴跌。
黄金价格飙升,衡量市场波动性的关键指标VIX指数跃升至30,而美国国债收益率剧烈波动,因为投资者在担忧通胀和寻求避险之间举棋不定。
周一(3月9日),布伦特原油价格飙升至每桶100美元以上。
人们总会觉得这次的情况与以往的冲突不同,甚至更为糟糕,这是人之常情。但财富的科学要求我们超越新闻头条,审视证据。
历史的安逸教训
让我们从显而易见的事实谈起。战争与金融市场之间的关系是违反直觉的。在第一次和第二次世界大战期间,美国股市累计上涨了115%。在朝鲜战争期间,道琼斯指数年化增长率为16%,而在越南战争时期,该指数总计上涨了近43%。
在古巴导弹危机期间——世界濒临核毁灭边缘的13天里——道琼斯指数仅下跌1.2%,到年底时却上涨了超过10%。
这或许是因为军事和工业开支增加,用于重建基础设施和武器库的投资被认为能带来更多的经济活动。
这种模式非常一致。Carson Group的研究分析了85年来的40个重大地缘政治事件,发现标普500指数在冲击发生后的第一个月平均仅下跌0.9%,但在随后的六个月里上涨了3.4%。
根据Hartford Funds的数据,在武装冲突爆发一年后,股市上涨的概率约为70%,平均回报率为高个位数。
为什么会这样?因为市场最终是对企业盈利、经济增长、利率和创新做出反应,而不是地缘政治风云的变幻莫测。
真正的风险在别处
话虽如此,忽视所有担忧是天真的。伊朗冲突之所以重要,主要是因为石油。
通常每天约有1300万桶石油通过霍尔木兹海峡运输,占全球海运原油流量的约31%。Goldman Sachs估计,市场已经消化了大约四周供应中断的预期,布伦特原油的交易价格比该公司估计的65美元公允价值高出约13美元。
如果冲突是短暂的,原油可以简单地储存在中东产油国的陆上设施中,累计供应量不会受到影响。但如果海峡的运输中断超过这一时间窗口,油价可能会大幅飙升,导致强制性的需求破坏。
这对新加坡尤其重要。亚洲依赖进口的经济体对能源价格冲击极为敏感,这也解释了为何韩国等国的市场反应如此剧烈。油价上涨会通过更高的运输、公用事业和食品成本传导给消费者。
欧洲中央银行已经警示,欧元区通胀可能因此上升0.5个百分点。如果布伦特原油价格长期维持在85美元以上,包括美联储在内的全球央行可能被迫采取“更长时间维持高利率”的立场,这将使市场一直期待的降息时间表变得复杂。
人工智能回调是比伊朗更大的事件
讽刺的是,在第一枚导弹发射之前,一场更具影响力的市场动荡已在酝酿之中。
所谓的2026年初“SaaSpocalypse”(软件即服务末日)已导致标普500软件与服务指数市值蒸发近1万亿美元。这是因为代理式人工智能(agentic artificial intelligence, AI)的崛起,引发了对按席位订阅商业模式的根本性重估。软件行业的前瞻市盈率在短短六周内从39倍暴跌至21倍。
这种蔓延并未止步于软件行业。对科技贷款有重大敞口的私募信贷公司股价下跌了9%至16%。据Morgan Stanley称,估计一半的数据中心投资由私募信贷提供资金,这形成了一个相互关联的风险网络,可能会放大任何逆转。
美国股市总市值接近该国国内生产总值(Gross Domestic Product, GDP)的两倍,远高于互联网泡沫时代的水平,而科技七巨头(Magnificent Seven)仍占标普500指数约35%的权重。
耶鲁大学管理学院的统计数据显示,2025年上半年,与人工智能相关的资本支出占美国GDP增长的1.1%,而自2022年11月ChatGPT推出以来,与人工智能相关的股票贡献了标普500指数回报的75%。
这并非小事。人工智能估值的显著回调将产生宏观经济后果,其影响可能比为期四周的石油运输中断更为持久。
宏观层面依然重要
将这些因素叠加起来,2026年的前景就变得更加复杂。
进入今年时,市场估值已经很高。美国市场的凯斯-席勒市盈率(Case-Shiller price-to-earnings ratio)自互联网泡沫破灭以来首次超过40倍。可以说,这个比率已经高了一段时间,但市场仍在持续上涨。当然,它还可能继续走高——在互联网泡沫时期就是如此——但犯错的空间已经更小。
标普500指数的预期市盈率为23倍,而富时指数(FTSE)为14倍,这是一个历史性的巨大差距,反映了美国股市中蕴含的溢价以及与其他多数全球市场相比的集中度风险。
美国国家经济研究局在2026年2月发布的一项研究发现,尽管90%的公司报告称人工智能对工作场所生产力没有可衡量的影响,但投资仍在以前所未有的规模涌入。
这可以被看作是典型的周期末期组合:高估值、集中的市场领导地位、地缘政治不确定性,以及一个既推动了实际投资又引发了过度投机的人工智能叙事。
然而,正如我们在市场上涨时警告不要因过度乐观而导致集中风险一样,我们也不想跟风抨击所有与人工智能相关的事物。
最后,正如我在2026年第一篇“财富的科学”专栏中所写,华尔街的评论家们几乎一致地表现出积极乐观的态度。
所有这些并不意味着一场重大调整迫在眉睫。但这确实意味着,进入今年时,投资者的安全边际已经很窄,而伊朗冲突恰好发生在全球市场正在进行重新校准的时刻。
历史证据告诉我们该怎么做
财富的科学在于利用数据和证据做出更好的决策——不是为了预测未来,而是为了理解可能的结果范围,并在此范围内明智地定位自己。
证据告诉我们三件事。
首先,地缘政治事件,无论多么骇人,在中长期内都很少能使市场脱轨。最初的冲击是真实的,但通常是短暂的。在过去危机中抛售的投资者几乎无一例外地都后悔了。
其次,真正需要关注的风险不是战争本身,而是其二阶效应:持续的石油供应中断,这会重新点燃通货膨胀,并迫使央行进一步收紧政策。这仍然是一个尾部风险,而非基本情景,但需要密切监控。
第三,人工智能和软件的重新定价是结构性的,而不仅仅是周期性的,对投资组合的影响可能比主导新闻周期的地缘政治头条更为重要。
对于新加坡和亚洲各地的投资者来说,应对方法虽不吸引人,但久经考验:保持跨地域、跨资产类别和跨投资风格的多元化。抵制因新闻头条而择时入市的冲动。确保您的投资组合不会过度集中于任何单一主题,无论它多么吸引人。并记住,错过复苏的代价几乎总是超过承受回调的代价。
恐慌性抛售发生在底部,但市场的长期轨迹是趋向增长的。问题不在于当市场增长时你是否在场,而在于你是否有足够的耐心坚持到底。
作者是Endowus的联合创始人兼集团首席投资官。Endowus是亚洲领先的数字财富平台,管理的客户资产超过150亿新元,涵盖公开市场、私募市场和养老金(公积金和退休辅助计划)。
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Stocks to watch: HPL, Aims Apac Reit, Zico, Advanced Systems Automation, ComfortDelGro

‘How many will survive?’: Bubble fears arise as China’s humanoid robotics face reality check
Smaller board lots can’t fix a market run by three banks

