

美联储在石油冲击下加息:投资者当前应如何应对
理解央行的逻辑对未来投资组合的部署至关重要
本文由 AI 翻译,关键事实请以原文为准。
美国央行已不再将能源驱动的通胀视为暂时性现象。
在2026年的大部分时间里,市场一直关注的问题是美国联邦储备局(简称美联储)何时会重启降息。而在9月的会议上,美联储回答了一个不同的问题。
美联储将联邦基金利率上调25个基点至3.75%至4%的区间,这是自2023年7月以来的首次加息,且投票结果获得一致通过。其更新的预测显示,年底前还会再次加息,并且在2027年不会降息。
一些投资者会称之为政策失误。美联储正在应对的通胀主要源于中东冲突,而提高利率并不能重新开放航运通道或重启炼油厂。
这种批评误解了美联储的意图。理解其逻辑对未来投资组合的部署至关重要。
为何在供应冲击期间加息?
各国央行通常会“忽视”能源冲击,因为他们认为这类冲击只会一次性推高价格,随后影响便会消退。但美联储已明确表示不再这么做。
在其最新的声明中,美联储不再将高通胀归因于能源等行业的供应冲击。
在最近的9月联邦公开市场委员会(Federal Open Market Committee)新闻发布会上,美联储主席 Kevin Warsh 指出,央行虽然无法解决冲击的根源,但可以限制其蔓延的范围。
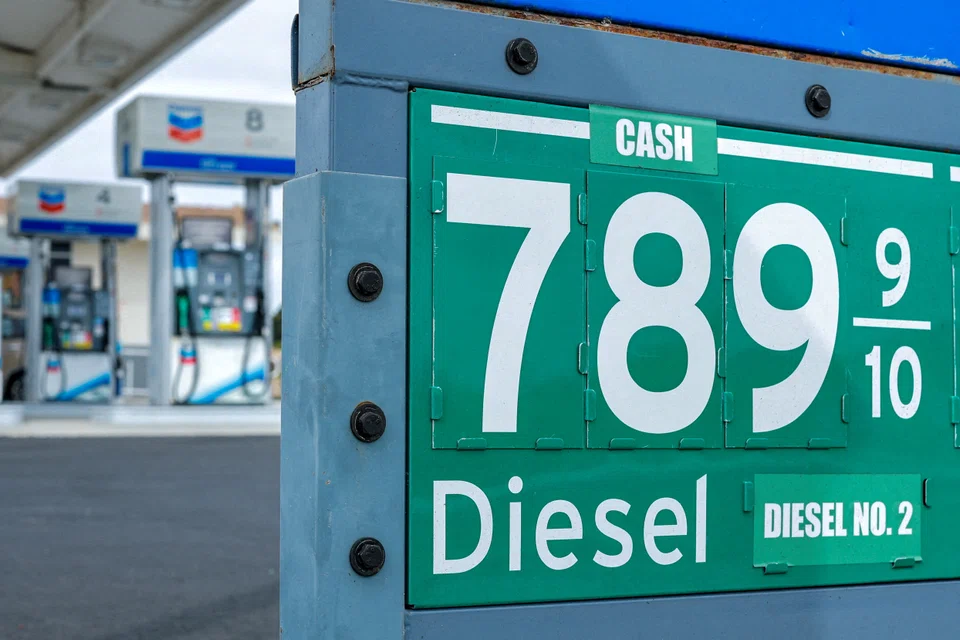
真正令人担忧的不是汽油,而是柴油。布伦特原油价格已从7月的每桶约87美元攀升至9月中旬的约107美元,但更严峻的压力在于成品油市场。
对俄罗斯和中东炼油厂的袭击,以及因原油短缺而减产的亚洲炼油厂,已将美国炼油系统的产能利用率推高至98%左右。
美国的柴油裂解价差(即原油与提炼出的柴油之间的利润)已扩大至每桶超过100美元。
在冲突发生前,该价差大致在15至30美元之间。
柴油是卡车、火车、船舶和农业机械的动力来源,因此其成本会渗透到通胀中能源部分以外的各种商品价格中。这种传导效应已经显现。在8月的生产者价格数据中,运输和仓储价格上涨了2.3%。
食品价格尚未作出反应,但通常是最后受到影响的。
8月份食品通胀同比放缓至2.7%。食品杂货价格上涨2.2%,环比持平。
然而,食品生产的每个阶段都是能源密集型的。柴油驱动着农业设备和货运。作为化肥关键生产原料的天然气,其中大部分通过霍尔木兹海峡运输。一旦柴油价格超过设定的门槛,运输公司就会加收燃油附加费。
最新的通胀和就业数据曾给美联储一个等待的理由。其偏好的通胀指标——核心个人消费支出(PCE)通胀率,已连续三个月维持在3.3%。
月度核心消费价格指数(CPI)读数有所回升,从6月的持平增至8月的0.3%。
8月份的新增就业人数也达到了预期数量的大约三倍。一个强劲的数据并不代表劳动力市场稳固,但美联储只需要证明就业市场已停止恶化。
长期收益率不仅关乎通胀
在美联储做出决定后,美国10年期国债收益率收于约5%,创下自2007年以来的最高水平。
人们很容易将其纯粹解读为通胀故事,但 Warsh 指出了第二个驱动因素:资本竞争。
各国政府继续大规模借贷。与此同时,正在建设人工智能基础设施的大型科技公司也越来越多地通过债务市场,为其创纪录的资本支出融资。
无论美联储在任何一次会议上做出何种决定,这种资金需求都会推高长期收益率。因此,投资者不应仅仅因为通胀最终会降温,就想当然地认为长期债券价格会上涨。
这对投资组合意味着什么
在固定收益方面,应保持较短的久期。短期债券能更快地收回本金,且受长期收益率进一步波动的影响要小得多。
对于新加坡的投资者而言,短期新元债券基金和现金管理解决方案能提供可观的收益率。
在股票方面,应青睐那些能更快实现利润的公司。高利率会降低遥远未来预期收益的现值。与股价依赖于遥远增长预期的公司相比,那些已经实现盈利且估值合理的公司往往表现更为稳健。
这支持了投资向亚洲市场倾斜的观点,因为在可比的盈利增长水平下,亚洲市场的估值普遍较美国市场有显著折让。在该地区内,有三个领域值得关注。
第一,亚洲的半导体制造商拥有强劲的资产负债表,其需求受到多年期合同的支撑,但它们的估值仍落后于美国同行。
第二,中国科技行业与人工智能相关的需求正传导至盈利层面。
第三,对新加坡市场而言,派息股能提供当下的收入,而这正是在利率保持高位时容易受到市场青睐的特质。
我们对美国市场保持谨慎,但有一个例外,那就是互联网领域的知名企业,即大型盈利公司。
大多数超大规模数据中心运营商今年表现不佳,在盈利保持稳定的同时,其估值已压缩至历史平均水平以下。这并不意味着它们便宜,但其股价对遥远未来利润的依赖程度有所降低。
哪些因素会改变局势?
有两个事态发展可能会挑战利率将“在更高水平维持更久”的观点。
首先是海湾地区局势降温,恢复可靠的航运路线,并缓解柴油供应紧张的局面。能源价格的大幅下跌将削弱进一步收紧政策的理由。
其次是劳动力市场再度下滑。尽管8月招聘人数激增,但过去12个月的月均新增就业人数仅约3.1万人,且劳动参与率仍低于年初水平。
投资者应密切关注9月和10月的通胀报告。这些报告将比8月的数据更能反映近期燃料成本的飙升。
在此之前,美联储传递的信息是明确的。Warsh表示,他很难说当前的整体金融环境是紧缩的。
一个不认为4%利率是紧缩水平的央行,准备采取更进一步的行动。投资者最好为利率在更高水平维持更长时间做好准备,而不是等待一个连美联储自己都不再预测的政策转向。
作者是 FSM Global 全球固定收益团队的研究分析师。FSM Global 是 iFast Financial 的 B2C 部门,而 iFast Financial 是 iFast Corporation 的新加坡子公司。
TRENDING NOW
Companies still in search of AI use cases with worthwhile ROI, says Broadcom’s CEO

Malaysian king buys stake in Singapore-listed mining firm expanding into rare earths

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Singapore’s wealth management success should extend to everyday families

