

为什么黄金仍是我们对2026年最坚定的投资选择
战略性和周期性因素表明,黄金当前的技术性回调是一个机遇
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】当黄金有望在2025年大幅跑赢全球股票和全球债券,且是连续第二年出现此种情况时,这足以说明当前的世界局势。事实上,黄金即将连续第十年跑赢全球债券。
在地缘政治不确定性以及对全球财政政策放宽的担忧推动下,黄金创纪录的涨势已使这种贵金属的价格今年上涨超过50%,过去三年上涨超过150%。我们坚信,黄金在2026年将再次跑赢全球股票和债券。
当然,关于黄金估值的问题仍然是我们与客户沟通的核心议题。虽然黄金不适用于传统的估值方法——因为持有者无法获得固定收益——但一些相对估值指标显示,尽管存在短期波动,金价仍有进一步上涨的空间。
因此,我们将黄金三个月和十二个月的价格预测分别上调至每盎司4300美元和每盎司4500美元。我们对黄金持续看涨的立场主要受到结构性驱动因素的推动,并得到周期性因素的支持。
结构性驱动因素
黄金上涨有三大结构性驱动因素:
1) 地缘政治不确定性:2022年乌克兰战争爆发后,西方对俄罗斯实施金融制裁,包括冻结俄罗斯的央行资产,这成为黄金几乎呈抛物线式上涨的开端。冻结资产的决定动摇了新兴市场(EM)对其海外持有储备安全的信心,导致新兴市场在过去三年中持续增加黄金储备。黄金持有量排名前三的新兴市场央行分别是中国(占官方申报储备的8%)、印度(15%)和俄罗斯(41%)。
相比之下,黄金在美国央行储备中的占比为78%。这些数据表明,未来几年新兴市场央行的黄金需求仍有进一步增长的空间。
2) 全球对扩张性财政政策的担忧:自疫情以来,由于美国政府在经济增长快于长期趋势的情况下仍继续放宽政策,人们对财政政策宽松的担忧日益加剧。随着10月1日开始的财年最新美国预算案的通过,这种担忧进一步升级。与此同时,日本新政府刚刚公布了一项超出预期的刺激计划,这可能进一步增加政府债务——按此衡量,日本的政府债务已接近其国内生产总值(GDP)的230%,为全球最高。由于供应有限,黄金被视为对抗财政挥霍的良方。
3) 对美联储独立性的疑虑增加:美国总统 Donald Trump 在8月决定解雇美国联邦储备委员会(简称美联储)理事 Lisa Cook(该决定随后被法院暂缓执行),这一事件引发了人们对央行独立性以及美元潜在风险的担忧,为黄金的涨势火上浇油。
周期性驱动因素
在未来六到十二个月内,黄金还受到以下三个周期性因素的支撑:
1) 美联储政策放宽和实际利率下降:在暂停九个月后,美联储于9月恢复降息,以支持放缓的就业市场。随后,尽管核心通胀率仍接近3%,美联储在10月再次降息至4%。我们预计,到2026年底,美联储将再降息75个基点,从而拉低美国实际债券收益率和美元汇率。较低的美国实际收益率和较弱的美元使得不生息的黄金相对更具吸引力。
2) 中国农历新年前的季节性需求:珠宝占全球黄金需求的一半,而中国和印度占了全球珠宝市场的一半以上。季节性需求通常从9月的印度节日期开始,一直持续到次年1月/2月的中国农历新年(CNY)。尽管今年印度节日季因买家对价格更加敏感而导致销量下降,但黄金销售总额却创下新高,需求转向了金条、金币和数字黄金。与此同时,中国取消黄金退税政策可能会在节日期到来之际,对需求构成暂时的阻力。
3) 黄金作为另类投资品的需求上升:印度需求向金条、金币、黄金支持的交易所交易基金(ETF)和数字黄金的初步转变,表明黄金作为另类投资品的作用日益增强。在机构投资者中,黄金的持有量仍然不足,存在巨大的增长空间。
黄金被高估了吗?
黄金的惊人涨势引发了其是否被高估的疑问。由于缺乏现金流,很难将黄金作为一种金融资产进行估值。然而,我们可以通过两种方式评估黄金的价值:
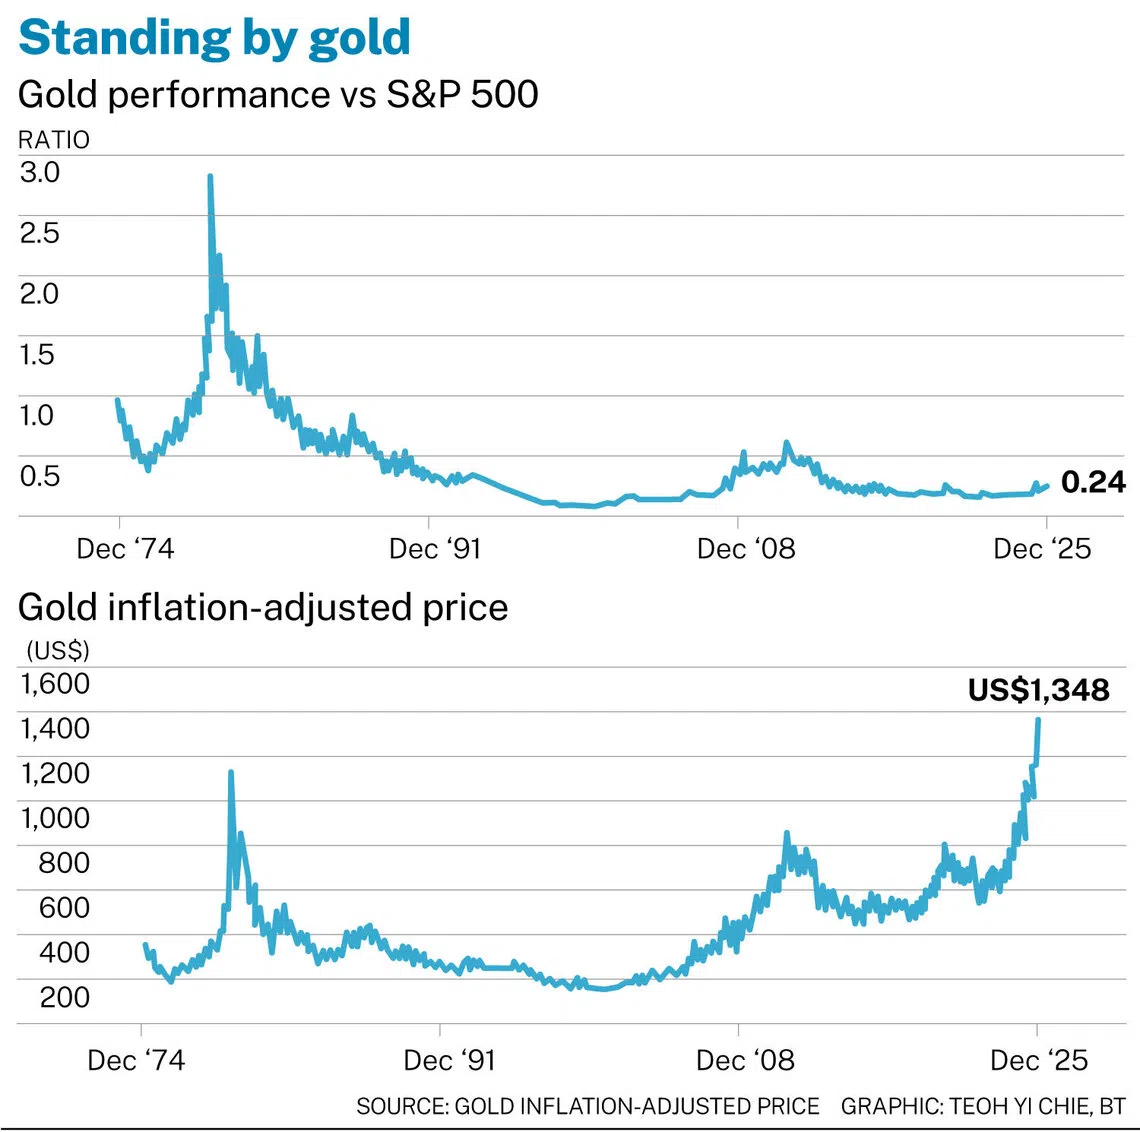
- 相对价值方面:以经通胀调整后的价格衡量,如今这种贵金属的价格略高于1970年代滞胀时期的峰值。下面的附图显示,黄金在危机时期展现其真正价值——例如,1970年代的滞胀、2007-08年的全球金融危机、2020年的新冠疫情以及最近由俄乌冲突和 Trump 2.0 时代引发的地缘政治冲击。然而,与原油相比,黄金价格昂贵。总的来说,相对价值评估表明,只要世界仍处于政策高度不确定的状态,黄金很可能保值。
- 资产配置方面:黄金历史上与其他资产的低相关性,使其成为最佳的投资组合多元化工具之一。例如,自1973年以来的滞胀时期,黄金的平均年化实际回报率为22%,而美国股票的回报率为-1.5%。此外,鉴于过去三十年股票的出色表现,黄金与美国股票相比极其便宜。除非投资者多年来积极增持黄金,否则黄金在典型投资组合中的份额会大幅下降。许多投资者对黄金的投资仍然不足,通过ETF的配置量仍低于2020年的峰值。
黄金持续上涨面临的最大风险是,美联储为遏制通胀而停止降息或再次开始加息。考虑到来自 Trump 政府要求维持宽松货币政策的压力日益增加,这种结果的风险很低。此外,美国就业市场正在放缓,领先的通胀指标也显示未来将有所缓和,这使得美联储在未来一年降息的可能性大于加息。
西方与俄罗斯达成和平协议,从而导致俄罗斯被冻结的资产被释放,以及/或者中美关系缓和,是金价面临的其他潜在短期风险。尽管如此,我们认为2022年冻结俄罗斯资产标志着一个格局的转变。尽管可能达成任何和平协议,新兴市场央行很可能会继续建立其黄金储备,为金价提供中长期上行空间。
简而言之,虽然根据一些相对价值指标,黄金看似昂贵,但战略性和周期性因素表明,黄金当前的技术性回调对于在这种贵金属上投资不足的人来说,是一个建立配置以达到目标水平的机会。我们的均衡资产配置策略中有7%的黄金配置。
本文作者是Standard Chartered财富解决方案首席投资办公室的高级投资策略师






