

为何油价冲击可能成为中国的买入时机
中国通常被视为极易受到油价上涨的影响;虽然从绝对值来看确实如此,但这种风险评估方式的误导性正日益增强。
本文由 AI 翻译,关键事实请以原文为准。
当能源市场动荡时,投资者往往会先抛售,然后再探究缘由。在最近由中东引发的石油冲击之后,这种本能已严重拖累了中国股市。
乍看之下,这种反应似乎合乎情理。作为全球最大的石油消费国,中国通常被视为极易受到油价上涨的影响。虽然从绝对值来看确实如此,但这种风险评估方式的误导性正日益增强。
对石油的依赖度日益降低
更关键的问题不在于中国的石油消费量,而在于其经济对石油的依赖程度。
目前,石油和汽油约占中国一次能源结构的30%,这一比例一直在稳步下降。
相比之下,其余电力来自煤炭、可再生能源和核能——这些能源基本上由国内掌控,并且在结构上不受全球石油市场波动的影响。
这正是中国能源韧性的基础:一个较少受到当前地缘政治压力资产影响的体系。
表面之下的缓冲机制
中国的石油风险敞口还受到多层保护的缓冲。
中国已建立了庞大的缓冲机制以应对外部能源冲击,首先是其石油国库。综合战略和商业库存估计约为12亿桶,位居全球前列,足以在无需额外进口的情况下满足超过100天的消费需求。这为应对短期供应中断提供了重要缓冲。
除了国库之外,中国还受益于强大的国内生产基础。在2025年,该国日产石油约430万桶,满足了其总需求的约30%。
自2019年推出“能源安全第一”政策以来,中国稳步增加了上游投资,提高了大庆、胜利等陆上成熟油田的产量,同时扩大了页岩油和海上石油的生产。这使中国在必要时能够灵活地增加国内供应,从而缓解潜在的供应中断。
在进口方面,中国采取了高度多元化的策略。在管道输送和海运的支持下,俄罗斯已成为其最大的原油供应国。与此同时,中国还从美洲、非洲和亚洲其他地区采购石油,这意味着其约一半的进口已经来自中东以外的地区。
综上所述,中国的能源地位不仅在于规模,更在于其韧性,这种韧性建立在国库、国内生产和多元化供应渠道的结合之上。
通胀问题小于表面所见
对于许多主要经济体而言,如此规模的石油冲击会迅速转化为一个严峻的通胀问题。然而,在中国,其传导效应要温和得多。
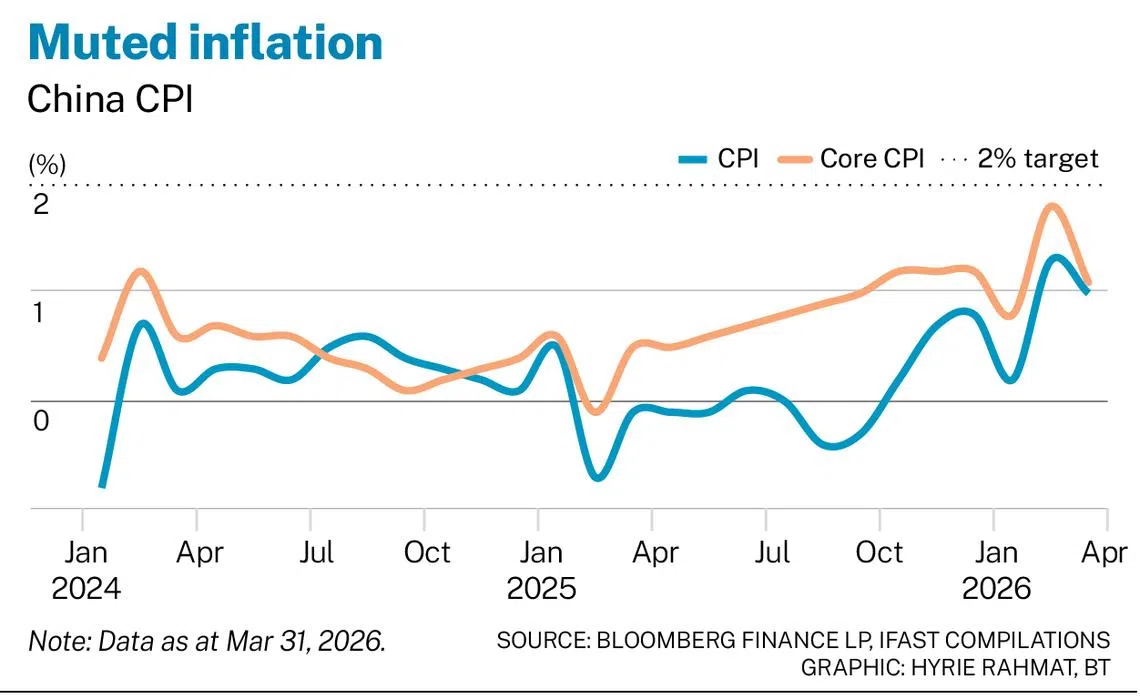
一个关键原因在于中国相对较低的通胀基数。3月份的整体消费物价指数 (CPI) 维持在1%左右,为抵御额外的价格压力提供了缓冲。与此同时,燃料和石油相关项目在消费物价指数篮子中的占比不到2%,限制了其对消费价格的直接传导。
电动汽车的迅速普及进一步降低了家庭对汽油的依赖。这意味着,中国在结构上面临的油价波动风险已降至近代史上的最低点。
政策支持在缓冲冲击方面也发挥了重要作用。2026年3月,中国国家发展和改革委员会出台措施,平滑国内能源价格调整,有效吸收了部分全球价格飙升的影响,并减轻了消费者,特别是那些仍依赖内燃机汽车的消费者的负担。
综合来看,这使中国的处境比许多西方经济体更为可控。在美国和欧洲,通胀率仍高于央行目标,这意味着能源价格的任何进一步上涨都有可能加剧现有压力。
相比之下,中国保留了更大的政策灵活性。在“两会”之后,决策者已明确表示了支持增长的立场,这降低了能源成本上升和金融环境收紧同时出现挤压效应的可能性。
综合来看,这使中国的处境比许多西方经济体更为可控。在美国和欧洲,通胀率仍高于央行目标,这意味着能源价格的任何进一步上涨都有可能加剧现有压力。
相比之下,中国保留了更大的政策灵活性。在“两会”之后,决策者已明确表示了支持增长的立场,这降低了能源成本上升和金融环境收紧同时出现挤压效应的可能性。
人工智能时代的能源
在石油冲击分析中,人们常常忽略一点:能源不仅是一种成本,更日益成为一种战略优势,尤其是在人工智能的竞赛中。人工智能本质上是能源密集型的,电力成本直接决定了计算成本。
在这方面,中国拥有显著优势。在中国西部一些正在建设大型数据中心的地区,电价可低至每千瓦时 (kWh) 0.3元。相比之下,美国主要科技中心的商业电价通常在每千瓦时0.08至0.14美元之间——约合每千瓦时0.55至0.97元。这为中国在人工智能基础设施供电方面带来了45%至70%的成本优势。
在一个能源是计算单位核心投入的行业中,这并非微不足道的差异,而是一道结构性护城河。中国能源系统提供可靠、全天候的基荷电力,这对于不能容忍中断的数据中心至关重要,而其迅速扩张的可再生能源装机容量也正稳步提升这一优势的可持续性。
综上所述,中国不仅能更好地抵御能源冲击,而且在人工智能驱动的下一阶段增长竞争中可能处于更有利的地位,因为获取廉价且可扩展的电力正成为一个决定性因素。
市场错位带来买入良机
如果中国受石油冲击的影响比普遍认为的要有限,并且能源价格上涨甚至可能巩固其在能源密集型产业中的竞争地位,那么为何股市会如此大幅下跌?
部分答案在于行为因素。在全球承压时期,市场往往出现不加选择的抛售。部分原因在于结构性问题。中国市场仍面临其他阻力,包括房地产行业的疲软和国内需求的不均衡。
但大范围的抛售并不总是反映基本面。当前中国股市的疲软似乎与石油冲击的实际经济影响不成比例。
事实上,从更长远的角度来看,特别是考虑到中国不断变化的能源结构及其在人工智能等能源密集型领域日益增长的优势,近期的回调可能反映了价格与基本面之间的脱节。
对于愿意超越短期市场情绪的投资者而言,这往往是最具吸引力的机会涌现之处。
作者是 FSMOne.com 研究和投资组合管理团队的一名研究分析师。FSMOne.com 是 iFast Corp 新加坡子公司 iFast Financial 的企业对消费者(B2C)部门
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks

Deal between tycoon friends sparks scrutiny of Philippine power sector

