新加坡制造业产业群为何依然坚挺
行业层面的利润压力似乎比整体成本数据初步显示的更易于管理
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】新加坡5月份的采购经理指数(PMI)呈现基础广泛的改善。
新订单、出口需求、工厂产出、采购活动和就业均较4月份有所加速,表明制造业产业群的增长正变得更为巩固,而不仅仅依赖单一驱动因素。
电子产品采购经理指数升至51.9,连续12个月处于扩张区间,并持续优于更广泛的制造业产业群。
电子产品约占新加坡制造业产业群产出的三分之一,其持续的强劲势头凸显了人工智能驱动的半导体需求所带来的持续支持。
报告还强调了成本压力的上升。由于中东局势动荡导致能源和物流费用上涨,投入成本已连续第五个月增加,供应商交货时间也相应延长,这些影响正逐步渗透到供应链中。
然而,这种影响在行业内并非均等。专注于先进封装和高带宽内存等专业产品的公司,因其更强的定价能力和更高的进入壁垒而受益。
鉴于新加坡在这些高价值半导体活动中的集中布局,行业层面的利润压力似乎比整体成本数据初步显示的更易于管理。
人工智能资本支出与新加坡在半导体供应链中的地位
采购经理指数数据表明,新加坡的制造业产业群势头持续,而近期的投资承诺也预示着这一增长周期将进一步延续。
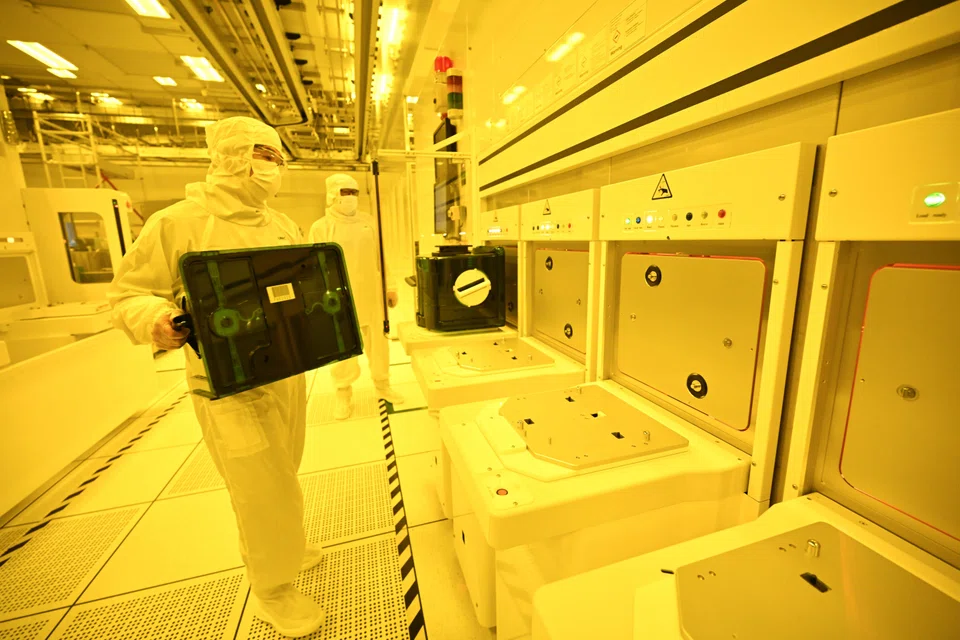
6月9日,Applied Materials耗资5亿美元打造的淡滨尼园区正式启用,使其在新加坡的先进洁净室产能增加了一倍以上,并立即开始批量生产。
与此同时,Applied Materials与新加坡科技研究局(A*STAR)旗下的微电子研究院(Institute of Microelectronics)将其先进封装研究合伙业务延长五年,双方联合投资约2.1亿美元。
该合作专注于混合键合和3D芯片集成技术,随着人工智能工作负载推动对更先进半导体封装的需求,这两项技术正变得日益关键。
这些投资承诺反映出强劲的需求背景。
全球科技公司已为2026年与人工智能相关的资本支出预留了超过6600亿美元的资金,这使得新加坡的电子和精密工程领域直接处于一个重要的投资渠道之中。
美光(Micron)的高带宽内存工厂也于今年进入产能爬坡阶段,为制造业产业群的活动提供了更高的可见度。
总而言之,这些发展共同印证了一个清晰的趋势:新加坡正在巩固其在全球半导体价值链中的地位,而最新一轮的投资表明,这一扩张仍在稳步进行中。
关税调查
结构性增长前景依然完好,但外部风险同样值得关注。
美国政府已针对新加坡发起了两项独立调查。第一项调查主要关注据称与强迫劳动有关的商品,并可能导致关税从10%提高到12.5%。
即便如此,拟议的措施豁免了电子、制药和能源产品,而这些行业在新加坡的出口中占有相当大的比重。因此,其直接的经济影响似乎有限。
第二项调查则具有更重大的意义。
美国正在审查包括新加坡在内的16个经济体,是否通过国家扶持的产业政策和过剩生产导致了全球产能过剩。
乍看之下,新加坡被列入调查名单似乎令人担忧。然而,其贸易状况与调查的主要目标经济体截然不同。
该调查主要针对那些对美存在巨额贸易顺差、并被认为对美国制造商构成竞争压力的经济体。
新加坡不属于这两类。美国对这个东南亚国家存在贸易顺差,这意味着美国对新加坡的出口额超过了新加坡对美国的出口额。
值得注意的是,美国贸易代表办公室(USTR)最初引用了270亿美元的数字,夸大了美国对新加坡的贸易逆差。
这一说法与实际贸易平衡不符,并立即遭到新加坡贸易与工业部的驳斥。此后,该数字已从美国贸易代表办公室的文件中移除。
新加坡也采取了协调一致的回应。
代表超过34,000家公司的新加坡工商联合总会指出,本地制造商的竞争优势在于商业基本面,而非国家津贴。
同样重要的是,相关调查程序规定,美国在征收关税前必须进行磋商。
历史悠久的美新自由贸易协定为此类谈判提供了既定框架,降低了美国采取突然政策行动的可能性。
在国内,如果贸易摩擦加剧,2026年预算案中的扶持措施也提供了额外的缓冲。
新加坡的投资理由依然成立
在持续的贸易摩擦环境中,人们很容易将每一项新的调查都视为结构性威胁。
对于新加坡而言,更严谨的解读是要区分哪些是正在应对的挑战,哪些是正在累积的优势。
关税调查正通过正式渠道进行应对,并且新加坡比调查中提到的大多数经济体拥有更坚实的事实基础。
半导体投资周期、人工智能驱动的需求渠道以及国家的制造业产业群势头,这些优势正在不断增强。
新加坡过去曾通过确保其结构性增长动力超越短期逆风来应对外部压力。最新的证据表明,它正在再次做到这一点。
本文作者是FSM Global研究与投资组合管理团队的研究分析师。FSM Global是奕丰集团(iFast)新加坡子公司奕丰金融(iFast Financial)的B2C部门