

为什么严格的止损常常会损害投资者利益
这种做法会缩短风险敞口并放大行为摩擦,从而在无意中损害投资的长期表现。
本文由 AI 翻译,关键事实请以原文为准。
如果你问投资者如何管理风险,许多人会给出相同的答案:设置严格的止损点。
严格的止损被广泛视为严谨风险管理的基石,但有时却可能与投资者的长期目标背道而驰。
止损是一项预设规则,当投资头寸的价格向不利于投资者的方向变动达到特定幅度时,强制平仓。其主要目的是在无需持续监控的情况下,限制单个头寸的下行亏损。
其背后的逻辑似乎简单明了。
投资者认为,通过限制单个头寸的亏损,他们正在践行自律,并保护投资组合免受严重回撤的影响。
更广泛地说,这个问题涉及风险管理中的三个相关议题:精确性与稳健性之间的权衡;交易层面的规则如何汇总成投资组合层面的结果;以及为何为寻求心理安慰而设计的控制措施会损害长期复利。
在实践中,许多严格应用止损规则的投资者会经历一种令人沮丧的模式:频繁的小额亏损,偶尔的盈利,但在实现持久的资本增长方面进展甚微。
这对长期投资者、投资组合经理和受托人都提出了一个关键问题:被广泛接受的止损做法是否在结构上会适得其反?又有什么可以取而代之?
当交易层面的纪律与投资组合的结果冲突时
单独(隔离)来看,严格的止损似乎是审慎之举。通过设定一个预定的小额亏损,投资者感觉自己已将不确定性转化为可衡量和可控的事物。每笔交易单独(隔离)来看都显得安全,亏损也感觉是纪律使然,而非意外。这为投资者提供了一定程度的心理安慰。
然而,市场奖励的并非孤立的决策,而是不确定性下的一系列决策。
在趋势跟踪或突破策略中——例如当一项资产或股票的价格突破其目标价位时——盈利机会很少能顺利展开。早期阶段通常波动剧烈,伴随着反转和假突破。而窄幅的止损恰恰会在这个阶段系统性地将投资者清出场外,不是因为潜在的交易信号无效,而是因为短期的价格波动超出了人为设定的过窄阈值。
一旦被止损出场,重新入场就变得困难。近期的亏损会阻碍投资者重新投入同一笔交易,而且价格可能已经偏离了最初的入场点。结果就是,投资组合虽然避免了大的亏损,但也错过了少数能驱动长期回报的巨大收益。
在交易层面看似良好的风险控制,在投资组合层面可能演变成对机会的破坏。
严格止损的行为吸引力及其代价
随着市场本身的变化,反对严格止损的理由也变得更加充分。
现代市场由算法交易、碎片化的流动性和自动化执行所主导。如今价格变动更快,流动性更具条件性,短期波动往往由订单流动态而非信息驱动。
在这种环境下,止损机制的表现与过去由交易商驱动的、节奏较慢的市场中已大不相同。
严格止损的流行反映了其心理上的吸引力。但这种安慰是有代价的。严格止损与损失厌恶、后悔规避等行为偏差高度一致,其优化目标是情绪上的宽慰,而非经济上的回报。然而,市场奖励的是对有利回报分布的持续风险敞口,而非心理上的舒适感。
市场在场时间
关于止损的讨论常常狭隘地聚焦于亏损的规模。然而,风险不仅在于投资失败时会损失多少,还在于资本暴露于机会之下的时间有多长。
风险敞口的持续性至关重要,因为资本增长具有乘数效应。长期表现不仅取决于避免亏损,还取决于保持足够长的投资时间以参与持续的价格变动。过于激进地缩短风险敞口,其危害不亚于承受过度的亏损。
为了更清晰地审视这种权衡,我们需要超越单笔交易的范畴,将业绩分解为三个组成部分:
- 头寸规模;
- 胜率;以及
- 盈亏比(平均盈利与平均亏损之比)。
止损设计直接影响胜率和盈亏比——而且往往是朝相反的方向影响。
证据表明了什么
为了具体说明这些权衡,考察在其他变量保持不变的情况下,止损的宽度如何影响投资组合的结果是很有用的。具体来说,我们考虑一个应用于宽基股票指数的简单只做多趋势入场框架。当价格上穿移动平均线时建仓,头寸规模保持不变,而止损阈值则从非常严格的水平变化到相对宽松的水平。
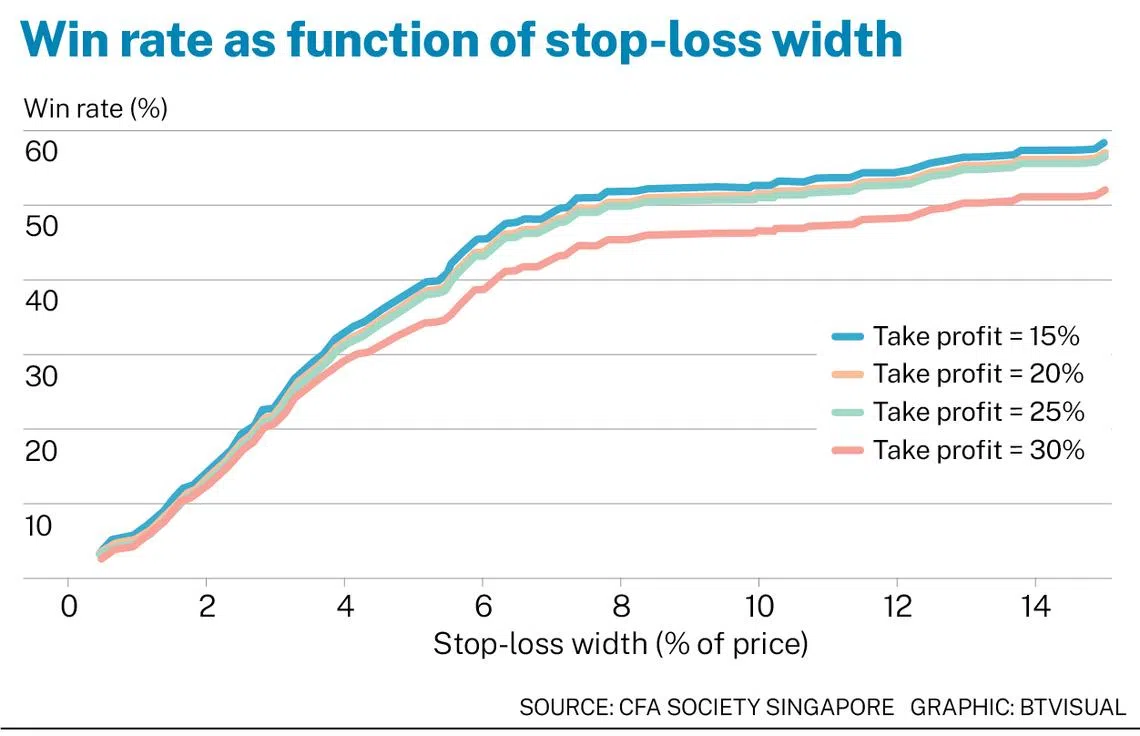
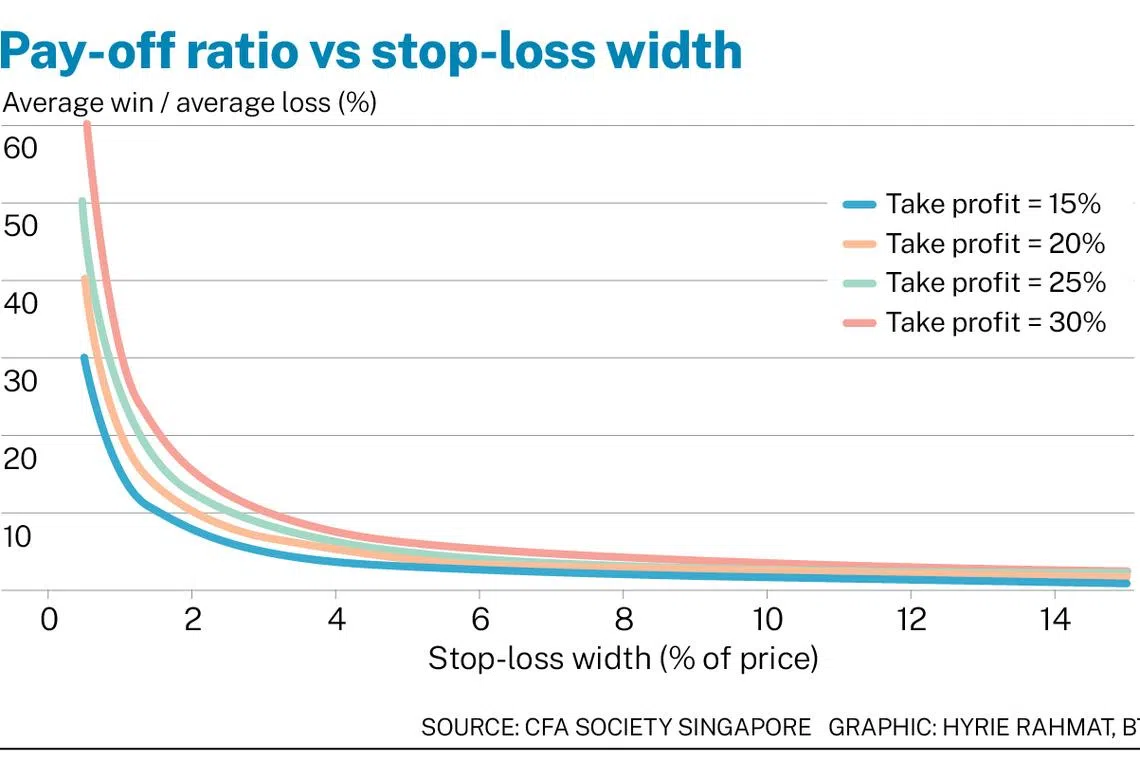
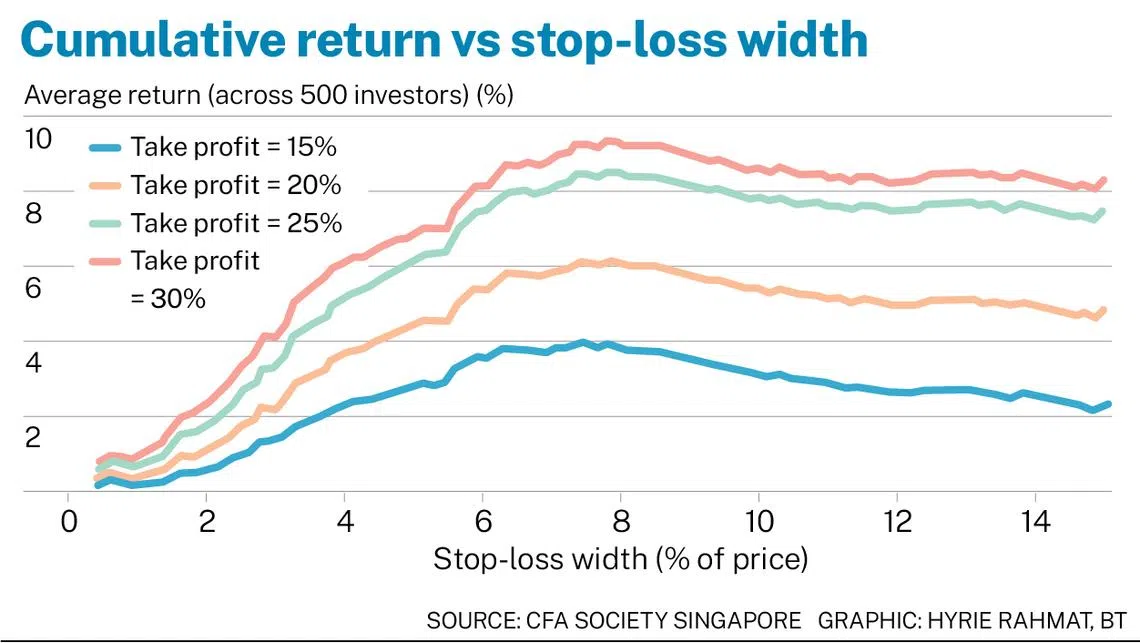
我以标普500指数(S&P 500)的每日开盘价、最高价、最低价和收盘价为数据源,模拟了500名投资者在2000年至2005年期间随机日期入场的情况,并比较了在不同止损宽度和止盈目标(15%至30%)下的结果。每条曲线总结了所有投资者的平均结果。
此举的目的并非要找出一个最优交易规则或最大化历史回报。相反,其目标是检验止损宽度如何在结构上影响胜率、盈亏比和累计资本增长。
随着止损区间的放宽,胜率会随之提高。交易有了更大的空间来吸收短期噪音,从而减少了过早离场的情况。
与此同时,当止损点设置得离入场价更远时,平均亏损额相对于平均盈利额也会增加。
当这些效应在投资组合层面结合起来时,以止损宽度为横轴绘制的累计回报图揭示出一种显著的不对称性:一个单一的峰值,周围环绕着一个宽阔而不平坦的高原区。当止损设置过严时,业绩会急剧恶化;但当止损适度放宽、超过最优点时,业绩仅会缓慢下降。在考虑更高的止盈目标时,这种不对称性尤为明显。
稳健性比精确性更重要
最优止损水平的存在,并不意味着必须精确地找到它。在回报曲线的左侧,业绩是高度脆弱的,因为这里的止损设置过严,微小的估算误差、执行摩擦或市场环境的转变都可能产生巨大的负面影响。
在曲线的右侧,累计回报形成了一个宽阔的高原区。适度增加止损宽度并不会实质性地损害长期业绩。
这种不对称性启示我们应该转变视角。稳健的资本增长并非通过在预期回报最大点上操作来实现的,而是通过保持在参数具有弹性的范围内实现的。
接受稍宽的止损可能会增加单笔交易的回撤,但它也降低了对噪音、不确定性和行为摩擦的敏感性——这些都是现实世界投资中不可避免的特征。
对长期投资者的启示
严格的止损常被视为严谨的风险控制,但它们可能会通过缩短风险敞口和放大行为摩擦,在无意中损害长期业绩。在现代市场中,稳健的风险管理更少关注止损点设在哪里,而更多关注退出策略的结构、时机和执行方式。
与其问止损可以设得多严格,投资者不如换个角度思考问题,这样可能会更有裨益。
- 这个止损点是否为机会的展开留出了足够的时间?
- 我是在为精确性还是为稳健性进行优化?
- 我是在最小化亏损,还是在最大化参与有利回报分布的机会?
- 我能否容忍更大的单笔亏损,以换取更稳定的长期增长?
风险管理不是要消除不适感,而是要选择哪些不适是值得承受的。
通过认识到胜率和盈亏比之间的结构性权衡,并通过优先考虑稳健性而非狭隘的优化,投资者可以设计出更符合市场行为现实和资本增长数学原理的止损框架。
本专栏文章改编自首发于CFA Institute Enterprising Investor网站(https://blogs.cfainstitute.org/investor/)的一篇文章
作者是花旗集团(Citi)的一名量化风险专业人士,拥有哥伦比亚大学商学院(Columbia Business School)的金融经济学硕士学位






