日元干预风险重现,亚洲银行外汇交易部门严阵以待应对市场波动
去年同期,投资者为Trump重返白宫而积极布局,奠定了高基数;尽管如此,本期交易活动依然回暖。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】多位外汇交易部门主管向《商业时报》表示,今年年初市场表现平淡,但在1月下旬,美国官员的行动引发了关于日元干预的讨论,震撼了市场,促使亚洲各地的货币交易势头增强。
在日本周末的选举使日元重回聚光灯下,并再次引发货币干预的讨论之后,预计这一势头将延续至2月。对汇率波动的政治敏感性加剧,使市场保持紧张。投资者正为东京和华盛顿可能出现的进一步波动和政策信号进行布局。
与此同时,交易员表示,尽管去年同期基数较高,1月份的交易活动仍出现回升。2025年1月,由于投资者为美国总统Donald Trump重返白宫进行布局,市场已出现一轮交易热潮。
花旗银行亚太区外汇交易兼新加坡市场主管Nathan Swami表示:“相比之下,2026年1月开局较为缓慢,但我们现在看到交易量有了非常显著的回升。”
他说:“市场再次抓住了美元这一主题,我们看到在我们的时区,买入日元、澳元、离岸人民币、韩元和新加坡元以兑换美元的兴趣非常浓厚。”
OCBC全球市场交易主管Benedict Tan表示,该行1月份的外汇交易量低于去年同期,这反映了2025年的高基数。
与此同时,ING亚太区金融市场主管Obbe Kok表示,在ING,客户参与度保持“健康且富有建设性”,大多数货币对都实现了同比增长。
Kok说:“客户群体的参与基础广泛——企业客户依然非常活跃,在波动性更大的外汇环境中,他们持续关注保护利润、管理现金流和优化对冲方案。”
他补充说:“与此同时,金融机构也日益活跃,尤其是在外汇和利率领域的相对价值机会方面。”
Standard Chartered新加坡及亚细安市场主管Liu Chee Wei表示,整体外汇活动“保持在较高水平”,与一年前“市场争相进行对冲并对Trump的贸易和政治政策做出反应”时的水平大致相当。
Liu指出:“然而,2025年1月与2026年1月之间的主要区别在于客户构成。”
他表示:“2025年1月的活动反映了企业客户、长线资金和快钱的广泛组合;而在2026年1月,我们交易部门服务的大部分客户活动来自快钱和长线资金领域。”
长线资金投资者通常包括资产管理公司、养老基金和保险公司,他们的投资期限较长;而快钱则指对冲基金和自营交易部门,它们的交易更具战术性,调整头寸的速度也更快。
Liu表示,按年计算,交易活动“增幅最大”的是美元兑日元货币对,这主要是受日本国内政治发展——例如首相Sanae Takaichi决定于2月8日提前举行大选——以及纽约联邦储备银行最近的“询价”事件的推动。
UOB集团全球市场主管Kelvin Ng表示,动荡的外汇环境和走弱的美元推高了对冲需求,更多企业转向使用外汇远期等期限更长的工具,以“保护利润并增强财务韧性”。
Ng表示:“由于地缘政治发展仍在引发市场情绪的快速转变,我们预计外汇波动性将保持高位。”
关注干预行动
外汇交易的回暖,是在1月23日有报道称美国当局在美元兑日元市场进行了所谓的“询价”之后出现的。这一举动被交易员普遍解读为美国官员正在评估干预必要性的信号。
自2011年日本东北(Tohoku)大地震以来,美国再未对日元采取过此类行动。
这些报道导致美元兑日元大幅下跌,兑多数亚洲货币的汇率也同样走低,尽管此后美元已收复部分失地。
从年初至今,截至周五(2月6日)晚间,美元指数下跌0.5%至97.84,从干预猜测出现后触及的95.55低点反弹。在过去12个月中,该指数(追踪美元兑六种主要货币的汇率)下跌了9.2%。
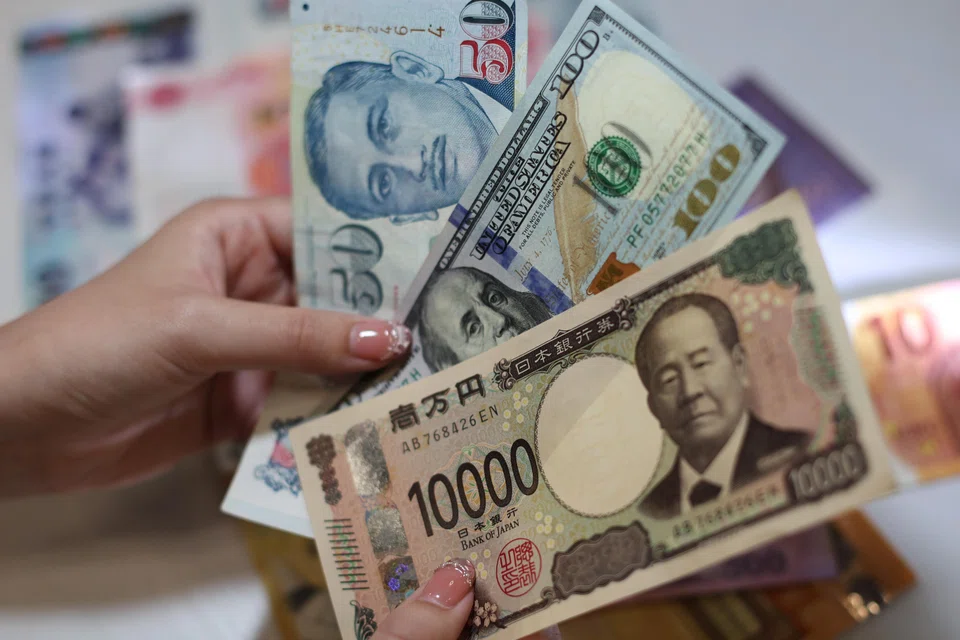
周五晚间,日元兑美元汇率约为157.10,此前在消息刚传出时曾一度升至152.33。分析师早前表示,他们预计到3月底,日元兑美元汇率将在148至153之间,到6月底将在145至151之间。
周五晚间,新元兑美元汇率约为1.27,此前在1月下旬曾触及1.2588的11年高点。分析师预计,到3月底,新元兑美元汇率将在1.28至1.29之间,到6月底将在1.26至1.29之间。
前景展望
展望未来,OCBC的Tan预计日元将“继续受到关注”,因为它“仍然是与美国利率差异最大的货币之一”,此处指的是日本与美国之间的利率差距。
他补充道,随着北约(Nato)成员国增加国防开支,作为欧洲更广泛重整军备行动的一部分,欧元的交易活动也可能升温。
Standard Chartered亚细安及南亚外汇研究联席主管Divya Devesh指出,在亚洲,美元兑韩元货币对将是来年“交易最活跃的货币对之一”。
他说:“其前景受到不断改善的国际收支背景、投资流动和对冲操作的持续结构性变化,以及韩国当局推动本币升值的明确政策意图所影响。”
ING的Kok也预计,韩元以及台币和人民币,在未来一年将保持活跃的交易态势。
Kok说:“这些市场的本地基本面依然具有吸引力,美元走弱的背景也继续支持对冲和投资相关活动。”
他补充道:“总的来说,我们预计外汇市场将继续牢牢定位为一种核心风险管理工具,而非一个纯粹的方向性交易市场。”