

Maybank将2026年海指目标下调至5500点,称疲弱的IPO首秀或将抑制市场
尽管如此,该行研究主管坚称,新加坡股市的核心估值重塑逻辑依然稳固
本文由 AI 翻译,关键事实请以原文为准。
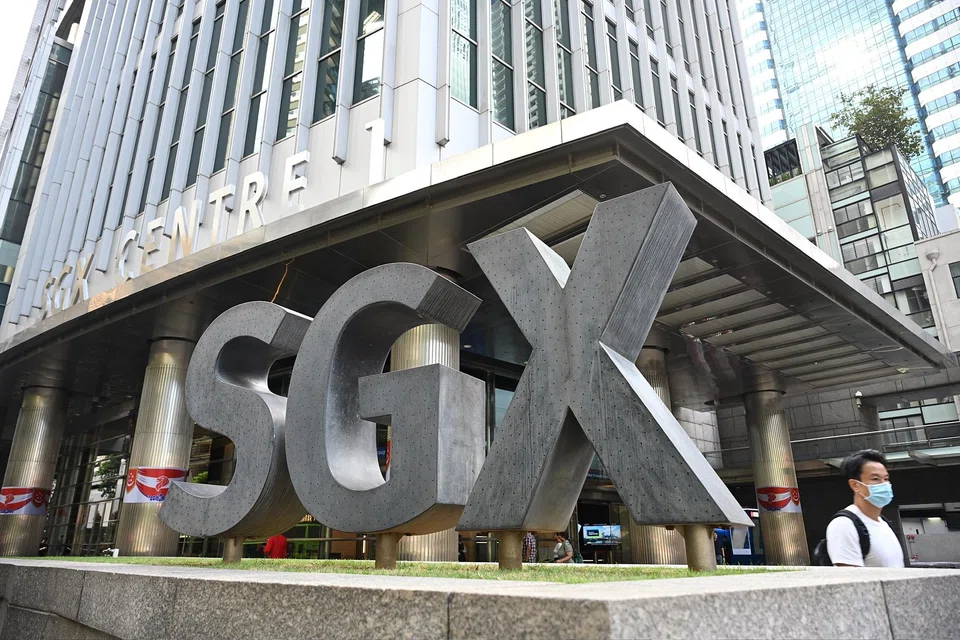
【新加坡】Maybank已将其2026年终的海峡时报指数(STI)目标从之前的约5600点小幅下调至5500点。
该行在周二(6月30日)的报告中指出,此次调整直接回应了市场普遍下调的每股收益预期——由于美伊战争加剧了更高的能源成本环境,该预期被下调了2%。
尽管如此,Maybank证券研究主管Thilan Wickramasinghe认为,市场仍有估值重塑的空间。
但他警告称,过去一年疲弱的首次公开募股(IPO)首秀可能会对未来的上市活动产生负面影响,并进而波及更广泛的市场。
“IPO污染”威胁
Wickramasinghe表示,今年市场的估值重塑将受到更广泛的市场流动性、企业加速采用人工智能以及股市发展计划(EQDP)中约40亿新元资金分配的推动。
然而,他观察到,糟糕的上市后表现一直困扰着市场,过去一年在新加坡交易所上市的IPO中,约有60%目前股价低于其发行价。
他补充说,这种持续的上市后疲软表现为未来的上市活动带来了“污染风险”。
尽管市场对不断扩大的30宗预定新上市项目持乐观态度,但当前环境可能会迫使潜在的IPO候选人推迟上市,或将上市地点转移至其他区域竞争对手。
Wickramasinghe表示,如果这一污染效应得不到解决,它将限制上市公司的多样性,从而可能扼杀二级市场的活跃度。
SEE ALSO
他补充说,与全球同行相比,高增长行业未能在国内上市可能会压低新加坡市场的内在估值。
值得关注的板块
展望2026年下半年,Maybank最看好那些盈利可见性强、并与核心宏观经济及改革催化剂相符的板块。
这包括科技制造业产业群,该行称,该板块可直接受益于全球人工智能驱动的资本支出和生产率的提升。
与此同时,工业板块受到来自国防开支、城市解决方案和持续多年的建筑业繁荣所带来的强劲内需支撑。
同时,非银行金融机构有望从更高的市场活跃度、避险流动性流入以及EQDP资金的最终部署中受益。
Maybank表示,银行、互联网和种植园股票也有望提供稳定性、价值释放潜力和稳健增长的组合。
该行还指出,新加坡银行业的盈利结构正在转型。由于基准利率下降导致平均净利息收入(NII)同比下降约5%,净利息收入已不再是决定银行股估值的主要驱动力。
然而,这一收缩正被加速增长的非利息收入所抵消,该项收入同比增长了约7%。
这一增长势头得益于强劲的财富管理资金流入、活跃的资本市场活动以及不断增长的区域贸易,主要银行的财富管理费用也因此大幅上涨。
整个行业的资产质量也保持良好,不良贷款率平均仅为1.1%。尽管地缘政治不确定性可能限制拨备回拨,但各银行仍持有雄厚的资本缓冲。
这使它们能够很好地维持股息派发轨迹,Maybank强调 OCBC 和 DBS 因其跨平台协同效应和资本回报可见性高而成为首选。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

US trade chief to consider trade deal tariff caps in excess capacity probe
Bee Cheng Hiang customers’ e-mail addresses exposed in Singapore’s first case of AI-related data breach

DFI Retail to take over Starbucks business in Asia from Maxim’s Caterers

