

凯德中国信托下半年每单位派息下跌11.7%至0.0233新元,因零售和商业园收入下降
其管理人2026年的优先事项之一是为凯德MALL·裕华寻找替代资产
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】 CapitaLand China Trust(CLCT) 的管理人于周四(2月5日)公布,截至2025年12月31日的下半年每单位派息(DPU)为0.0233新元,较去年同期的0.0264新元下跌了11.7%。
其全年每单位派息为0.0482新元,较2024财年的0.0565新元下跌了14.7%,按其2025年12月31日的收盘价0.775新元计算,隐含收益率为6.2%。
派息下降是由于该信托的零售和商业园业务表现不佳,以及人民币对新元走弱所致。
不过,这家专注于中国的房地产投资信托(Reit)的管理人表示,融资成本和管理费用的降低,以及已实现的更高外汇收益,部分抵消了上述不利影响。
CLCT管理人首席执行官 Gerry Chan 表示,在“充满挑战的经营环境”中,该信托在2025财年取得了“可靠的业绩”。
“我们将继续通过有针对性的资产提升计划(AEI)和以客户为中心的产品服务来提升零售资产的质量,以推动长期收入增长。”
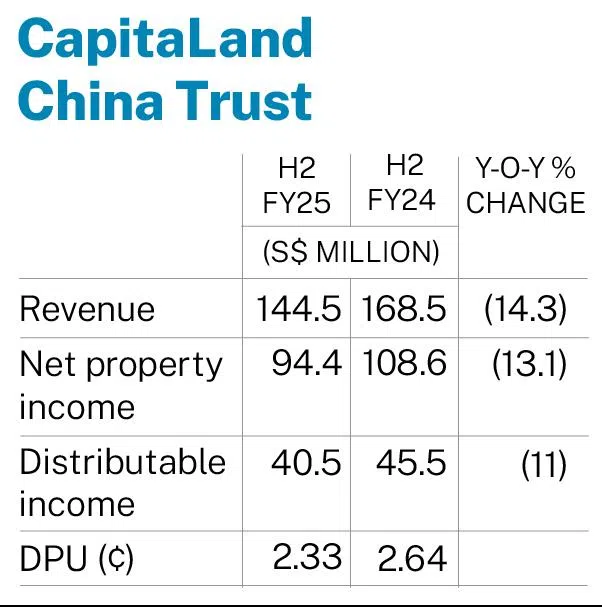
在这六个月期间,收入同比下降14.3%至1.445亿新元,去年同期为1.685亿新元。全年收入下降11.1%至3.037亿新元,去年为3.415亿新元。
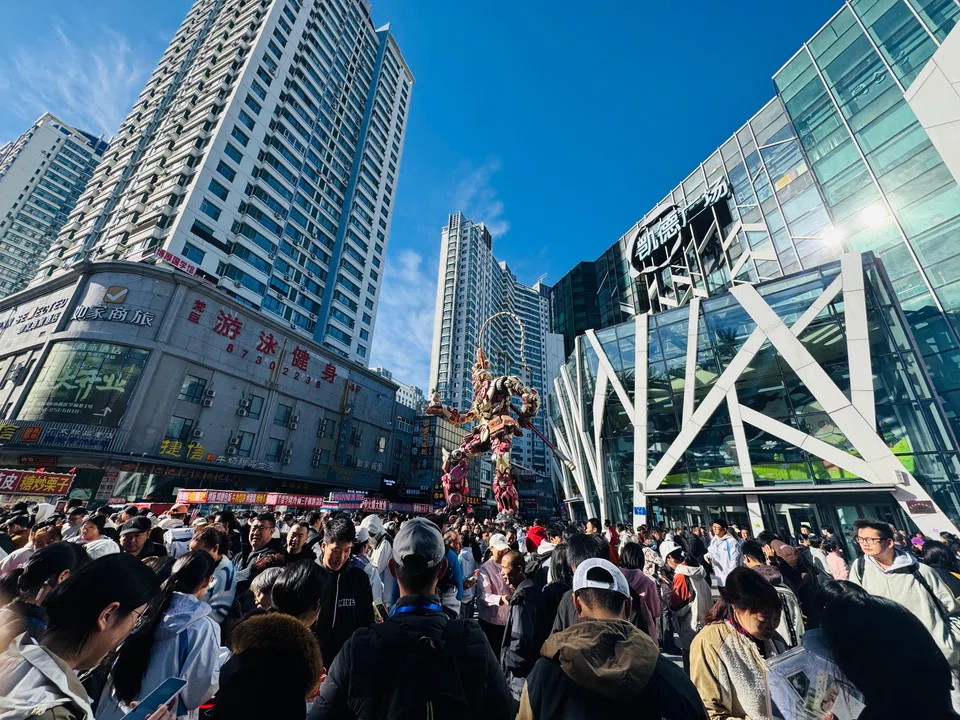
部分原因是,凯德MALL·裕华在出售给于9月份在上海证券交易所上市的CapitaLand Commercial C-Reit(CLCR)后,从2025年4月至12月不再贡献收入。
Chan 指出,在出售凯德MALL·裕华并成立CLCR后,公司计划“积极寻找新的投资项目”以重组CLCT的投资组合。
Chan 表示,鉴于零售业的防御性,CLCT正在寻找零售资产。“在城市选择方面,我们正在广泛撒网。目前,我们正在寻找的是一线和二线城市,”他补充道。
“在规模方面,我们会进行相应调整。我们之前说过,希望弥补凯德MALL·裕华的收入损失,并可能略有超出。 但我认为我们不会进行过大规模的收购,以免让资产负债表承压。”
至于该资产是来自CLCT发起人的储备项目还是从外部收购,该信托的投资与资产组合管理负责人 You Hong 表示,管理人对两种方式都持开放态度,并希望获得具有“一定增值潜力”的资产。
You 说:“我们正在跟进一些线索。但目前我们也希望保持谨慎,因为尽管零售是较具韧性的资产类别之一,但消费情绪等因素依然存在。因此,我认为我们在选择正确的城市和地点时要非常小心。”
“我们审慎乐观地认为,今年应该能够有所作为。”
管理人表示,为弥补资产剥离带来的收入损失,一笔来自过往资产剥离收益的0.0033新元的一次性补充分配被计入下半年的每单位派息中,使其从补充前的0.02新元增至0.0233新元。
“CLCT将利用我们独特的新加坡房托(Singapore-Reit)和中国房托(China-Reit)的联系,长期寻求高质量的增值型资产,”该信托表示。
2025财年收入的下降,也归因于凯德MALL·西直门、乐峰广场、凯德MALL·望京和凯德MALL·学府的资产提升计划(AEI)所导致的停业期,以及凯德MALL·新南、凯德MALL·望京、凯德MALL·大峡谷和腾飞创新大厦的出租率和租金率下降。
零售和商业园业务录得收入下降,而物流园业务的收入则有所增加。
下半年的净房地产收入(NPI)下降13.1%至9440万新元,去年同期为1.086亿新元。2025财年的净房地产收入同比下降11.3%至2.009亿新元,去年为2.266亿新元。
管理人表示,这主要是由于收入下降以及缺少了凯德MALL·裕华的贡献所致。按同店口径计算,同比4.3%的成本削减部分抵消了这一影响。
2025财年下半年,可供分配给单位持有人的收入下降11%,从2024财年下半年的4550万新元降至4050万新元。全年可供分配给单位持有人的收入为8390万新元,较之前的9680万新元下降13.3%。
此次派息将于3月27日支付。
在资本管理方面,截至2025年12月31日,该信托的总债务为17亿新元,低于去年同期的19亿新元。
截至2025年12月31日,CLCT的总杠杆率为40.7%,而一年前为41.9%。其借款的平均到期年限为3.5年。
CLCT的零售资产组合承诺出租率为97.2%,低于一年前的98.3%。其商业园资产组合的出租率从87.6%微降至86.7%,而物流园资产组合的出租率则从97.6%上升至98.1%。
Chan 表示: “我们认为,展望2026年,我们物流资产组合的租金已经触底,我们的目标是在此租金水平上维持满租。”
当被问及CLCT是否也有剥离物流园或商业园资产的计划时,他表示:“我们希望继续保持商业园和物流园的稳定出租率,所以我认为这是我们必须做的第一步。
“商业园——在现阶段,我们仍需提高其出租率。当我们一些较弱的商业园的出租率稳定下来后,我们才能讨论......如果你想重组或剥离资产,它必须处于良好状态。”
业绩公布后,CLCT的股价于周四下跌0.6%,即0.005新元,收于0.78新元。
TRENDING NOW

Genting Singapore trails MBS, but helps anchor Malaysian parent group’s finances

Siti Hasmah, wife of Malaysia’s ex-PM Mahathir, dies aged 100

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Why US midterm elections could power the next stock market rally

