

CGS国际:OUE Reit 2025年盈利超预期前景乐观,目标价上调至0.41新元
分析师维持“增持”评级,因管理层看好商业资产的租金调升前景
本文由 AI 翻译,关键事实请以原文为准。
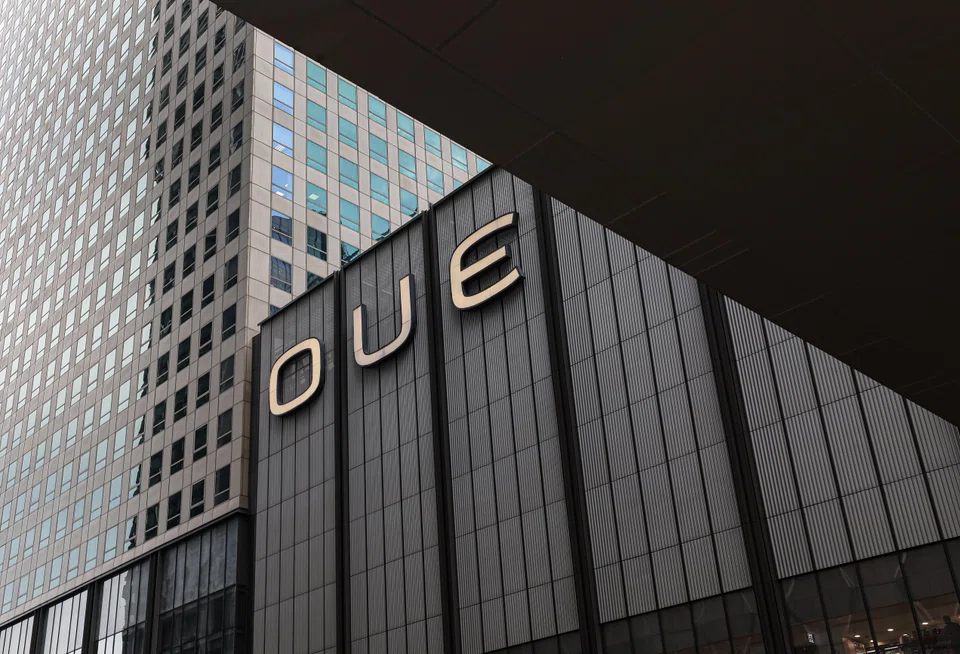
【新加坡】CGS国际将其对 OUE房地产投资信托(OUE Reit) 的目标价从0.38新元上调至0.41新元,理由是其2025年的盈利预测优于预期,且2026年的前景乐观。
分析师 Lock Mun Yee 和 Li Jialin 维持对该股的“增持”评级,原因是管理层看好其商业资产的租金调升前景,以及更丰富的活动日程将推动酒店业务前景向好。
他们在周三(1月28日)的一份报告中表示,他们还预计将节省利息支出,并从可能收购悉尼中央商务区(CBD)办公楼的交易中获益。
本周早些时候,OUE Reit的管理人公布,截至12月底的下半年每单位派息(DPU)为0.0125新元,较去年同期的0.0113新元同比增长10.6%。
全年来看,每单位派息(DPU)增长8.3%至0.0223新元,高于前一年的0.0206新元。可分配收入总额同比增长13.9%至1.238亿新元。
分析师指出,这一表现超出了CGS国际的全年预期,主要得益于酒店业务的反弹、财务费用的节省以及一次性收益。
根据管理层的指引,分析师预计,到2026年,财务成本将进一步节省,加权平均债务成本可能再下降40个基点。
他们还预计,通过对利率互换和其将于2026年到期的1.5亿新元中期票据进行再融资,将进一步节省利息支出。
与此同时,Lock 和 Li 还指出,据报道,OUE Reit正与Mitsubishi Estate Asia进行独家谈判,计划收购位于悉尼的 Salesforce Tower的部分股权。
他们认为,这笔交易对OUE Reit来说可能是一个“唾手可得的机会”,以执行其增长战略。
他们指出,如果完全通过债务融资来完成这笔3.17亿新元的收购,可能会将其负债率提升至约40.7%。
周四,OUE Reit的单位价格收于0.38新元,上涨1.3%,即0.005新元。
TRENDING NOW
ComfortDelGro appoints two new independent directors

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
NoonTalk needs continued financial support from CEO Dasmond Koh, auditors warn
DP Architects sets the benchmark for sustainability disclosure and design

