

对美伊和平协议的“谨慎乐观”情绪影响原油市场,但分析师预计短期内油价不会进一步回落
市场正在消化霍尔木兹海峡流量恢复正常的预期,但观察人士称,这一过程可能需要约六个月时间。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】尽管过去一个月,受中东停火乐观情绪的推动,布伦特原油价格已回落约30%,但观察人士认为,油价进一步下跌的空间有限。
渣打银行(Standard Chartered,简称StanChart)能源研究主管 Emily Ashford 表示:“原油价格因对该谅解备忘录的谨慎乐观情绪而受到影响,但实体供应恢复的滞后性将慢于大宗商品价格的反应。”
从2月27日(美国对伊朗发动袭击的前一天)到4月29日,布伦特原油期货价格从每桶72.48美元飙升38.6%至118.03美元。到6月16日,价格已回落多达33.1%至78.96美元。
Ashford 补充道:“尽管过去三个月的价格反应非常剧烈,但我们预计不会出现任何真正的需求破坏,需求的恢复速度将快于冠病疫情后的水平。”
她指出,在冲突前水平之上约10美元的桶价底线“似乎是合理的”。
华侨银行(OCBC)大宗商品策略师 Sim Moh Siong 表示,在霍尔木兹海峡流量恢复后,布伦特原油价格可能会“短暂超跌”。但他仍预计,即使到年底,油价也将维持在每桶80美元左右,“且风险偏向上行”。
Vortexa 高级市场分析师 Xavier Tang 表示,如果霍尔木兹海峡完全开放——这在短期内不太可能——石油市场可能会面临供应过剩,这或将导致油价跌至冲突前每桶60至70美元的水平。
恢复海湾地区供应面临的障碍
但分析师预计短期内油价不会再大幅下跌。
尽管市场目前正在消化霍尔木兹海峡流量恢复正常的高可能性预期,但观察人士警告称,恢复通过这一关键咽喉要道的过境并非易事。船东、保险公司、租船人和港口运营商必须首先确信过境风险是可控的。
即使在理想条件下,清除海峡内的水雷也可能需要数周时间,而据估计,流量完全恢复正常将需要大约六个月。
标普全球(S&P Global)全球石油交易研究总监 Wang Zhuwei 表示:“市场总是低估重大中断后的操作阻力。恢复流量不仅仅是重新开放一条水道那么简单。”
他补充道:“恢复前50%的流量比恢复后50%要容易得多,后者涉及保险正常化、调度瓶颈和船员意愿等一系列长期问题。”
Vortexa 的 Tang 也列出了一些仍未解决的关键问题。“霍尔木兹海峡有水雷吗?保险公司愿意为船只提供保险吗?如果没有保险覆盖,船东是否愿意冒险通过霍尔木兹海峡?”
他预计,一旦感知到的风险得到缓解,油轮过境量将在未来几个月内逐步上升,到9月底可能恢复海峡70%至80%的石油流量。
然而,Tang 指出,石油生产国需要三到四个月才能恢复大部分产量,而且“恢复船东信心的延迟将对石油流量的全面恢复产生连锁影响”。
在海峡流量恢复后,下一个挑战在于将海湾地区的供应重新投放市场。
渣打银行的 Ashford 将损失的原油产量分为三大类:因物流或出口中断而停产的供应;因永久性油藏或基础设施损失而失去的供应;以及来自损坏有限或可能需要干预的关停井的供应。
关停井是指能够生产石油和天然气,但其阀门已关闭以暂时停止生产的油井。
渣打银行的 Ashford 将损失的原油产量分为三大类:因物流或出口中断而停产的供应;因永久性油藏或基础设施损失而失去的供应;以及来自损坏有限或可能需要干预的关停井的供应。
关停井是指能够生产石油和天然气,但其阀门已关闭以暂时停止生产的油井。
她预计,在海峡被认为可以安全过境的最初几周内,30%至40%的损失供应将得以恢复,一年内将恢复到80%至90%。
她说,恢复最后10%至20%的供应可能需要数月甚至数年;一小部分可能会因油藏退化或经济因素而面临更长期的损害。
供应恢复后影响需求的长期因素
在需求方面,中国的数据显示,5月份其原油进口量同比大幅下降29%,至每日780万桶,为八年来最低水平。
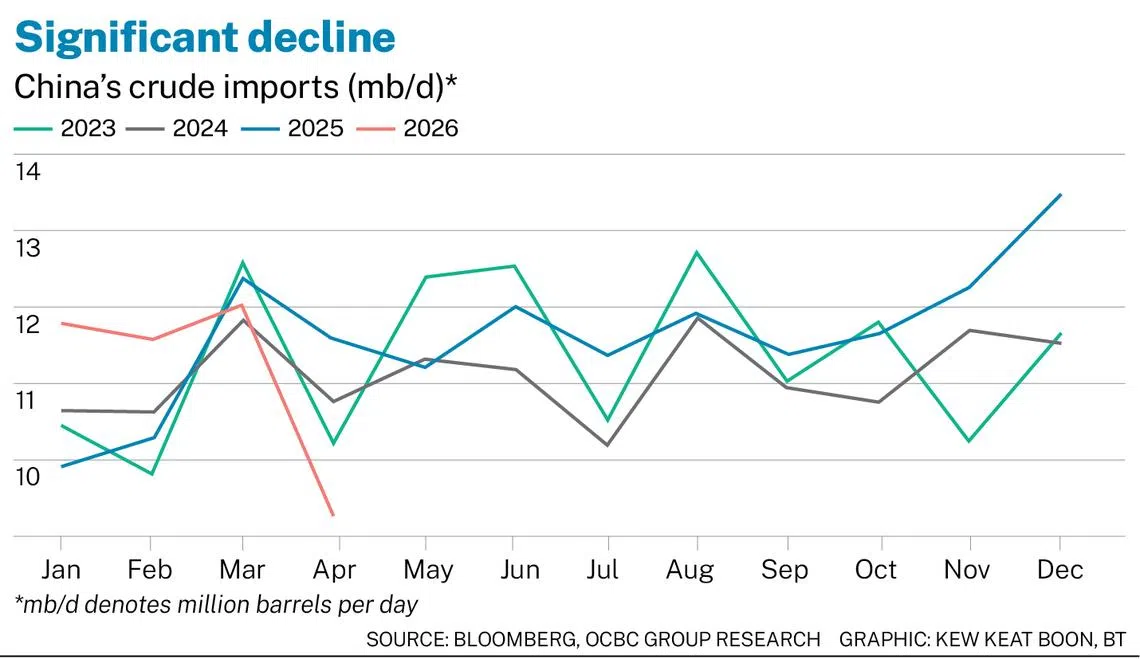
市场观察人士指出,在战争期间,中国炼油厂正在削减开工率、消耗库存,并面临炼油利润疲软的问题。
Vortexa 的 Tang 表示,对中国而言,“关键在于价格和利润”。
“如果油价继续跌破每桶70美元,中国的石油需求将反弹,从而带动其原油采购活动的回升。”
标普全球的 Wang 指出,即使海湾地区的出口恢复,“也并不自动意味着中国会增加采购”,因为“中国有能力进行选择,等待有吸引力的价格”。
他补充说,就原油需求而言,海湾地区供应的恢复消除了地缘政治风险溢价,但并未创造新的消费。
他认为,除非工业活动和运输燃料需求出现实质性改善,否则中东产油国之间的竞争可能会加剧。
他还提到了一个进一步压低中国原油需求上限的趋势——该国电动汽车需求的激增。“如果不考虑中国补充原油库存的持续需求,该国正走在结构性减少采购的轨道上。”
在供应方面,情况则好坏参半。分析师指出,尽管过去几个月通过霍尔木兹海峡的流量大幅减少,但美国和加拿大的原油供应商一直在向市场供应更多原油。
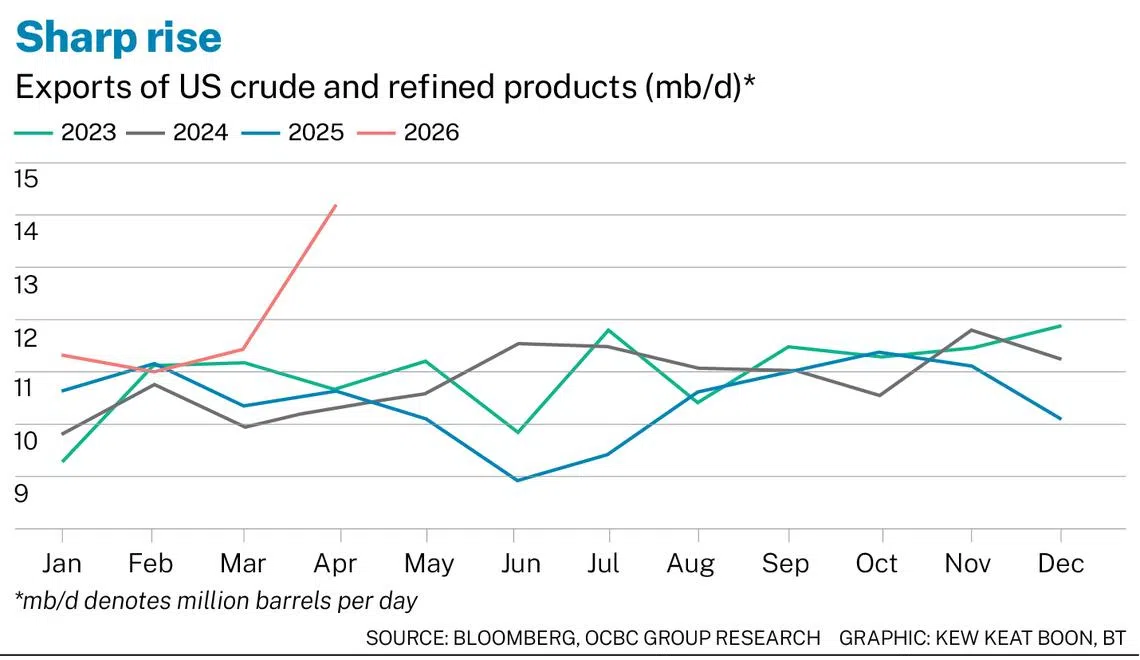
分析师预计,在霍尔木兹海峡的石油流量恢复后,需求将来自那些寻求战略性补充其石油国库的国家。
渣打银行的 Ashford 指出,如果中国需求的回升与美国补充其战略石油国库的努力同时发生,那么对海运原油的竞争可能会加剧。“我们还预计,冲突过后全球战略国库将出现更广泛的扩张,因为更多消费国希望加强其能源安全缓冲。”
分析师表示,尽管对通过霍尔木兹海峡恢复供应的担忧依然存在,但需求水平的不确定性也使得预测未来油价的走向充满挑战。
TRENDING NOW

Green fuels, autonomous ships: How Singapore is future-proofing its shipping industry

US trade chief to consider trade deal tariff caps in excess capacity probe

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Deal between tycoon friends sparks scrutiny of Philippine power sector

