

家族办公室乐见金管局取消贵金属持仓上限,但预计不会引发“淘金热”
业内人士称,增持实物贵金属可加速实现新加坡成为黄金枢纽的雄心。
本文由 AI 翻译,关键事实请以原文为准。
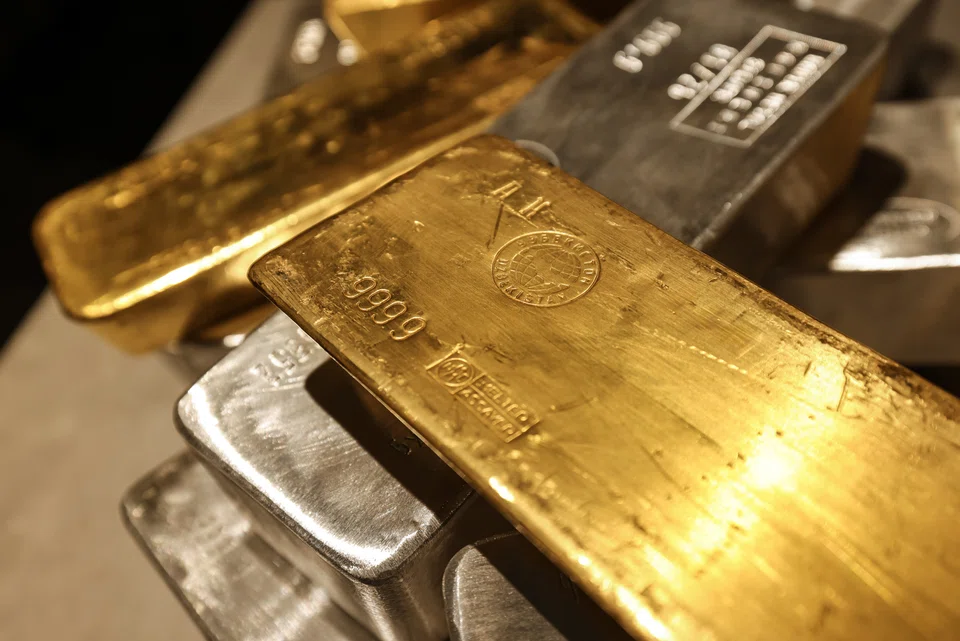
[新加坡] 今年一月,当金价创下每盎司约5500美元的历史新高时,一些家族办公室和基金经理为继续享受税务优惠而被迫减持贵金属。
自8月1日起,他们不再面临此类限制。
新加坡金融管理局 (金管局) 宣布,取消对根据第13O和13U条款税务豁免计划设立的投资基金和家族办公室的实物贵金属持仓5%的上限。
虽然一些基金和家族办公室计划将其贵金属持仓提高到5%以上,但其他机构则尚未计划大幅增持。
然而,他们指出,在地缘政治不确定的背景下,取消上限有望提高投资灵活性,并提升新加坡作为区域黄金交易中心的竞争力。
莱佛士家族办公室 (Raffles Family Office, RFO) 的副集团首席执行官 William Chow 指出,这家联合家族办公室将黄金持仓维持在5%左右,作为天然对冲工具。
“这种思路并未改变。取消上限的真正作用在于,如果市场有需求,我们可以加大持仓,并保持整个头寸的税务效率。这不会改变我们的基本情景,但会给我们带来更多灵活性,”他表示。
联合家族办公室 Moiq Capital 的合伙人兼首席营销官 Garett Lim 指出,该公司一直在建议那些在金价高位获利的客户为长期目标重新建立头寸。
他补充说,对于一些具有“非常长远的财富保值观”的客户而言,将黄金在投资组合中的权重增至10%是“审慎的”,这类投资通常旨在进行代际传承。
Julius Baer 亚洲区外汇与贵金属交易主管 Christopher Irwin 也认为,这项变化“可能会鼓励投资者在战略投资组合的背景下,重新审视实物贵金属的角色”。
“我们长期以来一直认为,如果亚洲投资者开始大幅增加对黄金的投资,随着时间的推移,这可能会对区域投资需求产生重大影响,”他表示。他还补充说,亚洲的财富规模可能会影响更广泛的市场动态。
然而,他指出,总体而言,家族办公室对黄金的配置一直“相对有限”,通常占其管理总资产的3%以内。
他补充说,这低于历史上更广泛的投资组合黄金配置比例,后者通常在5%到10%之间,具体取决于投资者的目标和风险状况。
与此同时,在《2026年瑞银全球家族办公室报告》(UBS Global Family Office Report 2026) 中接受调查的亚太区家族办公室,其贵金属的战略资产配置为2%,并计划在2026年将其提高到3%。
“我们可能不会立即看到戏剧性的重新配置,但这一变化消除了一个结构性障碍,让客户在认为有价值时,能更灵活地持有实物黄金,”Irwin 说。
更宏观的视角
今年六月,香港提出一项法案,旨在加强对基金和家族办公室的税务优惠,将贵金属加入其合格投资清单,上限为投资组合的20%。
“亚洲财富管理和机构性黄金资金流的竞争已达到一个高点,”总部位于香港的贵金属零售商 Bullion Beasts 的首席执行官 Jamie Turnough 表示。
他引述香港“正积极推动建立世界级的国际黄金交易中心”。
同样地,新加坡也在六月宣布了多项措施,其中包括计划在2026年底前推出场外黄金清算系统和央行金库服务。
与此同时,受交易所交易基金 (ETF) 资金流入、美国联邦储备局加息预期减弱以及美国财政部意外回购债券等因素的支撑,金价在八月份上涨了约15%。
截至周二(8月25日)晚上7点38分,黄金交易价格为每盎司4643.68美元,下跌0.2%。
“新加坡认识到,在试图用有形资产对冲宏观风险时,一些家族办公室、可变资本公司和基金经理感到了5%实物持仓上限这一硬性规定的限制,”Turnough 说。
Julius Baer 的 Irwin 指出:“虽然这看起来可能是一项相对有针对性的政策调整,但它发出了一个明确的信号,即新加坡仍致力于为贵金属投资者和机构创造一个有吸引力的环境。”
在此背景下,新加坡毕马威 (KPMG) 的合伙人兼房地产、资产管理及税务联合主管 Anulekha Samant 指出,取消上限“扩大了税务豁免的范围,以满足具有更多元化投资组合的基金的需求”。
金管局已表示,13O/13U基金工具只能用于投资目标和目的。
在此背景下,新加坡普华永道 (PwC) 金融服务税务合伙人 Trevina Talina 指出,这些基金工具不应从事商品交易或接受零售订单等商业活动。
她预计,金管局不会施加额外限制,而是会采取“实质重于形式”的立场,来识别那些将商业性黄金交易伪装成合格基金活动的情况。
为何持有实物黄金?
家族办公室和财富管理公司指出,日益加剧的地缘政治紧张局势凸显了实物黄金的重要性,而新加坡推动成为黄金交易中心也提供了进一步的支持。
普华永道的 Talina 表示,投资基金现在可以灵活地将其部分纸黄金产品持仓转换成实物投资。
此前,他们必须通过衍生品和金融工具进行投资。
“在金库中持有实物黄金,有助于基金管理其与衍生品相关的风险敞口,例如基差风险(即纸黄金与实物黄金敞口之间的价格脱节)、结算管理,并实现操作简化,”她说道。
“这为专注于实物黄金的基金在新加坡设立创造了更多机会。”
Julius Baer 的 Irwin 指出,持有实物通常更有意义,因为它消除了交易对手风险,并提供了对一种硬资产的直接敞口,而这种资产在多个经济和地缘政治周期中都起到了保值作用。
“取消上限是更广泛、更长期战略的一部分,”RFO 新加坡首席执行官 Kendrick Lee 表示。
“其背景是一种结构性转变:随着各国央行实现持仓多元化,以及全球财富日益向亚洲转移,黄金正重新成为一种战略储备资产。”
与此同时,RFO 的 Chow 表示,实物黄金和纸黄金在投资组合中都扮演着各自的角色。
“如果你想要的是真正的对冲工具,即在市场承压时独立于金融体系之外的资产,那么实物黄金才能真正胜任这项工作,”Chow 说。
“纸黄金和ETF也很有用,它们具有流动性,便于快速交易,所以这并非一个取代另一个的问题。”
RFO 指出,这使得设在新加坡的家族办公室可以在本地持有、储存和结算黄金,而无需依赖伦敦或苏黎世。






