

吉宝房地产信托前九个月可分配收入增长24.4%至1亿7990万新元
净房地产收入同比增长12.7%至1亿8180万新元
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】 吉宝房地产信托 (Keppel Reit) 报告称,得益于投资组合表现强劲以及收购项目的贡献,其截至9月30日的前九个月运营可分配收入同比增长24.4%,从去年同期的1亿4460万新元增至1亿7990万新元。
计入500万新元的周年纪念派息后,该期间的可分配收入同比增长22.1%,从去年同期的1亿5960万新元增至1亿9490万新元。
该房地产投资信托(Reit)的管理人于周三(10月28日)表示,若不计近期收购项目,运营可分配收入将增长3.6%,反映了投资组合的积极内生增长。
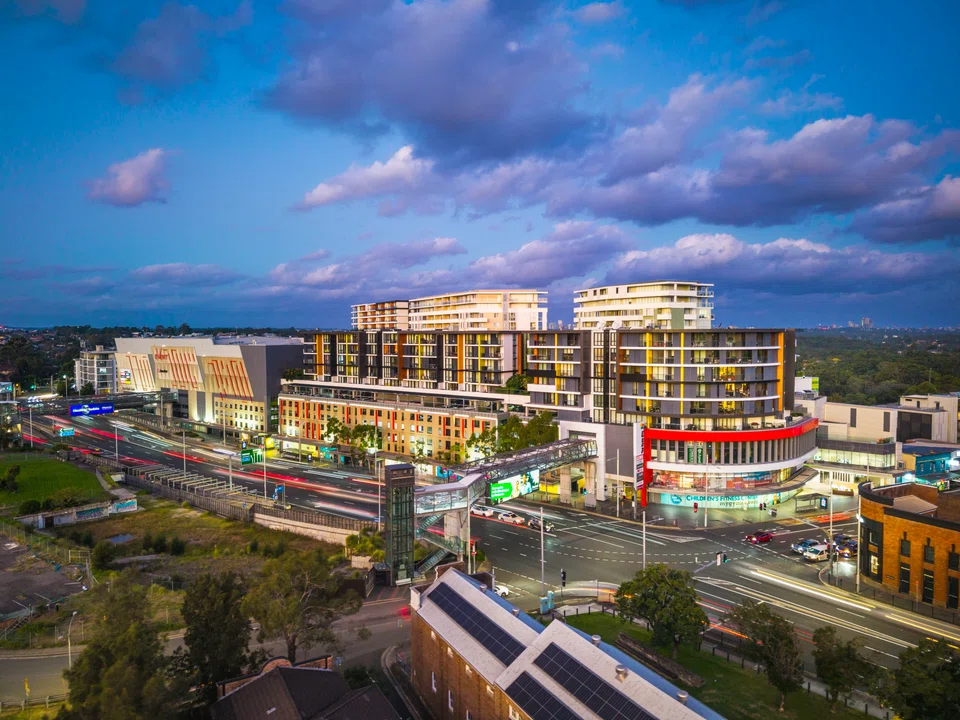
其近期收购的项目包括澳大利亚零售物业Top Ryde City购物中心以及滨海湾金融中心(MBFC)第三大厦三分之一的权益。
该信托管理人表示,在近期完成资产剥离后,将向单位持有人额外派发1500万新元的资本,分三期每半年派发一次。该派息将从2027财年下半年开始,即在截至2027年6月30日的半年期周年纪念派息结束后启动。
其近期剥离的资产包括位于日本的永久地契办公楼KR Ginza II和韩国的T Tower。
管理人表示,该信托计划使用高达2500万新元的资产剥离净收益,在公开市场上进行单位回购。
在前九个月期间,净房地产收入同比增长12.7%至1亿8180万新元,高于去年同期的1亿6130万新元。
与此同时,房地产收入增长16.5%至2亿3820万新元,而此前为2亿450万新元。这两项数据的增长均归功于Top Ryde City购物中心的贡献。
该信托在合资企业中的应占业绩同比增长33.3%,主要归因于增持滨海湾金融中心第三大厦三分之一权益所带来的贡献,以及租金上涨和借贷成本下降。
投资组合出租率为96%,租金调升率为12%。
债务方面,截至9月30日,该信托的总杠杆率为40.5%,其中64%的总借款为固定利率。
管理人补充道,其债务到期状况保持“良好分散”,加权平均到期年限为2.5年。
加权平均债务成本为每年3.32%,利息覆盖率为2.8倍。
截至9月30日,吉宝房地产信托的总投资组合价值为117亿新元。按备考基础计算,假设剥离T Tower并收购Keppel South Central,吉宝房地产信托的投资组合价值将增至121亿新元。
吉宝房地产信托的单位价格周二收盘下跌1.2%或0.01新元,报0.805新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status
Mapletree Industrial Trust posts 6.6% drop in Q2 DPU to S$0.0297

