

华侨银行第三季净利增长3%至20.4亿新元,略高于市场预期
但由于旗下保险子公司大东方控股的投资表现疲弱,非利息收入有所下滑。
本文由 AI 翻译,关键事实请以原文为准。
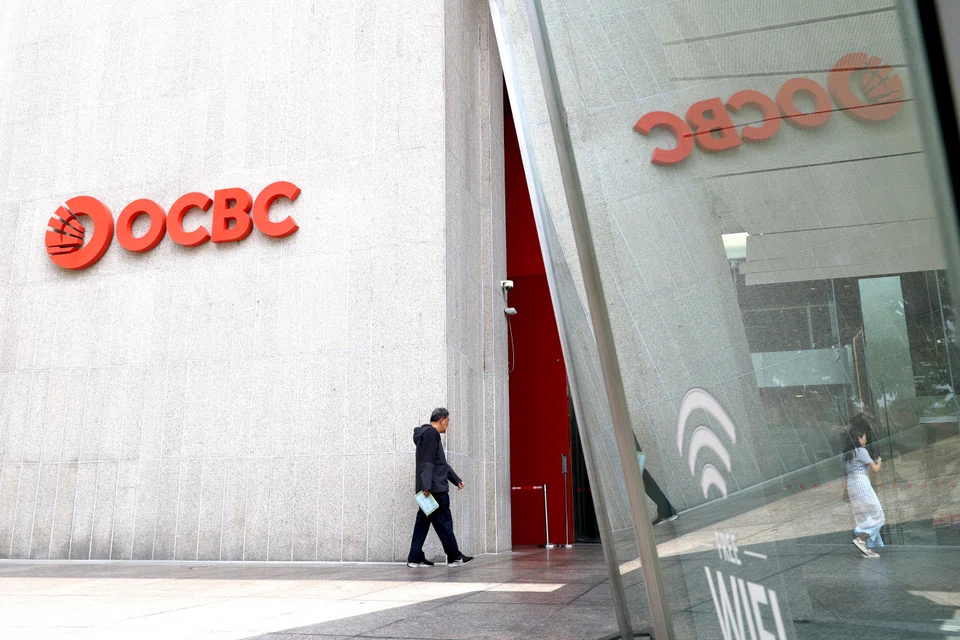
【新加坡】华侨银行(OCBC)周五(11月6日)表示,由于其财富管理和批发银行业务表现强劲,抵消了旗下保险子公司大东方控股(Great Eastern)贡献的减少,其第三季度净利增长了3%。
截至2026年9月30日的三个月,净利为20.4亿新元,而去年同期为19.8亿新元。
此业绩略高于彭博社调查七名分析师得出的20亿新元市场综合预测。
该季度净利息收入增长4%至23.1亿新元,这得益于客户贷款和优质非商业资产的增加,带动了平均资产的增长。
在利率环境走低的背景下,2026财年第三季度的净息差下跌18个基点(bps)至1.66%,去年同期为1.84%。
非利息收入下滑10%至14.2亿新元,主要反映了大东方控股的投资表现疲弱。

该银行的不良贷款(NPL)率为0.8%,低于去年同期的0.9%。
发布第三季度业绩后,华侨银行也上调了其2026年的财务指引。
该行目前预计贷款增长将达到低双位数,而此前的预测为高个位数至低双位数的增长。
SEE ALSO
总收入预计将实现至少中个位数的百分比增长,净利息收入则持平或略有下降。该行此前的指引是净利息收入将略有下降。
同时,信贷成本预计将在15至20个基点之间,而此前的指引为25至30个基点。
华侨银行集团首席执行官Tan Teck Long预计,在地缘政治紧张和通胀风险加剧的情况下,全球形势将持续不明朗。
他表示:“近期前景在很大程度上将取决于中东战争带来的能源价格缓解情况,同时,印尼的市场状况也正受到密切关注。”
“与此同时,人工智能(AI)及相关科技领域持续录得强劲增长。”
华侨银行 股价周四收盘上涨0.3%,即0.08新元,报27.93新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW
Singapore tech stocks plunge as Nasdaq bloodbath spills into region

S$3 billion money laundering case: Rare Pateks and Rolexes, diamond-covered Hermes and more head to auction

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

IHH Healthcare to cut close to 400 jobs across Singapore, Hong Kong and Malaysia

