

新交所第二上市公司数量预计2026年将增长,但监管摩擦隐现
在此进行第二上市的知名公司包括DFI Retail Group、IHH Healthcare、Nio和Prudential。
本文由 AI 翻译,关键事实请以原文为准。
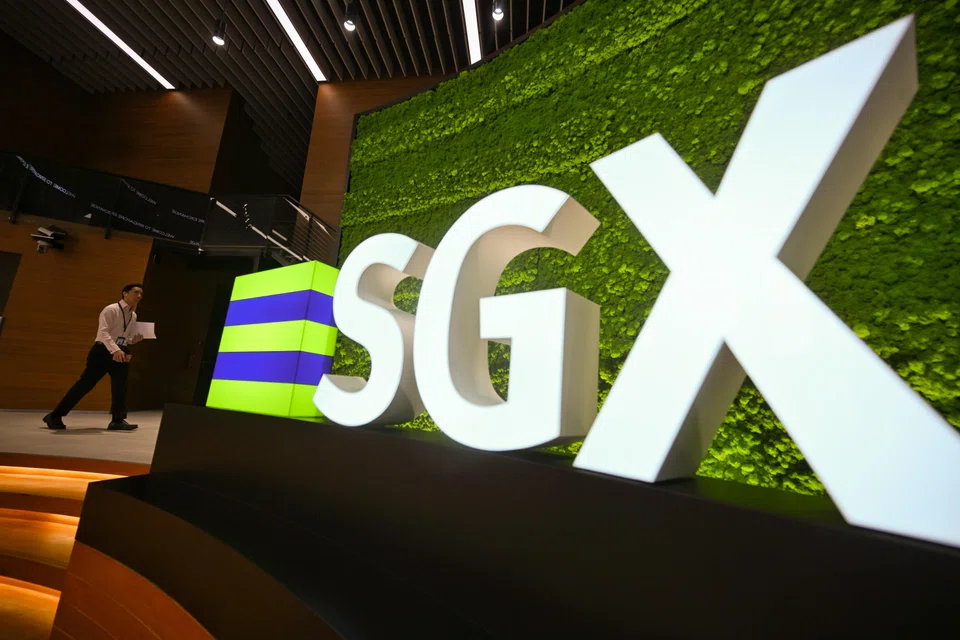
【新加坡】随着近期三宗规模可观的第二上市,新加坡交易所 (SGX) 的第二上市公司总数已达到29家。业内人士预计,尤其是在一些监管流程得到简化的情况下,今年将有更多公司加入。
“我们确实看到一些第二上市项目正在筹备中,这一趋势应会持续到2026年,”CGS International Securities Singapore 投资银行部新加坡主管 Foo Siang Sheng 表示。
Kennedys Law 合伙人兼 Legal Solutions LLC 董事 Robson Lee 表示,外国发行人可能对第二上市表现出越来越大的兴趣,以此作为一种方式,在近期“测试”即将推出的新交所-纳斯达克双重上市桥梁,然后再决定是否在该框架实施后充分利用它。
在新加坡进行第二上市的知名公司包括 DFI Retail Group 、 IHH Healthcare 、 Nio 和 Prudential 。
新加入的公司包括可再生能源公司 Concord New Energy (CNE) 、制药公司 China Medical System (CMS) 和软件公司 AvePoint ——它们在过去六个月内完成了在新交所的第二上市。
AvePoint 去年九月的上市标志着一个里程碑,成为首个在美国证券交易委员会 (SEC) 注册、以新元发行并在新交所上市和结算的献售项目。
“我们的上市为专注于亚太地区、致力于长期增长的投资者提供了更多机会,从而加强了我们的股东基础,并支持我们未来的发展雄心,”AvePoint 首席执行官兼联合创始人 Jiang Tianyi 告诉《商业时报》。
他补充说,鉴于 AvePoint 自2009年以来一直在新加坡运营,在新加坡进行第二上市“完全合情合理”。该公司提供数据安全、治理和弹性解决方案。
对 CNE 而言,第二上市是其更广泛的全球扩张战略的一部分。一位发言人表示,此举使公司“与一个能让(其)在人工智能和可持续能源交汇点上抓住时代性增长机遇的市场保持一致”。
上市介绍文件相较于招股说明书的优势
CGS 的 Foo 指出,寻求第二上市的公司会发布一份上市介绍文件,而非招股说明书。
他表示,上市介绍文件的披露要求在很大程度上与招股说明书相似,但公司可以向新交所和新加坡金融管理局 (MAS) 申请特定的豁免,以减少其披露义务。
通过利用其主要上市地的金融和监管框架,公司可以避免结构性治理变更和重复的合规要求。
CNE 的一位发言人说:“这种简化的方法缩短了审核时间,并使从启动到上市的总项目成本保持在较低且可预测的水平。上市后,持续的合规义务也非常少。”
作为一家在香港上市的公司,CNE 需要获得中国证券监督管理委员会 (CSRC) 的批准,并完成2023年推出的强制性境外上市备案程序。
同样主要在香港上市的 CMS,是首批完成中国证监会备案要求的公司之一。
CGS International Securities Singapore 在 CMS 和 CNE 各自的第二上市中担任了独家发行经理。
就 AvePoint 的案例而言,为此次第二上市提供咨询的 Cooley 律师事务所合伙人 Timothy Pitrelli 指出,新交所的上市介绍文件主要基于该公司向美国 SEC 提交的文件,仅增加了有限的、针对新加坡市场的特定内容。
这有助于简化上市流程,同时确保符合美国和新加坡两地的要求。
向以信息披露为基础的监管框架转型
推动新交所吸引力的一个关键因素是其向以信息披露为基础的监管框架转型,该转型于去年10月首次宣布。根据新加坡金管局股票市场评估的建议,交易所监管机构新加坡交易所监管公司推出了新措施,以推动市场向与主要发达市场一致的、以信息披露为基础的制度发展。
AvePoint 的 Jiang 博士指出,这种方法符合全球最佳实践,为投资者提供了更高的透明度和灵活性,同时也为国际扩张提供了便利。
Cooley 的 Pitrelli 补充说,以信息披露为基础的制度对在美国上市的公司尤其具有吸引力,因为它与他们已经熟悉的监管标准高度一致。
他补充说,Cooley 通常通过回答新交所关于业务运营和信息披露的询问(尤其是在美国和新加坡要求存在差异之处),以及帮助监管机构了解美国成熟的信息披露实践来支持发行人。
Pitrelli 还指出,上市决策通常更多地受商业因素驱动,而非法律或监管差异。
“也许他们在新加坡已经有投资者基础,如果他们在世界这个地区有业务存在,他们会希望建立自己的品牌并接触新的投资者群体,”他说。
即便如此,他表示,新交所更加依赖信息披露具有明显的法律优势,因为将新加坡的申报文件与美国 SEC 的披露文件对齐,可以减轻应对潜在冲突监管制度的负担。
“让一家公司在两个受不同甚至可能相互冲突的监管披露制度约束的地方上市是很困难的,因此,将信息披露与他们熟悉的市场(如美国)保持一致,会使公司进行第二上市变得容易得多,”Pitrelli 补充道。
尽管如此,市场观察人士指出,在多个司法管辖区内应对合规问题仍然复杂。
“在多个市场运营意味着需要应对不同的信息披露要求和监管标准,”AvePoint 的 Jiang 博士说。
据参与该公司第二上市的法律团队称,最复杂的方面包括协调不同司法管辖区的信息披露预期,以及确保美国和新加坡之间无缝的结算机制。
Foo 指出,CMS 面临着“协调新加坡和中国当局之间不同审核和批准时间表的挑战,这导致了更长的交易时间”。
新交所-纳斯达克双重上市桥梁的影响
展望未来,行业参与者正在密切关注即将在全球上市委员会框架下推出的新交所-纳斯达克双重上市桥梁。
新加坡金管局已提议进行立法修改以促进双重上市,包括使用单一招股说明书以及与国际披露标准更高度地保持一致。
然而,Kennedys Law 的 Lee 指出,对许多公司而言,第二上市仍然是一条更容易、更务实的途径。
他说:“先在美国上市,一旦获得市场关注,再考虑是否希望通过第二上市进入像新加坡这样的市场。你会自动获得资格,因为美国的法律被认为与新加坡相当。”
与此同时,Cooley 的 Pitrelli 表示,双重上市框架对新加坡资本市场将是一个积极的发展,因为它能让发行人更有效地进入美国和新加坡两个市场。
然而,他指出,随着该框架的测试,一些实际挑战需要得到解决,例如统一披露要求、协调定价和结算时间表,以及管理持续的报告义务。
Lee 指出,尽管在双重上市下,首次公开募股过程本身可以协调进行,包括市场营销和招股说明书的准备,但真正的复杂性在于上市后的义务。
Pitrelli 补充说,“减少这些摩擦需要协调适用的新加坡和美国规则,其具体细节将对该桥梁的整体成功至关重要”。
在短期内,这些挑战可能会使第二上市更具吸引力,特别是对于那些希望获得海外市场敞口,但又不想承担完全同步合规制度负担的公司而言。
Lee 还强调,即将推出的双重上市框架不适用于已在其他地方上市的公司,这进一步凸显了第二上市作为一种更灵活选择的吸引力。
TRENDING NOW
Far East Organization’s The Serra Residences sells less than a quarter of units released at average S$3,460 psf

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Ageing in Asia: Huge potential for the consumer economy

DBS, OCBC, UOB face rate hike reality check

