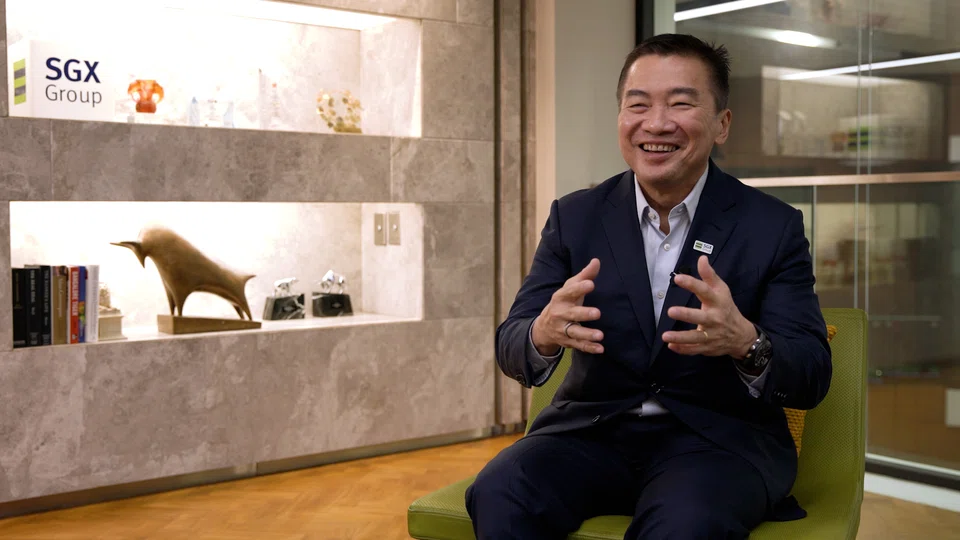
首席执行官Loh Boon Chye表示:“新交所需要得到更深入的理解”
他关于交易所增长已超越国界的论点,得到了机构观察家的证实。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】带领本地交易所在经历了一场数十年一遇的股市复苏后,本应是一次值得尽情享受的胜利巡礼。
然而,对于新加坡交易所 (SGX) 首席执行官Loh Boon Chye来说,这场胜利却被一些老生常谈的抱怨蒙上了阴影。
证券日均交易额近期飙升至18亿新元,创下18年新高,但市场观察人士仍对缺乏重量级的首次公开募股 (IPO) 感到惋惜,而散户投资者则因近期几只新股糟糕的首日股价表现而受挫。
对于长期疲软的国内现货市场而言,管理各方期望并非易事。在最近的一次采访中,Loh对自己执掌了十多年的公司提出了罕见而温和的抱怨。
“新交所需要得到更深入的理解,”他说道。
对于一个运营着高利润全球金融机器、却总是被问及为何自家“前院”(国内市场)略显冷清的人来说,这是一种礼貌的轻描淡写。
事实上,公众通常几乎完全根据其国内股票市场来评判新交所。但财务现实却揭示了另一番景象。
截至6月的整个财年,净收入达到14.8亿新元——几乎是十年前的两倍。在此期间,新交所转型为全球风险管理收费站,为世界顶级投行清算中国股票期货、印度指数衍生品以及大宗商品。
在调整后(不计入对集团经营业绩影响较小的某些非现金和非经常性项目)的基础上,净利润同比增长24.6%,至7.595亿新元。
然而,对新交所的误解依然存在。
这源于一种视觉错觉:虽然股票现货市场是交易所最显眼的部分,但真正的“引擎室”正日益走向离岸市场,并向多元化资产类别发展。
结构性转变
每当交易所公布业绩时,话题总会不可避免地转向同一个问题:新加坡何时才能拥有自己的SpaceX或SK Hynix?
Loh以熟练的沉着应对了这个问题,他拒绝为了取悦外界而追逐人为的IPO目标。
尽管2026财年有21家新上市公司登陆市场,募集资金41亿新元,但他指出,数量和多样性与单一的重磅项目同等重要。
他解释说:“规模固然重要,但公司数量、IPO数量也同样重要,因为它们提供了选择——不同的行业、不同的规模,能满足不同投资者的需求。”
对于散户痴迷于首日股价大涨的现象,他也同样不为所动,并认为股票在上市首日暴跌并不能反映公司的基本面质量。
“IPO首日的股价表现并不能说明业务的质量,”他说道。
“IPO后持续的流动性、公司业务的增长以及为股东创造价值——我认为这才是看待上市公司表现的全面方式。”
新交所正在下一盘大棋。
管理层认为,近期现货交易额的跃升是一种永久性现象,而非昙花一现。这得益于50亿新元的股市发展计划(Equities Market Development Programme)和新交所价值释放计划(SGX Value Unlock Programme),这些计划旨在逐步修复结构性估值问题。
“这是一种结构性转变,”Loh说道,并指出市场复苏并非由单一因素造成。
“这是整个生态系统共同努力,通过各种方式、措施和倡议,来打造一个更活跃、更有活力的股票市场。”
在他看来,股票市场就像一块至关重要的磁铁。一个活跃的现货市场能将更广泛的金融生态系统凝聚在一起,鼓励机构参与者在此设立业务。这些参与者最终会转向交易衍生品和进行货币对冲。
“现货和衍生品实际上是同一枚硬币的两面,”他补充道。
务实的渠道与资本纪律
但要建立一个全球性的收费站,需要严格的资本纪律。
你必须知道什么该保留,什么该舍弃。新交所近期剥离精品量化指数提供商Scientific Beta的举动就体现了这种务实精神——尽管此举带来了5300万新元的减值拨备。
通过清理增长较慢的资产,新交所释放了资本,用于资助其核心基础设施。
公司已为2027财年划拨了1亿新元的资本支出,作为为期两年的平台转型计划的一部分,旨在升级下一代交易系统和数据中心。
同样不带感情色彩的逻辑也适用于区域扩张。数十年来,政策制定者和市场评论员一直在构想一个统一的亚细安交易所的宏伟蓝图。
但Loh对这一不切实际的梦想不以为然,而是选择建立务实的双边渠道,例如新加坡存托凭证以及新近投入运营的新加坡-纳斯达克全球上市板。
这是其更宏大愿景的一部分。“如果我们能超越亚洲发展,那么我认为我们将成为全球网络中的一个重要节点,”他说道。
支持全球化、多资产策略
Loh关于新交所的增长已超越国界的论点,得到了机构观察家的证实。市场普遍认识到,该交易所真正的未来在于清算货币、实物黄金和离岸衍生品。
马来亚银行(Maybank)分析师Thilan Wickramasinghe指出,随着宏观风险加剧和资本转向亚洲,该交易所作为区域风险管理中心的角色正在深化。
他强调,股市改革、避险资金流入和国内增长等多重因素交织,为扩大股市流动性和融资需求开辟了一条结构性路径。这使新交所处于独特地位,能够实现强劲的增长可见性。
其他分析师也对新交所转向另类数字和实物资产的策略颇感兴趣。
例如,新交所已领先于西方监管机构,推出了加密货币永续期货,以迎合现代交易流程。
兴业银行(RHB)分析师Shekhar Jaiswal表示,黄金是一项雄心勃勃的业务,有潜力在新加坡建立一个涵盖实物清算、金库存储、凭单和期货的完整生态系统。
麦格理(Macquarie)的Jayden Vantarakis也表达了同样的看法,并补充说,管理层对利率期货以及黄金期货、场外交易和实物产品都持非常乐观的态度。
新交所的核心上市业务也显示出复苏迹象。目前的IPO储备项目中有大约50家公司处于不同的接洽阶段,高于前一年的约30家。
而对于追求收益的投资者而言,新交所的资本积累还附带一个颇具吸引力的条件:如果没有合适的增值并购机会出现,可能会将更多资本返还给股东。
在2026财年,董事会提议在每股0.115新元的季度末期股息基础上,派发每股0.125新元的一次性额外股息,这笔额外股息源于年内的资本回收收益。
这使得2026财年的总股息达到每股0.57新元,较上一年增长52%。
或许Loh是对的:新交所确实需要得到更深入的理解。
随着对亚洲的资本配置持续增长,全球投资者需要有效的方式来管理其在不同资产类别中的风险。
本地市场仍将该交易所视为一个苦苦挣扎的国内股市,等待着某个科技巨头前来救市。但现实是,新交所已经拯救了自己。