

全球DRAM短缺持续,新加坡芯片制造业迎发展热潮
计算机内存硬件供不应求,其效益或将“贯穿整个价值链”
本文由 AI 翻译,关键事实请以原文为准。
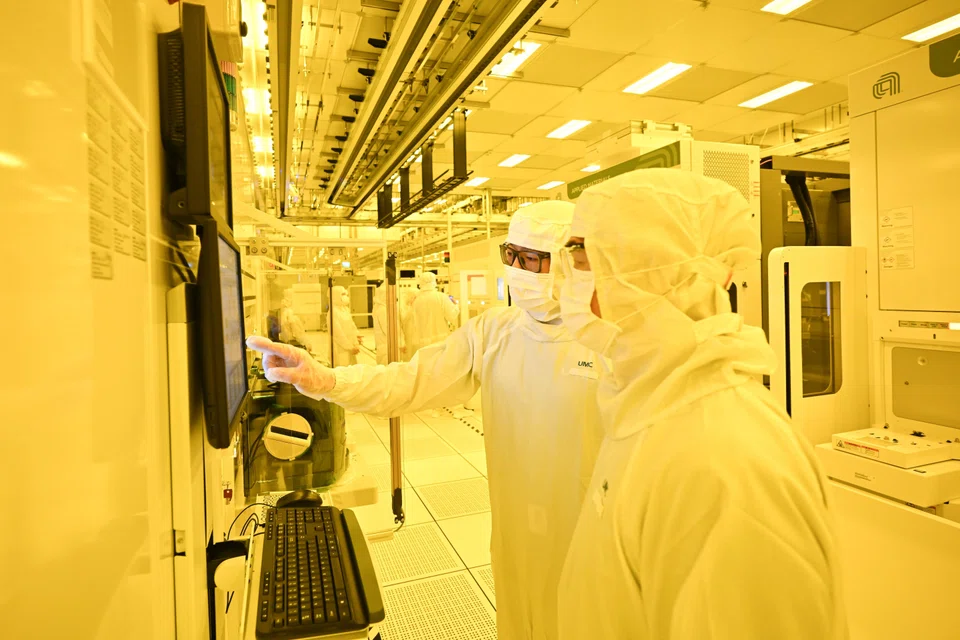
【新加坡】由于全球动态随机存取存储器(DRAM)芯片持续短缺,新加坡制造业将从中受益。预计此次短缺将至少再持续一年。
DRAM 是最常见的 RAM 类型,用于手机和个人电脑等科技产品。作为市场上基准且速度最快的版本,DDR5 DRAM 的价格自去年10月起开始真正进入上升通道。
根据 Bloomberg 的数据,该硬件的合约价格在去年12月升至3.45美元,较10月份大幅上涨28.7%,较2025年1月更是上涨了40.2%。
虽然此前也曾出现过内存芯片短缺,但 Bain & Co 业务总监 Glyn Truscott 表示,目前的供应不足可能演变成一个“多年的超级周期”,预计到2027年才会恢复正常。
Boston Consulting Group (BCG) 董事总经理兼合伙人 Anant Shivraj 指出:“这看起来不像一个典型的内存周期,而更像是一场持续多年的结构性紧缩。”
推动这场全球性供应紧张的是对高带宽内存(HBM)需求的持续增长。HBM 用于训练人工智能(AI)等高性能任务。
Bloomberg Intelligence 分析师 Jake Silverman 指出,HBM 使用的晶圆数量是传统 DRAM 的三到四倍。
制造业热潮将产生溢出效应
分析师认为,对 DRAM 芯片的持续需求正在为新加坡的制造业注入动力,进而推动该国的国内生产总值增长。
这一点在最新的第四季度经济数据中得到了体现。该季度制造业实现了15%的大幅增长,远高于上一季度4.9%的增幅。
新加坡贸易与工业部(MTI)指出:“该季度的增长主要由生物医药制造和电子产业集群的产出扩张所驱动。”
Maybank Research 预计,随着美国大型科技公司上调资本支出指引,人工智能热潮将持续。
Google 的母公司 Alphabet 已将其2025年的资本支出上调至910亿至930亿美元之间。其2024年的资本支出为525亿美元。
DBS 在最近的一份研究报告中指出,预计全球 DRAM 资本支出在2025年激增29.2%,达到483亿美元,并将在2026年进一步增长10.2%,达到532亿美元。
Maybank 补充说,这样的增长将为新加坡的电子产品出口、投资和科技服务活动提供支持。
Micron Technology 是与 Samsung 和 SK Hynix 并列的全球三大 DRAM 芯片生产商之一,在新加坡拥有重要的业务布局。该公司98%的高端闪存芯片(Nand 闪存)在新加坡生产。
新加坡半导体行业协会执行董事 Ang Wee Seng 表示,这些效益将“贯穿整个价值链,而不仅仅是集中在某个单一环节”。
“短期内较高的内存价格通常会提高产能利用率和投资信心,这可以转化为本地制造业活动的扩张、工艺升级和更高价值的工程工作。”
他补充说,潜在的受益者包括从事先进封装、后端制造和半导体设备的公司,以及为人工智能、数据中心和高性能计算平台提供支持的企业。
DBS 指出,本地精密工程公司 UMS Integration 和技术解决方案公司 Frencken 是全球内存芯片短缺的潜在受益者。
该银行指出:“UMS 受到多重增长动力的支持,其中包括强劲的行业顺风,全球半导体市场预计在2025年增长17.8%。”
根据研究公司 Gartner 的数据,该市场将在2026年进一步扩张17.8%,在2027年扩张9.3%。
DBS 补充说,凭借其稳健的资产负债表和多元化的产品组合,Frencken 也处于有利位置,能够从科技行业的复苏中获益。
下游用户面临风险
然而,全球 DRAM 短缺仍将有赢家和输家。
新加坡国立大学商学院分析与运营系副教授 Goh Puay Guan 表示,消费电子制造或零售等领域的“下游内存用户”公司可能会面临负面影响。
Truscott 指出,拥有大型数据中心的企业和云服务提供商也可能受到负面影响。
他补充道:“更高的内存成本会增加服务器和设备的组件成本,这可能会影响企业的投资决策,并推迟买家的升级周期。”
Shivraj 表示,小型企业也面临风险,因为“更高的内存和存储成本直接影响 IT 预算,特别是对于中小型企业和非超大规模企业而言”。
总体前景依然乐观
上周,美国对某些先进芯片及特定衍生产品的进口征收25%的关税。新加坡贸工部(MTI)表示,这对新加坡的“影响微乎其微”。这些芯片目前并未在新加坡生产。
考虑到当前的供应紧张状况,这个城市国家仍然很可能从中获得积极成果。
Truscott 指出:“预计上游高价值半导体活动带来的收益,将超过下游领域更广泛但影响有限的成本压力。”
Goh 教授对此表示赞同,他指出新加坡是全球半导体产业的主要贡献者,占全球产出的10%和设备制造的20%。
然而,Shivraj 认为,DRAM 短缺对新加坡的影响将更为微妙。
他说:“最终结果取决于新加坡能否在这次由人工智能引领的超级周期中,捕获超乎寻常的上游价值。若能如此,这个周期更可能成为战略上的加分项,而非整体经济的拖累。”
Goh 教授建议,为缓解短缺,可在中短期内进行的供应链调整包括放缓新产品的推出速度,或使用供应更充足的芯片。
他补充说,还可以提高生产良率,以便利用现有产能生产更多产品。
当前的内存芯片短缺,恰逢 Micron 计划在新加坡开设的 HBM 制造工厂即将投产,该工厂预计将于今年开始运营。
该公司于2025年1月宣布将扩大其在新加坡的业务,新建一座耗资70亿美元的 HBM 先进封装设施——这将是新加坡首个此类设施。
该工厂预计初期将创造1400个就业岗位,未来可能增至3000个。该设施有望增强本地的半导体生态系统和创新能力。
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Can CDL become a powerhouse in fund management?

Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet

Data centre energy demand from Asean telcos not a ‘big risk’, says industry group

