

成本考量重于气候:能源价格上涨带来冲击,多数亚细安企业缩减脱碳计划
新加坡延迟可持续发展战略的企业最多;越南受成本上涨影响最小
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】自伊朗战争爆发以来,东南亚近八成企业受到能源成本上涨的冲击,同样比例的企业盈利能力也受到挤压。
这导致该地区半数公司推迟了其脱碳和可持续发展计划。
尽管面临这些挑战,企业仍致力于低碳能源转型,选择投资于以生产力为主导的解决方案来管理成本压力,而非依赖短期措施。
企业也在密切关注亚细安电网计划(Asean Power Grid, 简称APG)的进展——这是一项连接该区域电力系统以实现跨境电力交易的举措。大量企业表示,若该计划取得实质性进展,将直接提升他们在亚细安的投资意愿。
与此同时,它们继续寻求提高生产力,其中大多数企业转向人工智能。
超过60%的公司增加了在人工智能方面的投资,更高比例的公司认为其带来的好处将超过该技术造成的能源负担。

这些是周一(10月12日)发布的《商业时报洞察:驱动亚细安的未来2026》(The Business Times Insights: Powering Asean’s Future 2026)报告中的一些主要发现。《商业时报》与市场调查公司Kantar合作,对亚细安六国(包括印度尼西亚、马来西亚、菲律宾、新加坡、泰国和越南)的514家企业进行了调查。
能源成本上涨
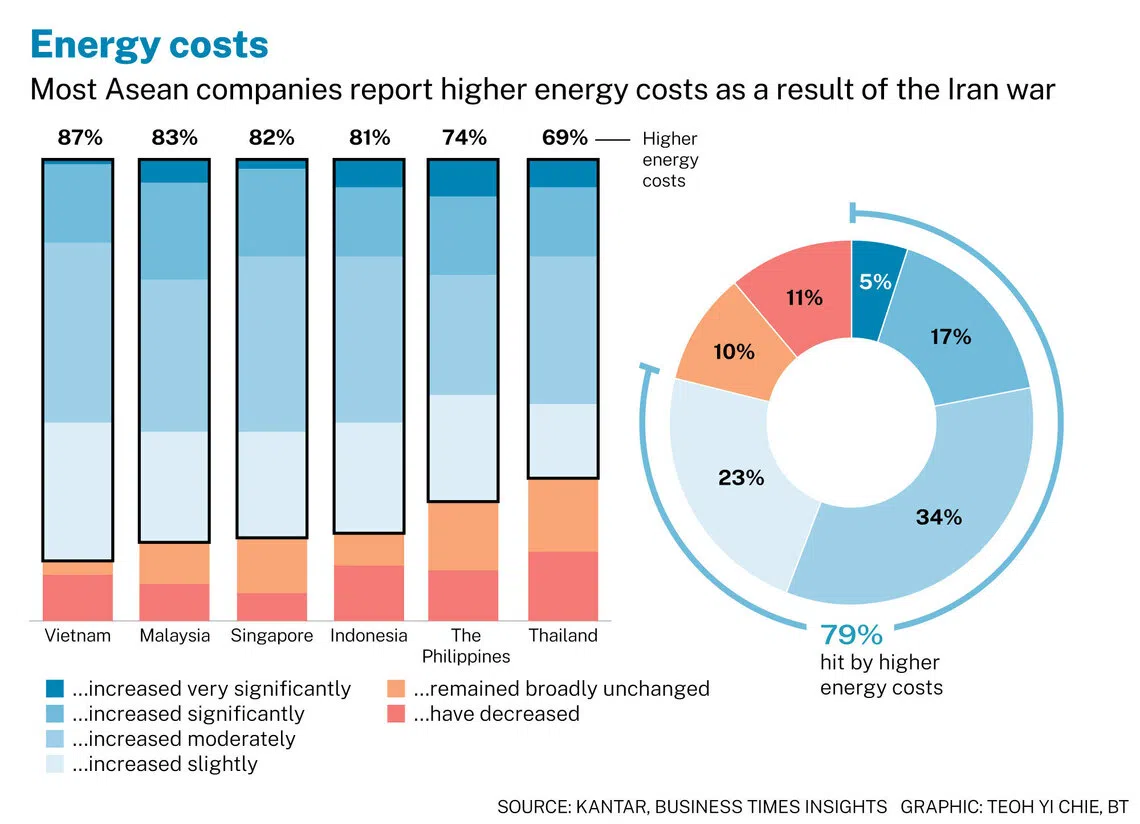
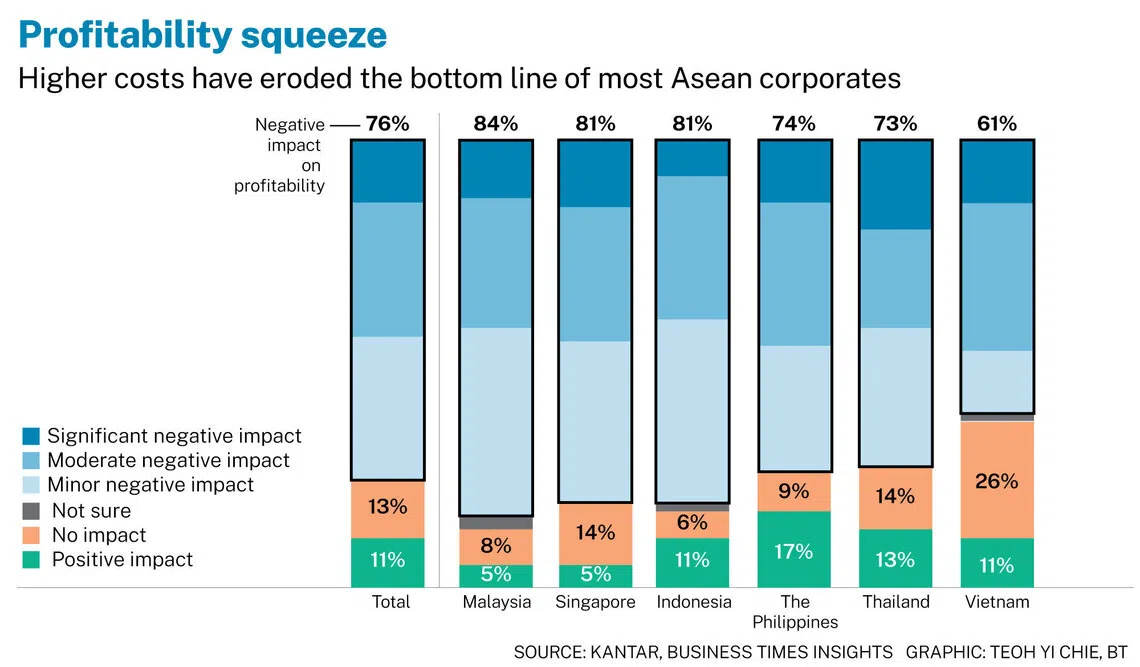
该地区各地的企业都面临困境;自2026年初以来,79%的企业经历了能源成本上涨,其中76%的企业报告利润因此受到侵蚀。
约三分之一(34%)的受访者表示,其能源成本出现中度增长(介于10%至29%之间),而23%的受访者表示增幅低于10%。
SEE ALSO
只有5%的受访者报告了非常显著的上涨——即能源成本上涨超过50%,另有17%的受访者经历了30%至50%的大幅上涨。
越南是一个突出的例子。虽然87%的越南企业报告能源成本上升——高于79%的区域平均水平,并且是六个市场中最高的——但只有61%的企业表示这对盈利能力产生了负面影响,而区域平均水平为76%。
“更多企业正在加速采购太阳能,并在场地条件允许的情况下增加电池储能设备,”清洁能源咨询公司VHALT的创始人Douglas Macfarlane说。
“因此,尽管成本上涨,企业仍可以按照自己的方式应对,无论是自行投资,还是与可再生能源投资者合作。”
为缓解成本压力,61%的受访者正在投资于能源效率,而54%的受访者则在加速自动化和采用人工智能。
如果高能源价格长期持续,这些措施也是受访者的首选,其中66%的受访者计划投资于节能技术,62%的受访者则考虑加速自动化和数字化。
报告指出,这“标志着整个东南亚地区的明确战略转向,即不再将能源视为运营开支,而是将其视为竞争力、扩张和业务连续性的关键驱动因素”。
尽管随着紧急石油国库的释放和替代出口路线的开辟,高企的价格可能会有所缓解,但华侨银行(OCBC)的ESG分析师Ong Shu Yi指出,这并不意味着能源市场将持续正常化。
她补充说:“中东冲突的持续时间和走向仍不确定,而在持续的安全风险下,航运和保险成本继续居高不下。”
“即使紧张局势缓解,战争的影响也可能持续存在,因为能源市场的正常化过程可能是渐进且不均衡的。”
放缓脱碳步伐
鉴于当前的盈利压力,只有9%的亚细安公司表示他们会优先考虑脱碳和可持续发展目标,而38%的公司则选择将成本效益作为其首要业务重点。
超过一半(53%)的企业报告其脱碳计划已被降级或推迟,相比之下,有26%的企业加快了这方面的努力。
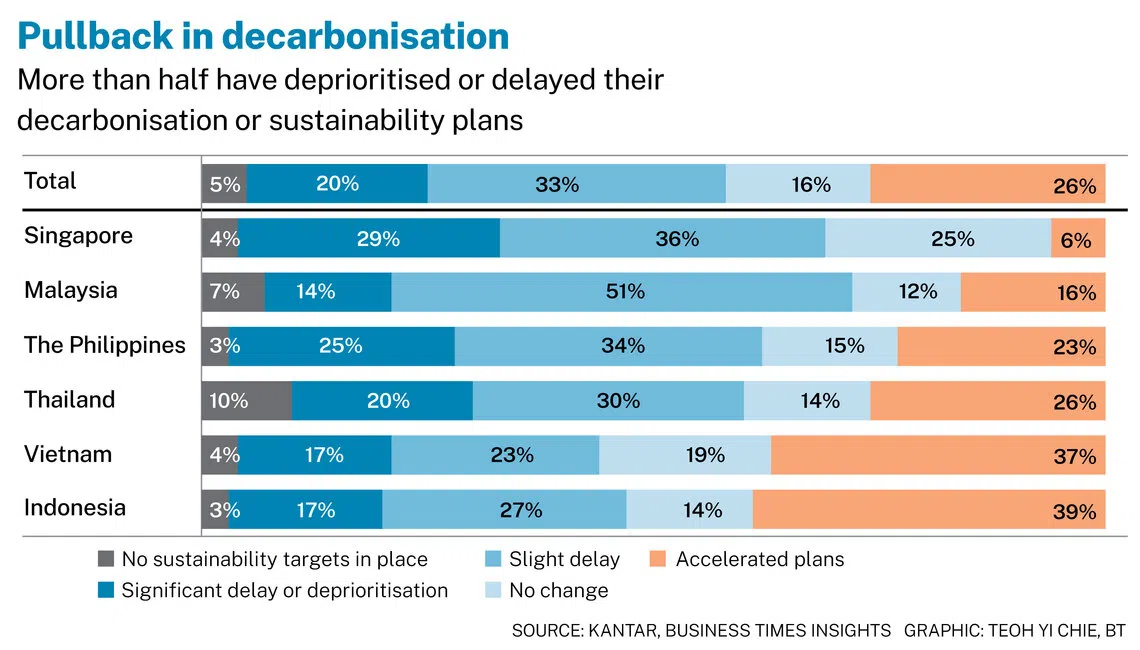
在亚细安六国市场中,新加坡报告其计划出现重大延迟的公司比例最高,达到29%,高于20%的平均水平。
与此形成对比的是,39%的印度尼西亚公司和37%的越南公司正在加速其脱碳计划。
在能源效率方面,结果相似。与其他五个市场相比,新加坡公司优先进行节能升级的比例最低。
分析师认为,这可能是因为新加坡公司在能源效率和脱碳方面的努力处于不同阶段。
新加坡国立大学(国大)可持续与绿色金融研究所所长Johan Sulaeman教授表示,早期阶段的能效升级或脱碳所带来的收益可能已经实现,这使得下一阶段更具挑战性且成本更高。
华侨银行的Ong补充道:“新加坡公司可能正在重新评估进一步进行资本密集型脱碳投资的时机和步伐,尤其是在成本高企和经营环境更加不确定的情况下。”
Rystad Energy的顾问Alicia Chew也指出,印度尼西亚在可持续发展进程中尚未走得那么远,可能仍有机会通过低成本、低门槛的方式来提高效率、吸引投资和增强竞争力。
至于越南,跨国公司的集中——这些公司通过其供应链强制推行可持续发展目标——正对当地供应商施加商业压力,要求他们遵守外部设定的可持续性要求。
这包括欧盟的碳边境调节机制,该机制根据某些进口商品的碳强度对其征收碳价。
尽管脱碳目前已退居次要位置,但向清洁能源的转变仍在稳步进行;69%的公司预计其能源结构在未来三到五年内将更加绿色。
在企业正在采取的各种行动中,提高能源效率和减少能源消耗被列为首要任务(41%),其次是增加可再生能源的使用(20%)。
在选择清洁能源解决方案时,企业表示他们青睐成熟且可扩展的方案,包括现场可再生能源发电如屋顶太阳能(66%),以及可再生能源证书或购电协议(63%)。
鉴于该地区对化石燃料作为能源的高度依赖,亚细安公司将“获得更多可再生能源和采购选项”(55%)评为他们最希望得到的政策支持。
这一比例甚至高于对能源效率和脱碳举措的税收优惠或补助(48%)。
这与亚细安公司在能源转型过程中面临的最大挑战——清洁能源选项有限(48%)——相吻合。
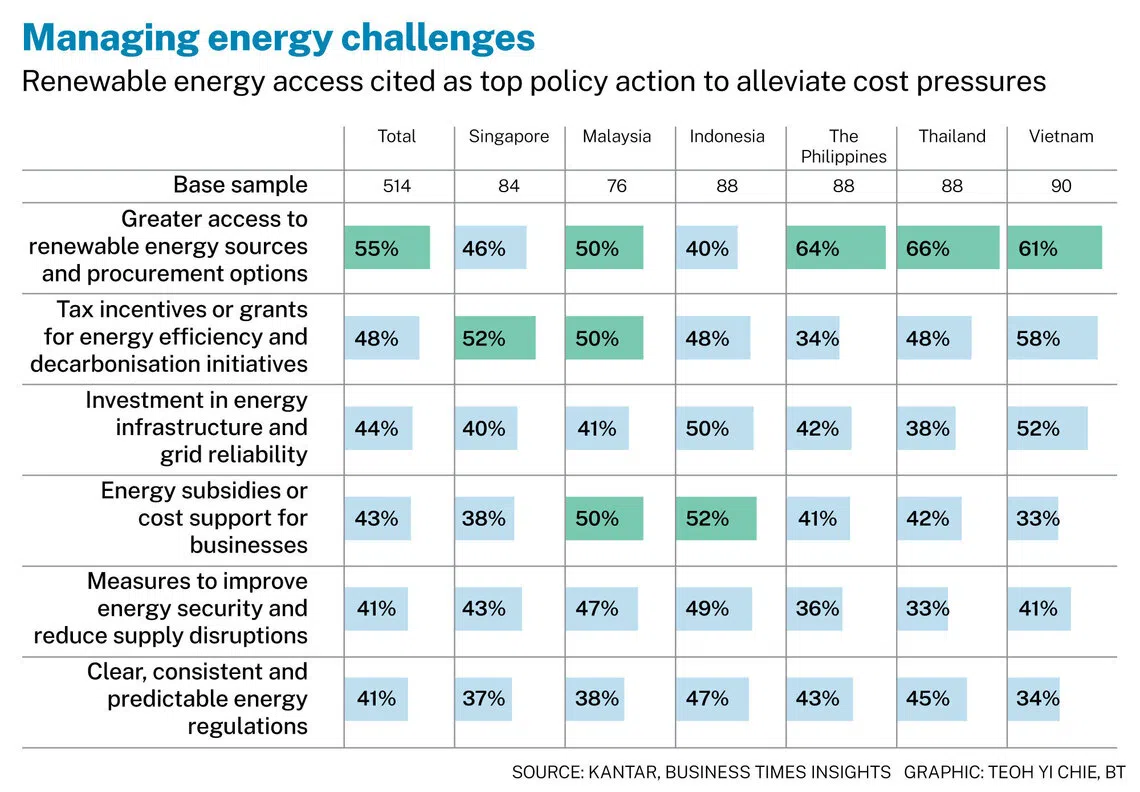
Sulaeman教授说,这表明企业正在寻求更结构性的解决方案:更多的可再生能源供应、更好的电网基础设施、更强的区域互联互通,以及以商业上可行的价格获得清洁能源的能力。
他说:“补贴帮助公司支付他们已在使用的能源,但并未从根本上减少他们对未来化石燃料价格冲击的风险敞口。更好的可再生能源渠道从根本上改变了他们可以使用的能源。”
Ong指出,随着可再生能源成本竞争力的不断增强,这种转变也可能得到促进。
她补充说:“企业正认识到,仅靠财政支持可能不足以应对他们的能源挑战。随着可再生能源的成本竞争力越来越强,企业可能更看重那些能提供更多可再生能源和采购选项的政策。这可以帮助他们管理能源成本和波动性,同时支持其能源转型。”
尽管新闻头条关注全球气候行动的倒退,但ESG(环境、社会和治理)考量仍融入了76%受访公司的战略和决策中。
尽管如此,分析师警告称,虽然亚细安公司日益将能源安全视为其业务战略的一部分,但更大的制约因素是,更广泛的生态系统能否跟上步伐以满足他们的需求。
Ong表示,通过亚细安电网计划(APG)加强区域互联互通,以及在该地区统一支持可再生能源部署和跨境电力交易的政策与市场框架,是至关重要的。
Sulaeman教授说:“最终,挑战不仅仅是使能源系统脱碳,而是在脱碳的同时扩大其规模,并且还要管理自然资本和资源日益增长的制约因素。
“这意味着转型必须超越能源本身;它必须改善我们利用土地、水和其他自然资源的方式,同时支持持续的经济增长和商业韧性。”
《商业时报洞察:驱动亚细安的未来2026》
继我们的首份旗舰研究报告《亚细安情报2026》广受欢迎之后,《商业时报》荣幸地推出我们的第二份区域报告。
这项由《商业时报》(BT)委托、Kantar执行的区域研究,深入探讨了东南亚企业的决策者如何应对能源成本通胀、可持续发展目标和数字化加速。
该研究于7月进行,调查了亚细安六国(印度尼西亚、马来西亚、菲律宾、新加坡、泰国和越南)的514家企业。
他们来自多个行业,包括制造业产业群、能源与基础设施、金融与专业服务、物流与运输,以及技术与数字基础设施。
所有受访者皆为企业主、C级高管以及高级战略决策者,他们领导或共同领导企业在能源战略、燃料采购、公用事业管理、ESG或可持续性影响方面的决策。
约60%的受访者来自大型企业,40%来自中小型企业。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Demand, tech capabilities position Apac and AI as Skyscanner’s next growth frontiers: CEO Bryan Batista

Motoring tycoon Peter Kwee is back in court: Here are his previous legal battles

South-east Asia has lost Nvidia’s best salesman

Could Jensen Huang work for Elon Musk? It would be ‘a titanic ego death match’, says biographer

